岔路口的棋局:技术路线选择的隐形逻辑
上周在南京江北的产业园和几个做硬科技的创始人喝茶,有人拍着大腿叹气,说五年前押错了方向,现在钱烧完了,团队散了一半,眼睁睁看着当年选另一条路的小兄弟敲了IPO敲钟。
没人会在公开场合说这件事。所有公开分享里,都是成功者讲自己当年如何远见,如何一眼选中了正确的方向,失败者连发声的机会都没有。
被幸存者偏差掩盖的非对称决策
我们看到的所有行业复盘,几乎都是幸存者偏差的产物。从结果倒推原因,把成功路线的优势放大一百倍,把失败路线的缺陷也放大一百倍,逻辑自洽到让你觉得换你你也能选对。
真相是,十几年前,没人能准确预测动力电池成本的下降曲线。当年通用汽车砸了十多亿美元押注氢能源,按照当时的成本预测,氢燃料的普及速度会远快于纯电,谁能想到锂电池会随着消费电子的爆发一路降本,而储氢罐、氢运输的成本十几年都咬着不放。
技术决策的回报根本不是正态分布。九成的投入打了水漂,一成的路线拿走全部市场收益。
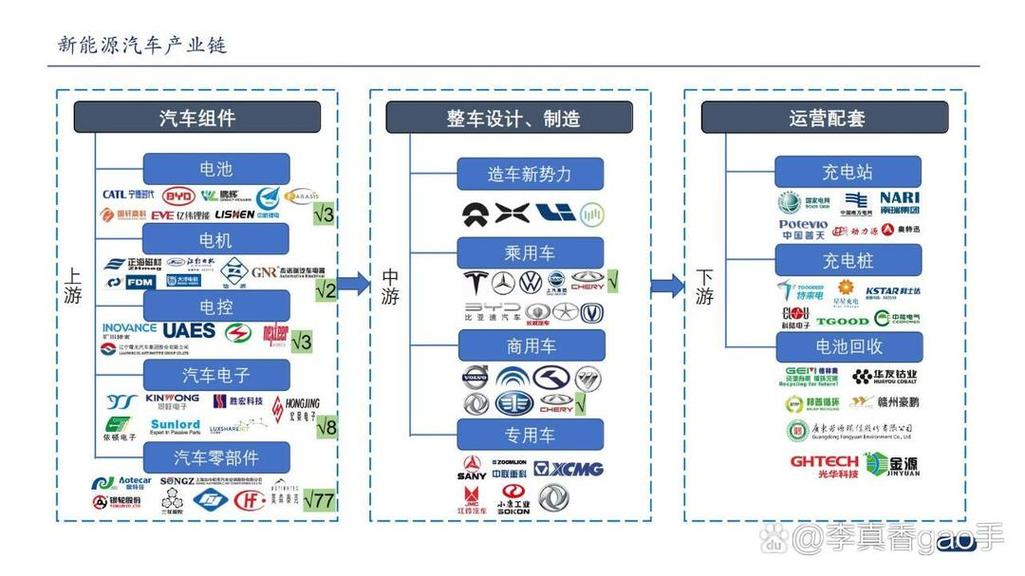 2010年全球车企新能源技术路线布局图
很多人会说,那是当年信息不足,现在技术成熟了就能选对。说实话,哪一年信息足够过?现在的大模型路线,端侧还是云侧?通用还是垂直?没人能拍胸脯打包票说哪条一定成。今天的行业分析报告写得再漂亮,五年后回头看,一样错漏百出。
选路线本质就是一场信息不完备情况下的赌博。
没有例外。
适配性优先:为什么最优解往往活不下来
大部分人对路线的判断,都陷入了一个误区:越先进的技术越好,参数越好看越应该选。
可实际产业里走得通的路线,从来不是技术参数最优的那个,是产业生态适配度最高的那个。
九十年代索尼推出的MiniDisc,技术参数全方位吊打CD:容量更大、音质更好、支持反复擦写,放在当时就是降维打击的产品。为什么最后输得一干二净?因为当时整个唱片工业已经为CD搭建了完整的产业链:从内容制作、母带压制到渠道铺货,所有环节都跑通了,没人愿意为了一个新技术推倒重来。没有内容供给,用户就算买了索尼的播放器,也买不到内容,自然活不下去。
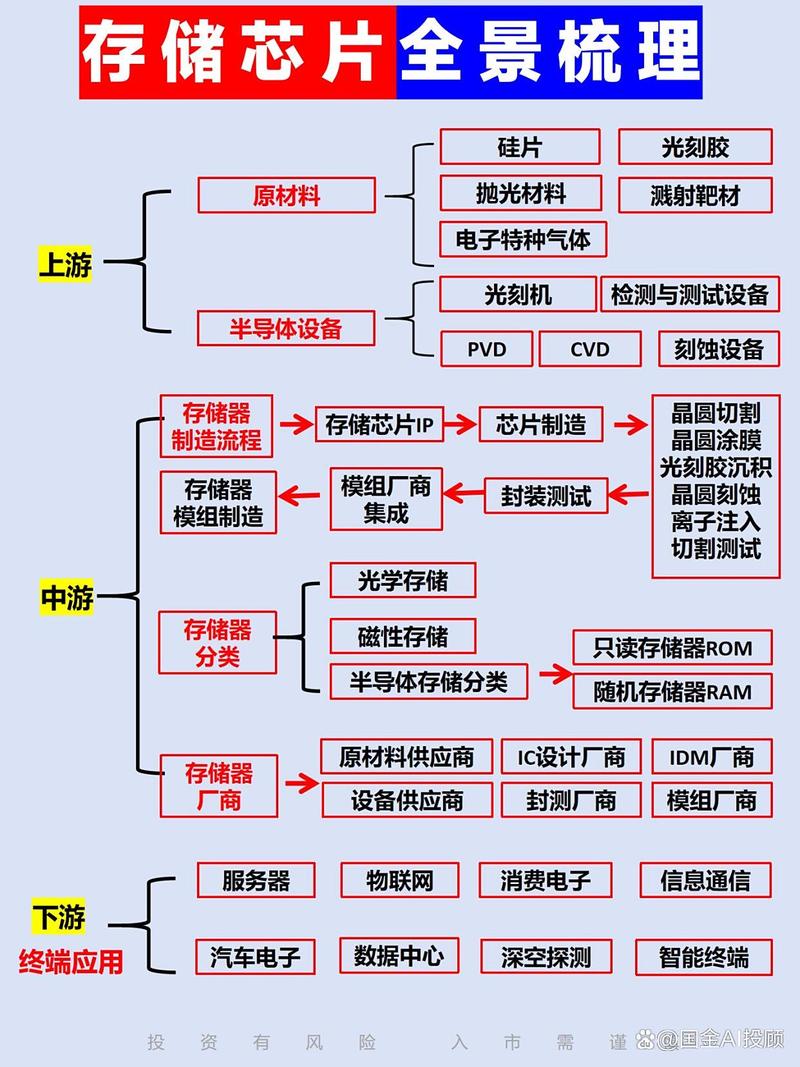 消费电子存储技术迭代淘汰路线图
国内光伏产业的发展也是一样。早年薄膜太阳能的技术参数并不差,成本也更低,可整个供应链都掌握在海外企业手里,国内玩家攒出来了从硅料、硅片到组件的完整晶硅产业链,规模化后成本一路往下打,薄膜路线自然慢慢退出了主流市场。
不过话说回来,你说薄膜技术就是错的吗?也不对。现在分布式光伏、柔性光伏的细分场景起来了,薄膜的特性刚好适配,又慢慢回到了大众视野里。
路线本身没有绝对的对错。你选了技术参数满分的路线,却没有配套的产业链帮你摊薄成本,没有上下游玩家一起把生态做起来,再先进的技术也只能躺在实验室里。反过来,就算技术参数差一点,整个生态都站在你这边,成本就能越打越低,用户就能越来越多,最后就能赢。
这个逻辑放在任何行业都成立。做芯片的,做软件的,做农业育种的,概莫能外。
试错权比正确性更重要
 试错权比正确性更重要
太多创业者一上来就想着,我要选一条最正确的路线,all in进去干成。
可问题是,技术发展的不确定性太大了,你拿到的所有信息都是当前的,未来十年里政策变了、技术变了、用户需求变了,你一开始选的正确路线,可能过三年就成了死路。
真正聪明的玩家,从来不会一开始就把所有筹码压在一张牌上。他们会给自己留好试错权,同时铺两到三条方向,哪条跑出来了,就往哪条上加资源。
国内头部动力电池企业早年布局的时候,就同时铺了磷酸铁锂和三元锂两条路线,没有死押其中任何一条。当年三元锂涨起来的时候,重点推三元,后来补贴退坡,低端市场需要低成本的磷酸铁锂,很快就能转过来,抓住了一波大行情。要是当年把所有钱都砸在一条路线上,现在早就陷入被动了。
哪怕是只有一点点资源的初创公司,也不该把所有鸡蛋放在一个篮子里。你哪怕拿出百分之十的预算,养一个小团队做备选方向,关键时刻就能救你一命。怕的就是头铁,觉得我就是对的,all in进去,一条路走到黑,最后路塌了,连掉头的机会都没有。
还要搞清楚路线的应用边界。没有一条路线能吃遍所有市场。纯电适合城市家用乘用车,换做百公里载重五十吨的长途卡车,现在的纯电技术根本扛不住,反而氢燃料的优势就出来了。反过来,十万块以内的家用代步车,氢燃料的成本根本降不下来,纯电就是比它合适。
选路线,选的从来不是那个写在PPT上的最优解,选的是符合你手里资源、符合你当前目标的那个解。
岔路口的风从来不停,没人能提前告诉你哪条路通往罗马。你走的每一步,都在给这条路写答案。