环境绩效评价的边界与证据链:指标口径为何先于结论
一份环境绩效报告最容易被忽略的地方,往往不是结果,而是结果之前的边界声明。两家同处化工园区的企业都写着化学需氧量排放下降一成,一家靠减产,一家靠末端治理。若评价者不核对活动水平与组织边界,环境绩效评价就会把“少生产”误读成“治理好”。这不是小数点问题,是口径问题。
口径漂移:数据并非天然可比
环境绩效评价的第一道门槛不是指标数量,而是边界与口径能否复现。组织边界(控股、参股、租赁、外包)、运营边界(直接排放、外购电力、供应链)、时间边界(自然年、财年、检修期)只要有一项变化,纵向上看似连续的曲线就可能断裂。更隐蔽的是活动水平归一化:单位产品排放强度下降,可能来自产品结构轻量化,也可能来自产量分母变大。前者是工艺改进,后者是统计效应。
可复现的口径至少应写清四件事:边界、活动水平、排放因子版本、数据缺失处理规则。外购电力排放因子每年更新,若报告跨年比较却混用不同版本,节能技改的贡献会被因子波动掩盖。反例并不少见:某园区把绿电采购计入降低排放,却未披露绿电证书的注销与匹配时段,结果环境绩效改善无法被复核。评价者需要的不是更多指标,而是能追溯的版本记录。
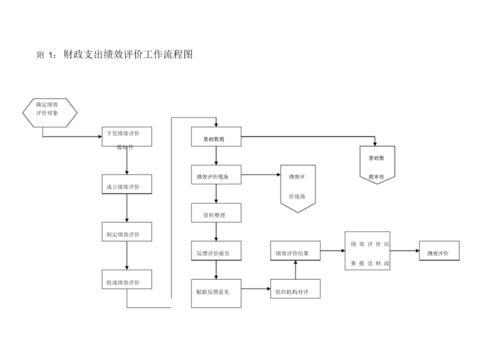 企业环境绩效评价数据采集与核算流程图
数据源也有层级。在线监测适合连续排放,台账适合物料平衡,采购发票适合范围三的初步估算。把不同层级的数据直接塞进同一张表,误差结构会被平均掉,看起来齐整,实际不可比。比较稳妥的做法是保留数据等级标签,并在评价模型中设置不确定性区间。否则,一个校准过的流量计与一个估算系数,会被当成同等证据。
机制拆解:投入产出与外部性如何入账
 机制拆解:投入产出与外部性如何入账
从技术原理看,环境绩效评价常在两类框架间摆动:一类是多投入多产出效率测度,如DEA、SBM;另一类是生命周期或物质流核算,如LCA、碳足迹。前者擅长处理多指标与松弛变量,后者擅长追踪跨阶段转移。问题在于,非期望产出不能随手塞进投入项。把污染排放当作投入,会改变前沿面的经济含义,得到看似精致却难以解释的效率值。弱可处置性假设若未说明,减排与增产之间的替代关系就会被模型悄悄固定。
模型参数不是中性装饰。权重、方向向量、窗口长度、异常值处理都会改变结论。样本量不足时,效率前沿对极端值非常敏感;跨行业样本混跑,行业异质性会被压进残差。一个可操作的边界是:横向比较只在工艺与产品相近的群体内成立,纵向比较则要锁定口径版本。反例是拿钢铁企业与数据中心比单位产值排放,数字能算出来,解释力却很弱。
外部性入账还涉及成本与收益的时间错配。末端治理设施当期资本开支大、排放下降滞后,若评价周期过短,改进会被判为低效。折现率与评价期一旦变化,同一项目的环境绩效结论可能反转。因此,评价报告应给出情景分析与敏感性分析,而不是只给一个点估计。点估计适合沟通,不适合独自承担决策。
证据链:从监测到核证的可审计路径
环境绩效评价的可信度,取决于证据链能否被第三方沿着原始凭证走一遍。计量器具校准记录、采样点位图、实验室质控、数据缺失插补规则、核算模板版本、变更留痕,这些看起来琐碎,却决定了报告能否复核。只披露强度不披露总量,是常见的选择性披露;只披露子公司不披露集团,是边界裁剪。两者都不必然造假,但会让评价失去可审计性。
 工业园区环境绩效监测点位布设示意图
可审计路径的核心控制点是变更管理。工艺改造、产能调整、排放因子更新、组织并购,都应在报告中形成对照表。数字化MRV能降低采集成本,却不能自动解决口径问题;遥感与地面监测融合能扩大覆盖,却不能替代排污单位台账。对中小企业而言,照搬大型集团的核证体系成本过高,更现实的做法是先固定关键指标与原始凭证清单,再逐步扩展。
风险也在证据链之外。指标一旦与考核、信贷、采购挂钩,选择性报告和指标操纵的激励就会上升。评价制度若只奖励漂亮数字,不奖励透明披露,数据质量会反向恶化。趋势上,环境绩效评价正在从年度静态报告转向滚动监测与情景评价,但技术升级不能替代治理结构。没有独立复核和申诉机制,再多传感器也只是把偏差采集得更快。
应用边界与反例:评价不是裁决书
 应用边界与反例:评价不是裁决书
环境绩效评价适合识别改进空间、验证技改效果、支持内部资源配置。它不适合脱离工艺条件做跨行业简单对照,也不适合用一个综合得分替代利益相关方判断。应用边界可以概括为:目标函数清晰、边界可复现、数据等级可追溯、不确定性可表达。缺一项,结论就应从“绩效结论”降格为“管理线索”。
反例值得反复看。某企业通过外包高排放工序降低自身范围一排放,集团层面却可能没有改善;某园区用绿化面积抵扣工业排放,指标好看,物质流并未闭合;某项目以年度减排量申请支持,却未披露基准线如何设定。这些不是计算错误,而是边界与机制被绕过。评价者若只审表格,不审边界,就会被格式说服。
更稳妥的路径是把环境绩效评价嵌入决策流程:先声明边界与口径,再给数据等级与不确定性,然后做敏感性与情景分析,再讨论结论。这个顺序不能倒。倒过来,小数位越精确,误导越强。评价不是裁决书,它是一份有条件、有版本、可被复核的证据文件。边界声明若缺席,后面的图表再整齐,也只是装饰。