技术银行建设:一场把专利变成现金的苦旅
搞技术银行这事儿,说实话,刚听到的时候我以为是给程序员发工资的。后来才明白,这是个正儿八经的金融机构,干的活是把技术当作资产来经营。听着挺玄乎,但办起来,那叫一个头大。
别急,今天咱们就来聊聊这个“技术银行建设”到底是怎么个折腾法。
到底是啥?
 到底是啥?
技术银行,说人话就是——把你的专利、技术秘密、甚至研发过程中的半成品,像存钱一样存起来,然后银行帮你包装、评估、转让或者入股。听起来像是技术中介的升级版?也对,但远不止。
真正的技术银行,要干的是把技术“资本化”。你得先给技术定价,这本身就是个玄学。同样的一个传感器算法,在A公司手里可能值一个亿,到了B公司手里就是废纸。为啥?因为技术得跟业务场景绑在一起才能产生价值。所以银行得有一帮懂行业、懂市场的“技术经纪人”,这活儿比普通信贷经理难多了。信贷经理看财报,技术银行看的是技术团队靠谱不靠谱,专利的权利要求书写得硬不硬,还有——未来的市场是不是真的愿意买单。
难在哪儿?难在没标准
你以为技术银行是开个柜台收专利?太天真了。最大难题就是技术估值没有统一标准。房子有市场价,股票有收盘价,可技术呢?同一个技术,你问十个评估师,能给你十个报价,差距大到让你怀疑人生。
另外,技术这东西还有个流动性问题。房子没卖掉还能出租,技术存银行里,如果一直没人接盘,那银行就得自己养着维护?每年还得交年费,万一技术被更新替代了,那就成了废资产。所以你看,技术银行的门槛高得吓人——你得有足够的项目储备、有专业的评估团队,还得有风控机制,不然妥妥的成了“专利垃圾场”。
我有个朋友在银行做科技金融,他吐槽说,现在很多所谓的“技术银行”,其实就是给科技企业放贷款,抵押物还是房产。这不扯淡嘛!那叫科技支行,不叫技术银行。真正的技术银行,应该是能看到技术本身的现金流潜力的,比如转化后的收益分成、股权回报、甚至技术证券化。但这些玩法,国内还没几家玩得转。
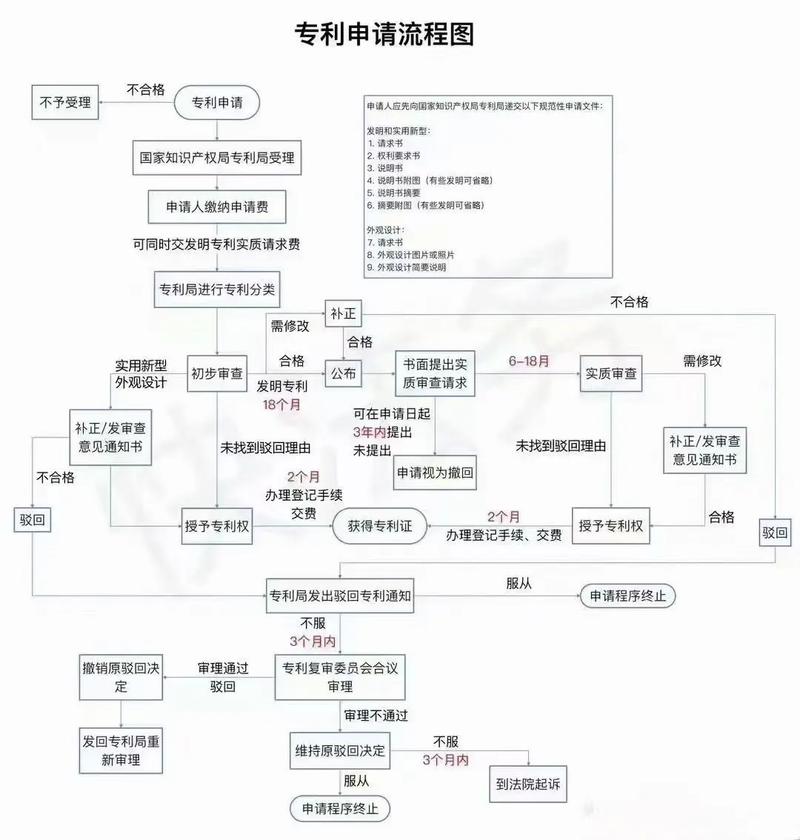 技术银行专利评估流程示意图
好消息是,方向没错
 好消息是,方向没错
虽然难,但不得不承认,搞技术银行是必然趋势。你看现在的科技型企业,尤其是硬科技公司,早期没收入,只有一堆专利和技术图纸。传统银行看不上,投资机构又嫌太早。技术银行正好可以填补这个空白——把技术存进去,换成流动资金,或者用技术入股,让持有者能继续推进研发。
国外有些成熟的做法,比如日本、德国,人家早就有类似的技术转移机构,虽然不叫“银行”,但本质上就是做技术存款、贷款、投资的生意。他们把政府资金、企业研发、大学实验室串起来,形成一个闭环。咱们现在全力搞科技成果转化,建技术银行,其实就是想把这套逻辑跑通。
但注意,别迷信国外的模式。中国的技术交易市场有自己的怪脾气——很多技术是藏着掖着的,怕泄密,怕被山寨。所以技术银行还得承担一个“信任背书”的角色,你得让企业觉得,把技术交给你是安全的,你不会拿去抄,也不会随便透露给竞争对手。这得靠严格的保密制度和法律保障,还得有技术背景的人把关。有点像一个“技术公证处+交易所”的混合体。
实操中的那些坑
讲讲具体怎么建吧。首先你得有个“技术仓库”,也就是技术资产数据库。这个库不能只是记个名字,得把技术分解成可交易的单元——比如专利族、著作权、技术秘密、甚至是研发团队的经验包。每个单元都得有详细的技术描述、法律状态、应用场景、成熟度等级。就像银行给贷款客户建档案一样细致。
然后是评估体系。前面说没标准,但你要建银行,就得自己定一套标准。我见过一个还算靠谱的做法——把技术跟现有企业做匹配测试,找几家潜在的接收方,看看他们愿意出什么价。这有点像拍卖的“询价圈”。如果询价结果都不好,那这技术就不太适合入行,宁可拒收也别烂在自己手里。
最后是资金链。技术银行光靠收手续费活不下去,得有自己的投资功能。比如,你存一项技术进来,银行可以给你一笔“技术质押贷款”,利息比高利贷低,比银行基准利率高。银行赚的是利差,同时还能跟企业约定,将来技术转化成功,再分一块利润。这风险挺大,但一旦成了,利润也厚。说白了,技术银行就是个高风险高回报的金融玩家。
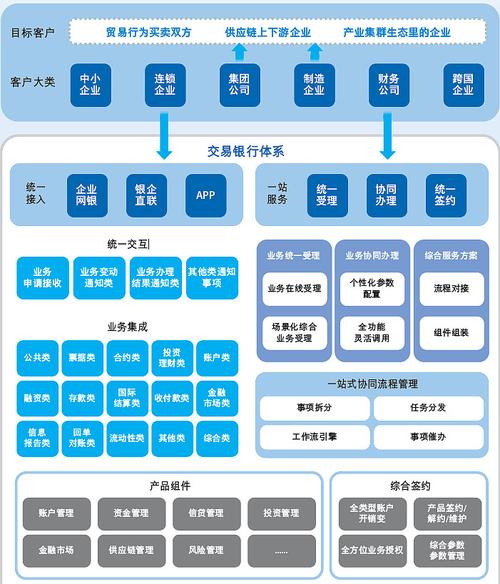 技术银行交易结构图
还得提一下生态。技术银行不是孤零零的,得跟孵化器、天使投资、产业方、技术交易所捆在一起。比如,银行可以跟产业方签“技术包销协议”——你这个产业方向需要什么样的技术,我帮你定向去收集。也可以跟高校签“技术托管协议”——教授们只管发明,商业化的事交给银行。你看,这活又杂又累,但确实是干货。
说实话,眼下国内的技术银行大多还在试点,有些叫“技术产权交易所”,有些叫“知识产权运营中心”。真正意义上把“存款、贷款、投资”功能打通的技术银行,还没出现。但这恰恰是机会,谁先跑通谁就能定规则。
到最后,我想说一句话——技术银行建设,不是搞个网站挂专利,而是造一台“技术变现的机器”。这机器的零件,有制度、有专业人才、有风控模型,还有一颗敢赌未来的心。我知道很难,但这事值得做。毕竟,如果连技术都不能当钱花,那我们还怎么指望靠创新吃饭呢?