创业投资引导:别让好项目死在黎明前
说实话,我一直觉得现在的创投圈有点魔幻。一边是头部的项目被资本挤破门槛,估值高到离谱;另一边,那些真正有原创技术的早期项目,反而没人看一眼。
所以我特别想聊聊创业投资引导这个话题。这玩意儿不是简单的给钱,它是门平衡术。很多地方政府搞引导基金,花了几十个亿,最后水花都没溅起来。为什么?因为太多人把引导基金当成了普通的FOF。
先明确一个概念(别急着划走):创业投资引导基金,本质上是政府拿真金白银,把社会资本往早期科技项目上赶。但政府不直接投项目,而是投到子基金里,做LP,通过让利机制,吸引有本事的GP来管钱。这中间有个关键点:引导基金必须容忍更高的失败率。硅谷银行之前发布过一个数据,美国早期科技创业的中位回报期是7-10年,失败率超过70%。可你再看国内一些政府引导基金,考核周期居然要求3年退出,不赚个10%不让走——这不扯犊子吗?
科研成果转化,为什么总是卡在“最后一公里”
 科研成果转化,为什么总是卡在“最后一公里”
我最近接触了一家搞新材料的中科院团队,技术是真牛,专利有七八项,产品性能吊打国外巨头。但实验室小试中试都过了,一到规模化生产就缺钱。他们去找商业VC,对方一看是硬科技,直接摇头:“太慢了,我等不了八年。”找银行贷款?没抵押,第一批订单还没影儿。这种尴尬,在中国科研院所里太普遍了。
创业投资引导基金的第一个使命,就是补上这个市场失灵的区域。你想想,如果光靠市场逐利,谁能扛过那么长的周期?政府引导基金能。它带着政策性目标,可以承受低回拨、长周期,甚至优先让利给GP。
但咱们也得承认,很多引导基金没干好。问题出在哪?考核机制扭曲。有的地方把母基金的收益率当KPI,逼着子基金去投一些后期项目,早把“引导”俩字忘了。这就像你本来想让乌龟跑马拉松,结果你拼命催它跟兔子比短跑——越跑越偏。
引导基金的运作设计:让子弹飞一会儿
那好的引导基金什么样?我研究过深圳、苏州、合肥这几个城市,有几个共性。
第一,敢做劣后。所谓劣后,就是政府出资部分在亏损时优先承担损失,让社会资本有安全感。这就像是“你上前方打仗,我负责挡子弹”。比如苏州工业园区元禾控股,2010年就开始搞这种模式,到现在孵化了上千家硬科技企业。
第二,不干预具体项目。政府只定大方向(比如重点投半导体、生物医药),具体怎么选项目、怎么估值、什么时候退出,都是子基金GP说了算。可有些地方呢?隔三差五发个红头文件,一个项目要过三道审批,等批下来,黄花菜都凉了——这不叫引导,这叫指挥。
第三,退出机制要多元。除了IPO和回购,还有份额转让、并购、清算。现在各地搞的S基金就是试点。毕竟你不能指望每家都以博彩的方式赌IPO。
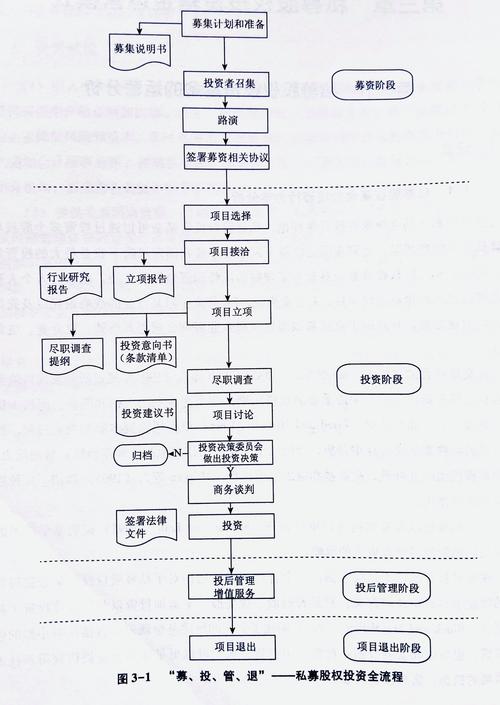 政府创业投资引导基金运作模式流程图
看看这些真实案例,教训太扎心
 看看这些真实案例,教训太扎心
我有个朋友在某二线城市引导基金当副处长,他说前几年他们投了三支子基金,结果其中两支全投了O2O和P2P,最后亏得底儿掉。为什么?因为他们当时太关注“合作机构的品牌”,以为行业排名前十就一定靠谱。可那些大牌GP根本不拿你的钱当回事,最多用你的1个亿配套自己的项目,管理费照拿不误。引导下去,反而把泡沫越吹越大。
反过来,你看新加坡的淡马锡,旗下的祥峰投资(Vertex Ventures),后来跟武汉市政府合作,专门投早期AI项目,要求必须有本地产业孵化环节。据我在那边的朋友反馈,这效率还不赖。关键在于引入了有技术背景的CVC,而不是纯粹的财务投资人。
所以创业投资引导,真不是撒钱给GP就完事的。你得想清楚自己要什么:是招商引资?是产业升级?还是单纯的就业指标?有清晰的目标,才能设计好子基金的约束条款。
科研团队的机遇与陷阱
如果你的项目是高校孵化出来的,想拿政府引导基金,我劝你做几件事。
第一,学会用科研成果说话。引导基金虽然不要求短期回报,但一样要立项论证。你得把技术壁垒讲清楚。最好拿第三方检测报告,别只发论文。好多科研团队以为专利就是护城河,其实很多专利就是一张纸。
第二,选对GP。很多时候引导基金不会直接投你,你是拿子基金的钱。所以你要看GP和引导基金的政策如何绑定。有的GP为了拿到政府钱,会答应投一些早期项目,但投完之后怎么协助你?管理费多少?这些都得掰开揉碎了谈。
第三,准备好被“管”。政府引导基金要求你设立在本地,工商税务社保都要迁过去。这对某些团队有点难受,但反过来想,这也是给你打了一个“标签”,以后更容易拿到当地的政策资源。
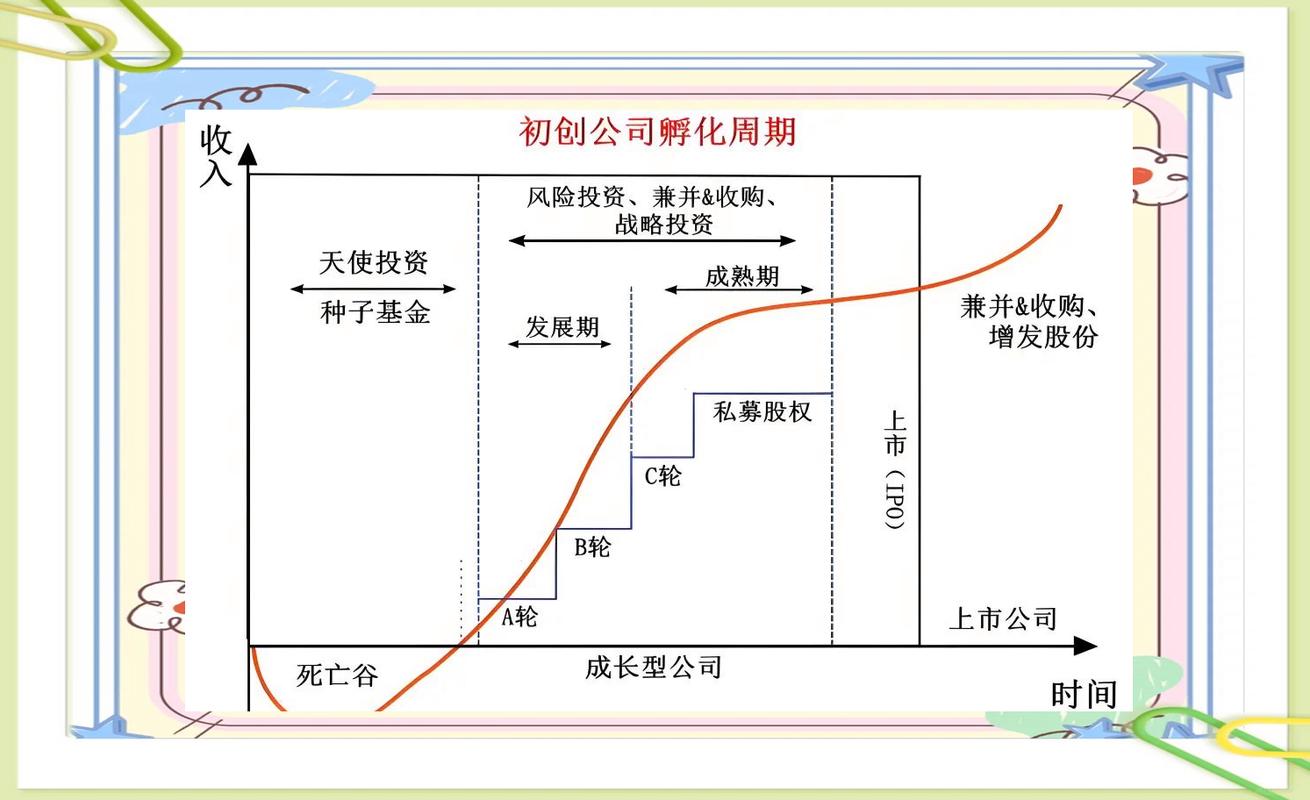 早期硬科技项目融资阶段与估值变化示意图
中国的引导基金,下一步往哪走?
 中国的引导基金,下一步往哪走?
目前全国累计设立的政府引导基金已有2700多支,目标规模超15万亿人民币。但真正能形成循环、持续投资的,估计连三分之一都没有。大批资金躺在账上,因为投不出去。为什么?不是没项目,而是很多引导基金把风险控制玩到了极致。
我特别想吐槽一句:有些地方国资委,居然要求子基金投我们本地企业的比例不低于80%。你翻翻美国SBIC(小企业投资公司)的做法,人家也是政策性资金,但人家允许投全国,甚至全球,只要创投是投早期硬科技,照样有税收优惠。咱们呢,画地为牢,结果当地的好项目没几个,坏的项目被硬凑上去。
好消息是,最近两三年,“敢扛事儿”的地区越来越多。广州市的科技创新母基金,把返投比降到了1.5倍,还允许在投完出成果后再认定;陕西的“百转千”计划,干脆允许引导基金直接跟投早期科研项目。变化很细微,至少方向对了。
还有一点,数字化赋能。现在好几位省市的引导基金都用大数据做项目评级,把专利数据、论文引用、产业协同度量化,减少人为判断的偏差。别看这不起眼,其实能极大降低前期的尽调成本。
所以,你该怎么办?
如果你是创业者,别总想着跟市领导吃饭来拿钱。现在政府的打法越来越专业了,你最重要的是把技术指标做扎实。你可以在知识产权局查一下该引导基金的合作GP名录,然后有针对性地去对接。
如果你是投资经理,多研究一下省市区三级引导基金的政策差异。有的地方激励极其丰厚,你募的规模越大,管理费越高,同时跟你分担风险。有的地方就是一群官僚在扯皮,离远点,别浪费时间。
最后说句掏心窝的:创业投资引导不是慈善,也不是发福利,它是成熟资本市场里最需要耐心的一环。你要是抱着“弯道超车”的心态来投机,大概率会翻车。把心沉下来,把优质科技成果当庄稼种,收成自然有。
行了,先聊到这儿。有空我再扒一扒那些失败的引导基金,能写出一部血泪史。