把碳移出大气之后:负排放技术研究的能耗、监测与治理边界
负排放技术研究常被放进气候政策的兜底栏。这个位置很危险。兜底意味着可以晚点减排,再用工程手段把碳抽回来。物质流不认这种叙事。任何移除都要消耗能量、占用土地、依赖封存,并且必须在某个边界内被核算。边界一换,负值就可能变成转移。
概念边界:负排放须以净移除为判据
负排放的目标不是“少排”,而是从大气中移除二氧化碳并持久封存。这个定义听上去简单,却要求额外性、持久性和可监测性同时成立。额外性问的是:如果没有这项活动,这部分碳是否仍会留在大气中?持久性问的是:封存一百年、一千年,还是只到下一次火灾、泄漏或政策变更?可监测性则决定账本能否被第三方复核。
因此,煤电厂加装碳捕集通常不是负排放。捕集的是烟气中的碳,源头仍是化石碳。除非生物质混烧或直接空气捕集,否则净移除为零。把捕集的二氧化碳注入油田驱油,也要分开计算:一部分碳被封存,另一部分随采出液和能耗重新进入循环。核算边界若停在捕集口,负排放就被高估了。
 直接空气捕集吸附模块与大型风机实景
技术路径的物理约束:热力学、物质流与土地
直接空气捕集面临的是低浓度问题。大气中二氧化碳体积分数约 420 ppm,捕集材料必须反复吸附、脱附。液体胺法、固体吸附法都在降低再生能耗,但热能与电力的碳强度直接决定净移除量。若再生热来自天然气,系统仍可能净正排放;若电力来自高碳电网,风机和泵的排放会吃掉部分移除量。这不是否定技术,而是要求把供能系统纳入同一账本。
生物质能碳捕集与封存依赖光合作用先固定碳,再在发电、供热或发酵过程中捕集。它的成本口径常低于直接空气捕集,约束却更硬:土地、水、肥料、生物多样性,以及生物质供应链的排放。若原料来自毁林,或与粮食生产竞争,净负值会被土地碳损失抵消。封存环节同样不轻松。盐水层封存需要地质表征、井完整性、压力管理和长期监测;枯竭油气藏有现成井网,却存在老井泄漏通道。
增强岩石风化走的是另一条路。橄榄石、玄武岩粉碎后撒在农田或海岸,通过碳酸盐反应固定二氧化碳。反应速率受粒径、温度、湿度和土壤酸度控制。吨碳移除往往需要数吨岩石,采矿、粉碎和运输的能耗不可忽略。更麻烦的是重金属释放和土壤生态影响。海洋碱度增强理论容量可观,但海洋化学、生态响应和跨边界治理都缺乏长期实验。生物炭和蓝碳同样有持久性问题:热解温度、原料、土壤环境会改变碳的停留时间;红树林和海草床可能排放甲烷,抵消部分埋藏。
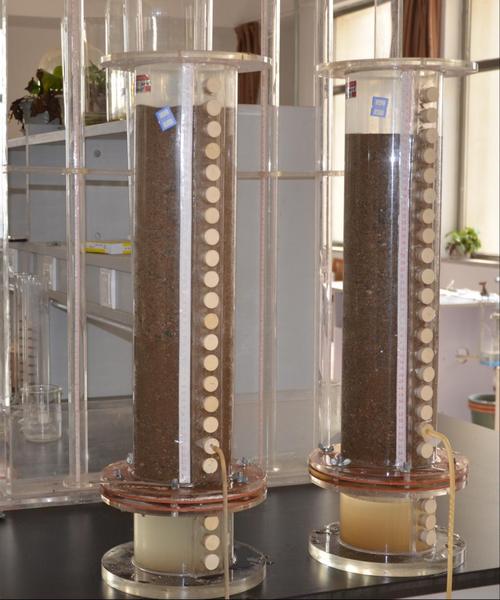 增强岩石风化橄榄石矿化反应柱实验
监测与核算:负排放的信任来自可验证性
 监测与核算:负排放的信任来自可验证性
负排放技术研究的难点不在概念图,而在测量、报告与核查。大气浓度变化太微小,无法直接归属到某个项目。常用的办法包括生命周期评价、通量塔、同位素示踪、地质监测和卫星遥感。每种方法都有盲区。生命周期评价对边界和分配规则敏感;通量塔受天气和地形干扰;地质监测能发现泄漏,却难以证明千年尺度的封闭。
碳信用市场把问题放大了。双重计算、永久性缓冲池不足、基线虚高,都会让账面上的负排放脱离大气中的实际变化。更关键的是责任链:项目运行期结束后,谁维护封存井?谁承担泄漏赔偿?若责任只覆盖二十年,而气候影响以百年计,持久性折扣就不是技术参数,而是治理参数。森林碳汇的火灾释放已经提供过反例:一场火可以把多年 credit 变成排放源。
部署边界与风险:规模不是简单放大
 部署边界与风险:规模不是简单放大
把实验室装置放大到十亿吨级,会撞上能源—水—土地系统。直接空气捕集需要大量低品位热和电力,若与数据中心、工业供热竞争,边际排放和电价都会变化。生物质能碳捕集与封存需要稳定原料,运输半径一长,经济性和排放都恶化。矿化路径需要采矿许可、粉尘控制和产品去向。海洋干预则涉及公海治理、生态不确定性和社会许可。
成本曲线也不应被线性外推。直接空气捕集目前处于数百美元每吨二氧化碳的区间,学习率、模块化制造和吸附剂寿命都会影响下降速度。生物质路径的现金成本可能较低,但土地机会成本没有完全进入价格。封存成本取决于盆地地质和输送距离,跨国运输还会带来法律与泄漏风险。一个常被忽略的反例是:若移除的二氧化碳用于生产燃料,随后又被燃烧,负排放的持久性就被缩短为几个月。
研究议程:把不确定性当作设计变量
 研究议程:把不确定性当作设计变量
负排放技术研究需要更诚实的边界设定。项目级核算应与大气监测、地质监测和供应链数据打通,失败案例也应公开。材料研究可以关注吸附剂降解、矿化动力学和低能耗再生;系统研究应比较不同供能结构下的净移除;治理研究要回答责任期限、跨境封存和公众参与。移除不是减排的替代品。若减排延迟,所需移除规模会迅速超出土地、能源和地质封存的可承受范围。
更可修正的路径或许值得关注:小规模、可逆、可监测的试验先积累证据,再决定是否扩大。这里没有单一答案。负排放技术研究真正要生产的,不是一张技术清单,而是一套条件明确的判断:在什么能源结构、什么土地约束、什么监测能力、什么责任制度下,某种路径才可能产生净负值。缺少这些条件,负号只是会计幻觉。