风险管理方法的可计算边界:从概率矩阵到韧性决策
风险不是一张矩阵
多数组织的风险管理从风险矩阵开始。概率乘影响,红黄绿分区。它直观,便于沟通,也便于放入季度报告。问题在于,矩阵把连续、相关、随时间变化的风险压缩成离散标签,信息损失不可逆。当概率与影响都被主观标度化,乘法或加权求和缺乏基数意义。两个不同机制的风险可能落在同一格,却需要完全不同的控制策略。比如服务器硬件故障与合规处罚,前者可用冗余与备件缓释,后者要靠流程审计与法律设计。矩阵看不出这些差异。
更麻烦的是,风险不是静态清单。它是条件分布。项目阶段、外部环境、控制成熟度变化时,暴露量随之漂移。静态登记册容易产生“已识别即已管理”的错觉。风险管理的起点应是界定决策问题:要在什么时间窗内、对哪些目标、以多大置信度、限制何种损失。没有决策语境,评估就退化为填表。
 企业风险矩阵评估会议白板场景
从矩阵到图模型
方法族很多。故障模式与影响分析(FMEA)沿组件展开,适合硬件与流程失效。它的问题是风险优先数(RPN)把严重度、频度、探测度相乘,而这三个维度常为序数刻度。相乘会放大主观差异。改进做法是保留维度,用成对比较或模糊集处理,再映射到决策阈值。
蒙特卡洛模拟把输入不确定性传播到输出分布。它要求联合分布与相关性结构。若只对单变量抽样、忽略尾部依赖,输出会显得比现实更平滑。2008年金融危机中,许多模型假设住房价格区域不相关,尾部同时下跌。相关性假设一错,分散化保护就失效。
贝叶斯网络适合证据更新与因果推理。它把变量依赖显式表达,允许在观测到新证据后更新后验。局限在于结构学习需要数据或专家知识。数据稀缺时,先验选择会主导结果。此时敏感度分析不是可选项,而是必要步骤。
压力测试与情景分析处理尾部与非线性。它们不追求概率精确,而是检验承压能力。情景要足够极端但可解释。若情景只是历史重演,就会漏掉结构变化。供应链中断、网络攻击、地缘冲突,往往没有可用的历史频率。
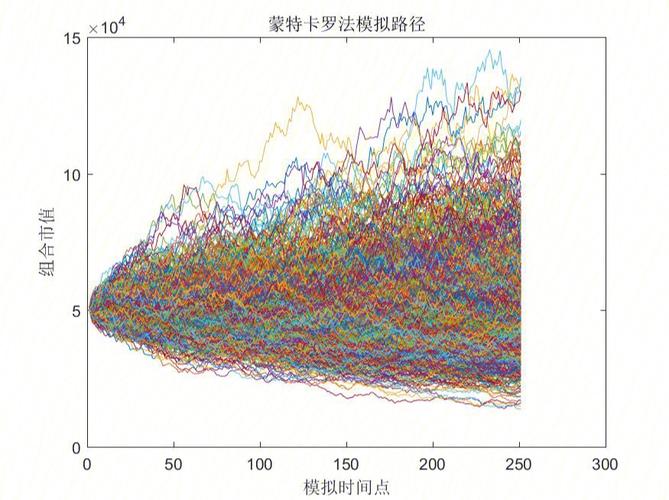 蒙特卡洛模拟概率分布尾部风险图
实现路径:把方法嵌入决策
方法本身不产生价值。价值来自决策改进。实现时,需要把风险度量与风险容忍度连接。常见度量包括期望损失、在险价值(VaR)、期望短缺(ES)。VaR 回答“在给定置信水平下,损失不超过多少”,但不描述超过后的损失规模。ES 弥补这一点,却对尾部模型敏感。选择哪个,取决于决策问题是资本充足、运营连续性还是声誉保护。
控制措施应映射到风险机制。Bow-tie 分析把威胁、顶级事件、后果与屏障并列。它能暴露屏障的共同失效模式。比如多道审批若依赖同一身份系统,就不是独立屏障。瑞士奶酪模型提醒,事故常是多重漏洞对齐。对齐条件需要主动寻找,而非事后归因。
数据与模型治理同样关键。模型风险包括参数不确定性、结构不确定性、可识别性不足。模型输出应附置信区间与假设清单。若决策者只看到点估计,就会高估精度。可解释性不是装饰,而是风险控制的一部分。当模型用于拒绝贷款、触发召回或调整仓位,解释缺失会带来法律与声誉暴露。
组织层面,风险文化决定方法能否落地。激励若奖励短期收益、惩罚坏消息,风险登记册就会变成公关文档。高可靠组织强调对失败保持警觉。具体做法包括匿名报告、复盘不追责、红队演练。这些机制不复杂,但需要长期投入。
 工业控制系统实时风险监控仪表盘
边界、反例与趋势
 边界、反例与趋势
风险管理方法有边界。深不确定性下,概率无法可靠估计。此时可用稳健决策:选择在多种情景下都不太差的方案,而非依赖期望值。稳健决策放弃部分效率,换取生存概率。这在大规模基础设施、公共卫生、国家安全中常见。
反例也提醒我们,过度量化会制造虚假控制感。长期资本管理公司雇佣大量博士与模型,却在俄罗斯违约后崩溃。模型假设流动性充足、相关性稳定。现实相反。再如,许多银行压力测试通过,仍在危机中需要救助。测试情景未覆盖资金挤兑与市场冻结的联动。
趋势上,实时感知与数字孪生正在改变风险监控。传感器、日志、卫星图像提高观测频率。机器学习可检测异常,但也引入漂移与对抗样本。若训练分布变化,模型性能下降。监控模型自身,成为新的风险管理工作。监管科技与可解释 AI 可能降低合规成本,也可能形成新的依赖。
放到更长的时间看,风险管理方法不是一套固定工具,而是一种决策纪律。它要求明确目标、暴露假设、检验边界、准备预案。方法可以复杂,也可以简单。关键是匹配问题结构。矩阵并非无用,只是不能独自承担决策。概率模型并非万能,只是不能替代判断。把两者放在适当位置,才是可操作的风险管理方法。