技术融资对接的错位与校准:实验室时钟、基金存续期与里程碑
技术融资对接的失败,常常不是钱不够。是两套时钟对不上。实验室按论文、样机和课题结题计时;基金按LP存续期、退出窗口和下一期募资计时。中间那层——中试、客户验证、知识产权归属——没人愿意为它定价。于是路演现场热闹,签约寥寥。我在南京参加过一次闭门对接,桌上摆着样机,基金合伙人先问的是“今年能开票吗”。空气安静了两秒。对吧,这就是错位。
两套时钟,先对表再谈价
把技术融资对接理解成“项目找钱”,容易漏掉一个硬约束:技术成熟度与融资阶段错配。高校院所的成果多处在原理样机到工程样机之间,TRL4—6这一段最尴尬:离产品还远,离论文已远。天使资金嫌它重,产业资本嫌它早,政府引导基金又要看落地和返投。基金那边呢,存续期摆在那里,LP要DPI,投委会要退出路径。你让一支七年期的基金去等一条十年级的硬科技曲线,谈判桌上就会反复出现“估值先压一压”“对赌先签一签”。
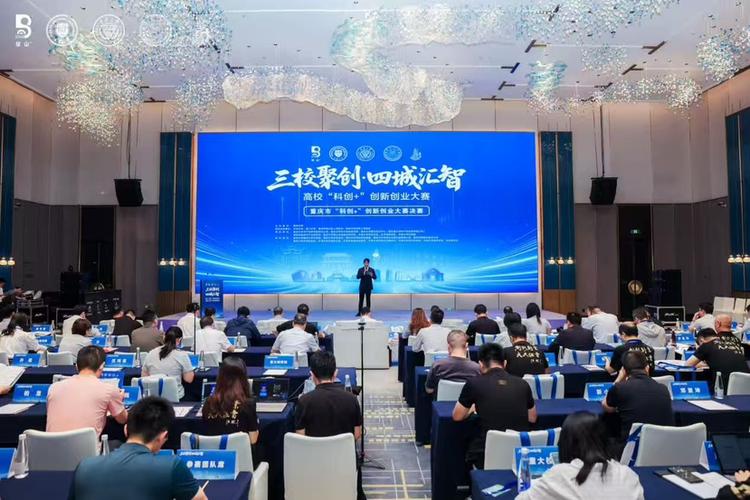 高校硬科技项目技术融资对接路演现场投资机构提问
说实话,我烦透了那种把对接会办成相亲会的做法。签到、路演、交换名片、合影,散场后没人跟进。问题不在会。问题在会前没有预筛选,会后没有分段承诺。一个传感器项目,团队按量产毛利报估值,尽调一查,样机良率不稳,客户只有意向订单。基金压价,团队觉得受辱,谈崩。换个做法:先给概念验证资金做第三方测试,再按测试节点谈里程碑拨款。估值低一些,交割反而快。钱不是唯一变量。确定性才是。
尽调不是查账,是拆信号
技术融资对接里的信息不对称,靠PPT是消不掉的。教授讲技术路线,基金听商业化信号,两边都在猜。尽调要做的,是把“可验证信号”拆出来:专利族是否覆盖核心权利要求,第三方测试报告是否可复现,付费试点客户是否愿意出推荐函,核心团队是否全职,学校职务发明是否完成分割。信号越贵,越可信。免费样品、口头意向、漂亮奖项,成本太低,噪音太大。
 技术融资对接中专利尽调与样机测试记录核查场景
知识产权归属是暗礁。很多项目到交割前才发现,核心专利挂在导师名下,学校持股比例没批,学生创始人还背着竞业限制。麻烦在这里:技术融资对接不是法务补课班,但法务瑕疵会把融资直接拖死。我的判断是,知识产权归属和作价入股方案要在见投资人之前拆清楚。拆不清,就先别谈估值。否则谈得越热,后面越难看。
把“撮合”改成“分段承诺”
 把“撮合”改成“分段承诺”
撮合解决的是“认识”,不解决“定价”。技术融资对接要往前走一步,得把单次交易拆成可执行的分段:概念验证资金、里程碑拨款、可转债、股权融资、订单融资。每一段对应一个可验证节点。节点没到,不追加;节点到了,按约定行权。这样基金能控制风险,团队也不用一上来就让出过多股权。条件也很清楚:节点必须可测,验收标准要写进条款,不能写成“技术达标”这种糊话。
对接前的预筛选同样关键。不是所有项目都该进同一场路演。做医疗器械的,和做工业软件的,听的基金根本不是一拨人。把技术就绪度和商业就绪度做成双轨评估,再把评估结果翻译成投资人能读的风险语言,比多办三场对接会管用。嗯,这活很脏,很细,但省时间。
边界与反例:不是所有技术都适合股权融资
有些技术,天生不适合股权融资。短周期、可委托研发的工艺改进,拿合同收入更顺;平台型技术如果找不到明确场景,硬融股权只会把估值架在空气里;团队不愿全职、学校持股谈判久拖不决的项目,先做概念验证和产业合作更现实。反例也要说:如果客户是央企或军工,采购周期长,基金存续期又短,硬压对赌条款,后面大概率变形。
我倾向于把技术融资对接看成筛选器,不是婚礼。它该干的事,是把错位的时钟摆到同一张桌上,把不可验证的承诺拆成可验证的节点,把知识产权和团队问题提前暴露。做不到这些,再热闹的对接,也只是把两套时钟的滴答声混在一起。听上去很响。其实没对上。