研发费用管理别只盯发票:科研项目台账、工时证据链和加计扣除的坑
先讲个真事。去年一家做新材料的客户被税务抽查,老板拍着胸脯说研发投入实打实。结果财务抱出来三本账。项目编号对不上,工时表还是后补的。老板脸都绿了。说实话,这种场面我见得太多了。研发费用管理真不是年底让财务编几张表就能糊弄过去的。它像一条链子。立项、预算、工时、材料、折旧、委外、成果,哪一环松了,核查时都可能被拽出来。
很多科研团队项目做得漂亮,台账一塌糊涂。懊恼吗?当然懊恼。可问题不在财务懒,也不在研发不配合。链条没搭起来,大家都觉得自己在帮忙,最后帮成了糊涂账。
研发费用管理,先管项目还是先管发票?
我的答案很直接:先管项目。发票只是结果。没有项目边界,发票越多越乱。你看,研发费用加计扣除、高新技术企业认定、科研经费验收,背后都问同一个问题——这笔钱为什么算研发?答不上来,票再真也悬。
立项书别写成PPT口号。项目目标、技术路线、参与人员、预算科目、预期成果,能写多实写多实。项目编号要贯穿始终。采购申请、领料单、工时记录、委外合同、测试报告,全挂同一个编号。研发费用管理的核心不是发票,是项目、工时、材料、成果之间的证据链。这句话我逢人就讲。真的。
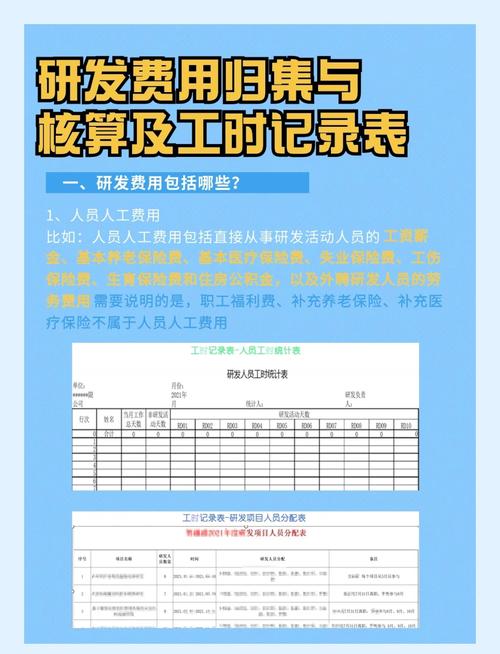 科研实验室研发项目工时分配表与费用归集台账场景图
还有预算。别把预算当成申请经费时的摆设。研发项目超支不可怕,可怕的是超支了没人知道,最后全塞进一个大科目。财务月底对着一堆票猜用途,猜得出来才怪。建议按月看项目预算执行,材料费、人工费、委外费、设备折旧分开盯。异常早暴露,调整才有空间。
工时和材料,最容易糊弄也最容易翻车
研发费用里,人工费和材料费是大头。也是最容易出问题的地方。先说工时。很多企业到汇算清缴前才让研发人员补工时表。补出来的表,整齐得像打印模板。你信吗?核查人员也不傻。
工时记录要日常化。谁、哪天、在哪个项目上、干了什么,至少能对上。兼职研发人员更麻烦。行政、销售、生产人员偶尔参与研发,得有依据。别一拍脑袋按比例分摊。工时分配要有项目任务单、周报、会议记录或者实验记录做支撑,不能只靠一张月底填的分摊表。这不是较真。这是保命。
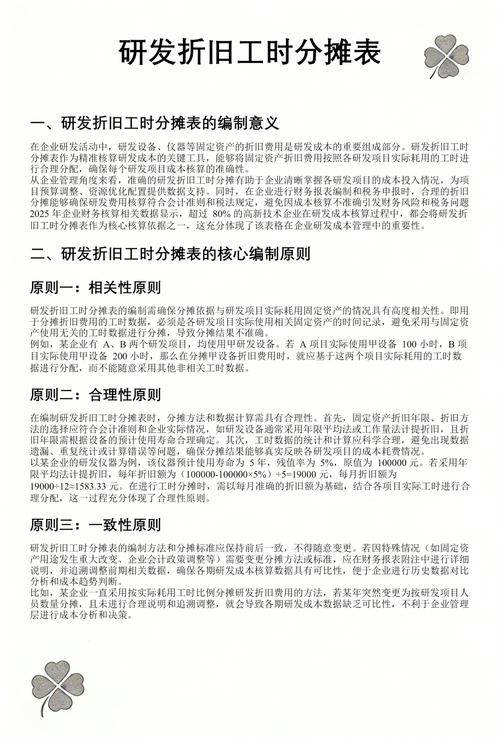 研发项目材料领用单与仪器设备折旧分摊表实拍图
材料也一样。研发领料和生产领料混在一起,是常见坑。领料单上不写项目编号,仓库图省事,财务只能按经验拆。经验这东西,平时好用,审计时不好用。尤其是试制、中试阶段,材料去向要能说清。剩料、废料、样品怎么处理,也得留痕。别嫌麻烦。等到被问“这批材料到底用在哪个项目”,翻不出记录,那才麻烦。
设备折旧也别忽略。研发专用设备和共用设备,分摊逻辑不一样。共用设备按工时或者使用记录分摊,比按收入分摊靠谱得多。有人图省事按项目预算比例摊。说实话,预算比例和实际使用有啥关系?经不起问。
资本化还是费用化,别等审计来了才拍脑袋
研发费用资本化,诱惑大。利润好看。可资本化的条件不是拍脑袋能过的。开发阶段才算,研究阶段不行。还要证明技术可行性、完成意图、产生经济利益的方式、资源支持、支出可靠计量。每一条都要证据。很多企业把资本化时点提前,审计一调,利润就变脸。
我的建议是保守一点。没有扎实的证据链,别急着资本化。资本化时点要有立项决议、阶段评审报告、测试记录、市场分析或者客户验证材料来支撑。资本化后的摊销年限、减值测试,也得有说法。别把研发费用管理做成利润调节器。短期好看,长期埋雷。
费用化也不等于随便。费用化项目同样要归集清楚。加计扣除时,费用化金额和资本化摊销额的处理不一样。辅助账要按项目设置。人员人工、直接投入、折旧费用、无形资产摊销、新产品设计费、委外研发费,分门别类。别用一个Excel表打天下。表可以简单,逻辑不能乱。
数字化系统能救命,但别买了个寂寞
现在不少企业在上研发管理系统。业财融合、项目台账、工时填报、费用归集,一套流程跑下来,确实省事。行业里也在讲研发费用数字化管理。听着挺热。不过话说回来,系统不是万能药。基础数据规则没定好,上线就是把糊涂账电子化。
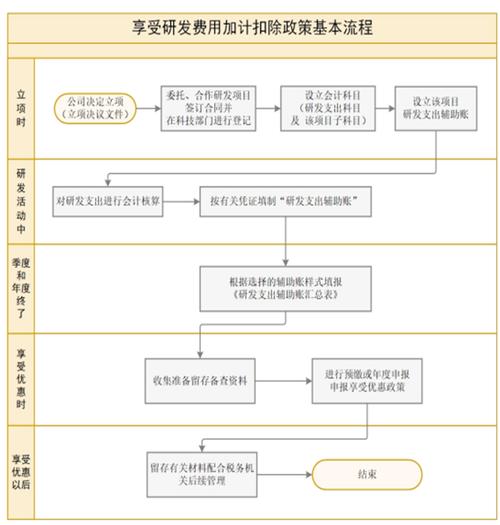 高新技术企业研发费用加计扣除辅助账申报流程截图
我见过一家企业,系统买了大几十万,项目编号规则三个月改两回。研发人员填工时像交作业,财务导出的辅助账还得手工二次整理。图啥呢?系统上线前,先把项目编码、科目映射、工时审批、材料领用流程定清楚。谁录入,谁审核,谁归档,责任到人。数字化解决的是留痕和效率,前提是管理规则先跑通。
还有政策变化要跟。研发费用加计扣除比例、高新技术企业认定口径、科研经费包干制,这些年都在调。财务不能闭门造车。研发也不能只管技术。两边得坐下来对口径。每月一次小会对账,比年底大战强太多。真的。
最后提醒一句。别等抽查通知到了才翻箱倒柜。研发费用管理,平时多流汗,核查少流泪。项目编号、工时记录、领料单、阶段评审,这些看着琐碎。关键时刻,它们就是你的底气。