看不见的刹车:跳出惯性认知的风险管理方法
很多人找方法,开口就要万能清单,要拿来就能用的操作步骤。
大部分时候,这类清单救不了你。
反而会把你拖进"做了风控就不会出事"的幻觉里。
 制造业供应链风险传导路径示意图
真正合理的目标,是"把风险控制在你能承受的范围内",同时不对正常的增长产生过度约束。这句话说起来简单,做起来很多人走偏。去年我在南京接触过一家做新能源配套的工厂,老板为了防原材料涨价,把一半的现金流拿去囤货,结果下游需求突然下滑,库存砸在手里,资金链差点断了。他防对了风险,却踩了另一个更大的坑。
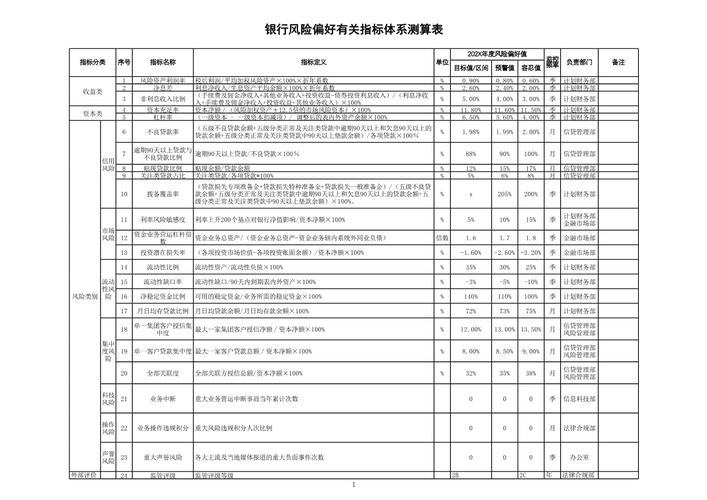 商业银行信用风险压力测试测算表
绝大多数黑天鹅事件,本质上都是用错了方法的灰犀牛。2020年疫情之初,很多做出口贸易的企业,只买了货物运输险,属于兜底型,没人想到会出现港口停摆、订单全取消的情况,兜底的额度根本覆盖不住损失。反过来,如果提前做了客户地域分散的布局,哪怕一个区域停了,其他区域还能走,损失自然就降下来了。
说实话,我见过太多中小老板,宁愿每年花几十万买保险,不愿意花几万块做一次全链条的情景推演。不是不想,是觉得推演看不见摸不着,不如买保险踏实。可真出事的时候,保险赔的那点钱,够不够救你的企业?
不过话说回来,预判法也不是万能的。所有基于历史数据的预判,都有一个绕不开的bug:从未发生过的事,你根本算不出来概率。2008年美国次贷危机,很多投行的风控模型用了几十年,从来没出过错,为什么会爆雷?因为模型里根本没给"全国范围内房价同时下跌"这个情景留位置,之前几十年从来没发生过,所以模型直接把这个概率归成了零。结果呢?大家都知道了。
 落地必须守住三个边界,别越界
第一个边界是成本边界。任何风控都是有成本的,你花一百万做风控,最后只避免了十万块的损失,这笔买卖就亏了。很多中小机构跟风做量化风控,上一大堆系统,招一堆人,最后算下来,成本比风险损失还高,纯粹是交智商税。我认识一个做线下生鲜连锁的老板,之前听人说要防偷盗损,花了二十多万装了全套的AI识别防盗系统,一年下来,少丢的货才不到三万,剩下的十几万全打了水漂。对他来说,最有效的风控就是让理货员多巡两次场,成本不到两万,效果比AI还好。
第二个边界是信息边界。很多方法要求你拿到完整的信息,才能算出准确的风险。可现实里,绝大多数风险就是因为信息不完整才存在的。你连对手的底牌都看不全,怎么可能算准风险?这个时候,精准测算不如留足缓冲。做项目预留15%的预算缓冲,做库存留10%的安全库存,现金流永远保留能撑6个月的备用金,这些看起来很笨的方法,比那些花里胡哨的精准模型有用多了。
第三个边界是组织边界。方法是死的,人是活的。再好的方法,架不住执行的人目标不对。业务部门要冲KPI,自然会想办法绕开风控,风控部门要避责任,自然会想办法卡掉所有有风险的业务。很多公司把风控放在业务部门下面,负责人就是业务总监,结果风控变成了业务的附庸,根本起不到作用。还有的公司把风控变成独立的权力部门,拥有一票否决权,结果什么业务都批不下来,公司活活饿死。怎么平衡?说白了,就是风险和收益绑定,风控要承担增长的责任,业务要承担风险的责任,不能光一方说了算。
市场永远在变,没有一劳永逸的方法。你要做的,从来不是找一套万能公式套进去,而是搞清楚自己能承受什么,想要得到什么,再选适合自己的思路。毕竟,刹车是用来让车开得更快更远的,不是用来让车停着不动的。
错把终点当起点:风控的前提从来不是消除风险
任何商业活动,只要有不确定性,就有风险。开饭店怕疫情封城,做出口怕汇率跳水,搞研发怕投入打水漂,就连存个银行都怕通胀缩水。 你不可能把所有风险都消掉。想要零风险,只有一个办法:什么都别干。可什么都不干,本身就是最大的风险——错过增长,被市场淘汰。 很多企业栽跟头,不是没做风控,是从一开始就搞错了目标。他们招风控团队,上系统,定流程,目标是"不出事",为了不出事,干脆把所有可能有风险的业务都停了。最后企业慢慢死掉,风控倒是"完成了目标"。可笑吗?一点都不,每年都有一堆这么干的公司。制造业供应链风险传导路径示意图
真正合理的目标,是"把风险控制在你能承受的范围内",同时不对正常的增长产生过度约束。这句话说起来简单,做起来很多人走偏。去年我在南京接触过一家做新能源配套的工厂,老板为了防原材料涨价,把一半的现金流拿去囤货,结果下游需求突然下滑,库存砸在手里,资金链差点断了。他防对了风险,却踩了另一个更大的坑。
两类逻辑的分野:你用的是兜底法还是预判法
现在市面上的思路,基本分成两类,本质差得很远。 一类是事后兜底型。出了风险之后,帮你降低损失。比如买财产保险,设定损止损线,对赌协议,都属于这一类。这类方法的好处是简单,成本清晰,适合应对发生概率低、损失幅度可测算的风险。 另一类是事前预判型。在风险发生之前就调整布局,从根源上降低风险发生的概率。比如供应商分散布局,做压力测试,情景推演,研发多管线并行,都属于这一类。这类方法适合应对发生概率高,或者一旦发生影响不可控的风险。 很多人用错了方法,就是没搞清楚这个分野。商业银行信用风险压力测试测算表
绝大多数黑天鹅事件,本质上都是用错了方法的灰犀牛。2020年疫情之初,很多做出口贸易的企业,只买了货物运输险,属于兜底型,没人想到会出现港口停摆、订单全取消的情况,兜底的额度根本覆盖不住损失。反过来,如果提前做了客户地域分散的布局,哪怕一个区域停了,其他区域还能走,损失自然就降下来了。
说实话,我见过太多中小老板,宁愿每年花几十万买保险,不愿意花几万块做一次全链条的情景推演。不是不想,是觉得推演看不见摸不着,不如买保险踏实。可真出事的时候,保险赔的那点钱,够不够救你的企业?
不过话说回来,预判法也不是万能的。所有基于历史数据的预判,都有一个绕不开的bug:从未发生过的事,你根本算不出来概率。2008年美国次贷危机,很多投行的风控模型用了几十年,从来没出过错,为什么会爆雷?因为模型里根本没给"全国范围内房价同时下跌"这个情景留位置,之前几十年从来没发生过,所以模型直接把这个概率归成了零。结果呢?大家都知道了。
落地必须守住三个边界,别越界
落地必须守住三个边界,别越界
第一个边界是成本边界。任何风控都是有成本的,你花一百万做风控,最后只避免了十万块的损失,这笔买卖就亏了。很多中小机构跟风做量化风控,上一大堆系统,招一堆人,最后算下来,成本比风险损失还高,纯粹是交智商税。我认识一个做线下生鲜连锁的老板,之前听人说要防偷盗损,花了二十多万装了全套的AI识别防盗系统,一年下来,少丢的货才不到三万,剩下的十几万全打了水漂。对他来说,最有效的风控就是让理货员多巡两次场,成本不到两万,效果比AI还好。
第二个边界是信息边界。很多方法要求你拿到完整的信息,才能算出准确的风险。可现实里,绝大多数风险就是因为信息不完整才存在的。你连对手的底牌都看不全,怎么可能算准风险?这个时候,精准测算不如留足缓冲。做项目预留15%的预算缓冲,做库存留10%的安全库存,现金流永远保留能撑6个月的备用金,这些看起来很笨的方法,比那些花里胡哨的精准模型有用多了。
第三个边界是组织边界。方法是死的,人是活的。再好的方法,架不住执行的人目标不对。业务部门要冲KPI,自然会想办法绕开风控,风控部门要避责任,自然会想办法卡掉所有有风险的业务。很多公司把风控放在业务部门下面,负责人就是业务总监,结果风控变成了业务的附庸,根本起不到作用。还有的公司把风控变成独立的权力部门,拥有一票否决权,结果什么业务都批不下来,公司活活饿死。怎么平衡?说白了,就是风险和收益绑定,风控要承担增长的责任,业务要承担风险的责任,不能光一方说了算。
市场永远在变,没有一劳永逸的方法。你要做的,从来不是找一套万能公式套进去,而是搞清楚自己能承受什么,想要得到什么,再选适合自己的思路。毕竟,刹车是用来让车开得更快更远的,不是用来让车停着不动的。