破局能量密度瓶颈:电池技术研发正在走出实验室误区
去年九月底在南京溧水的电池产业园跑调研,跟几个泡了十年实验室的老工程师聊天,最大的感受是,很多人对这个领域的想象,跟实际情况差了不止一个数量级。
网上动不动就是“颠覆”“革命”,转头一看,马路上跑的大部分新能源车,用的还是十年前架构上改出来的磷酸铁锂和三元锂。
实验室数据的泡沫,落地的隐形门槛
但凡刷过科技新闻,你肯定见过类似的报道:某团队研发新电池,能量密度突破多少多少Wh/kg,续航突破一千公里。
可很少有人告诉你,这个数据是怎么测出来的。大部分实验室成果,用的是小尺寸纽扣电池,极片面积只有指甲盖大,负极用的是纯金属锂片,电解质也做的极薄,说白了就是为了拿好看的数据发论文,根本没考虑量产要解决的问题。
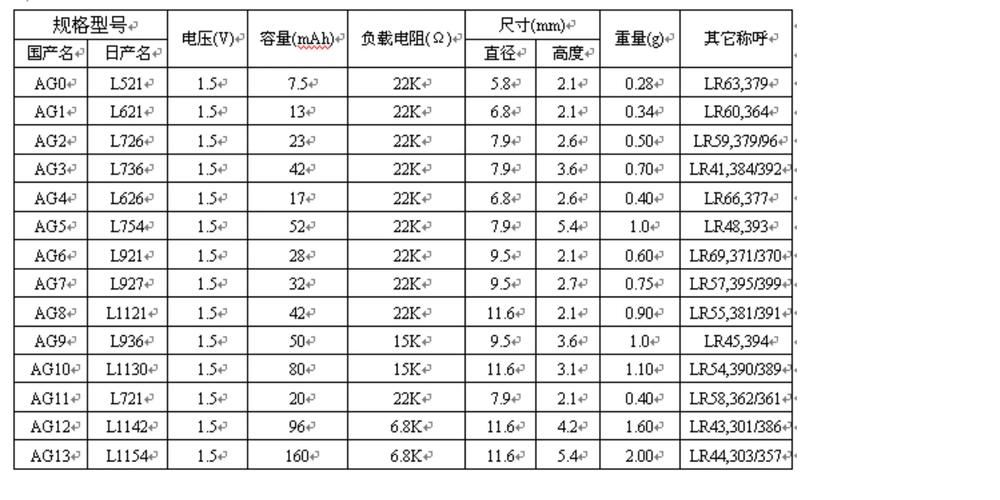 纽扣电池与动力电芯尺寸对比图
把尺寸放大到车用的软包电芯,问题全出来了。锂片的枝晶问题,小电池循环十次没破,大电池循环五十次就穿了隔膜,直接短路起火。硫化物电解质对水分敏感到什么程度?组装环境的露点必须低于-80℃,比八英寸晶圆厂的要求还苛刻,一条量产线的投资就是常规锂电池线的三倍,就算做出来,一块电芯的成本是现有产品的两倍多,哪个普通消费者买得起?
被忽略的三个硬门槛,从来都不是能量密度。是倍率性能,是循环寿命,是制造成本。少了任何一个,再漂亮的实验室数据,也只能躺在论文里。
材料路线的岔路口,没有标准答案的选择题
这几年圈内吵得最凶的,就是哪条材料路线才是未来。说固态的看不上磷酸铁锂,做高镍的看不起锰铁锂,好像非得走出一条一统天下的路线才叫成功。
其实哪有什么标准答案。每条路线都有自己的应用边界,都有绕不开的限制。
就说磷酸锰铁锂,电压比磷酸铁锂高0.4V,能量密度能提15%左右,成本只涨不到5%,看起来很香对不对?可它的电子电导率只有磷酸铁锂的百分之一,低温环境下,零下十度容量掉三分之一,做北方营运的私家车肯定不合适,但放在气候温和地区的储能电站,长期静置浮充,刚好能发挥它能量密度高、循环寿命长的优势,这不就是很好的方向?
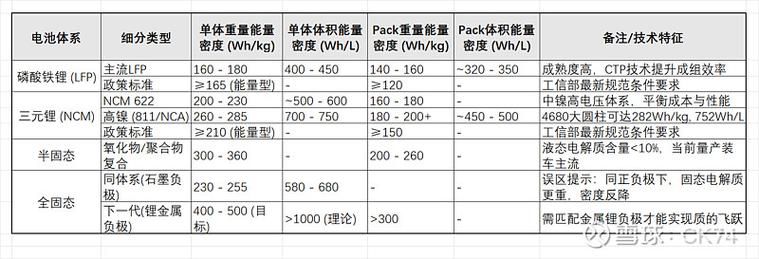 不同电池材料能量密度成本对比图
说实话,我见过太多团队死磕“全固态”这个概念,非得做到100%无液体电解质,可现在半固态路线已经跑通了小规模量产——哪怕只是把电芯里液态电解质的占比从15%降到3%,就能在不对现有PACK结构做大改的前提下,把整包能量密度拉高18%到22%,而供应链的改造成本还不到全固态方案的五分之一,已经有车企在做装车测试了,为啥非要盯着那个遥不可及的概念死磕?
资本热捧的方向,不一定是能最快给产业带来实际提升的方向。很多时候,追热点不如啃硬骨头。
最后一公里的坑,要产学研一起填
 最后一公里的坑,要产学研一起填
我跟工程师聊的时候,他们吐槽最多的,就是很多高校出来的研发成果,看起来专利一堆,拿到工厂试产,良率连30%都达不到。
为什么?从一开始就走错了方向。很多研发是为了发论文,先找一个性能亮眼的新材料,测完数据就写论文报专利,根本没考虑现有产线的供应链兼容性。比如现在炒得很热的高硅含量硅基负极,膨胀率超过30%,现有卷绕设备压完极片,转个弯就裂了,你要换全新的叠产设备,整个产线的投资翻一倍,哪个企业敢随便上?
不过话说回来,这两年已经慢慢变了。不少头部电池企业,会提前把量产的限制条件、产线参数开放给合作的高校研发团队,从立项开始就盯着能落地的问题改,不是为了做一个性能爆炸的样品,是为了做一个能批量生产、成本可控的产品。
这里还有一个容易被忽略的风险:很多跟风上马的项目,核心专利都握在海外团队手里,国内团队只是做了二次开发,真到了要放量的时候,专利卡脖子,之前投的钱全打了水漂。这种例子,最近五年我见过不下十个。
未来几年,这个领域不会有什么一夜颠覆的奇迹。都是一点点挤出来的进步:把现有体系的潜力一点点挖干净,从石墨负极到10%掺硅石墨,从磷酸铁锂到磷酸锰铁锂,从普通隔膜到涂覆陶瓷隔膜,每一步只提10%左右的能量密度,三五年加起来就是三四十的提升,用户能拿到更长的续航,企业能负担得起成本,这比一万篇漂亮的论文都有用。
那天跟工程师吃完饭,沿着产业园的路走,风里都是桂花香,0923的南京,天凉得舒服。他说,哪有那么多神话,就是熬,把每个小问题啃下来,就行了。
我觉得他说的对。