《被误解的成本控制技术:省下的都是纯利润》
上个月跟开电子代工厂的老陈吃饭,他拍着桌子骂走了做了三四年的老财务。那财务学了几天网上的课,回来就大刀阔斧砍:原材料抽检率从3%砍到0.5%,办公耗材预算砍一半,连车间维护的周期都从三个月拉长到半年。结果呢?不到三个月,一批出口的一百二十万订单因为原材料公差超标被全部退回,还赔了三十万违约金,把大半年省下的钱全亏进去还倒贴。
别把成本控制做成“杀敌一千自损八百”的蠢事
很多人一提起成本控制,第一反应就是砍预算、裁员、压供应商货款。思路错了。真的错了。
真正的成本控制技术,核心是结构优化,不是无差别削减。你要找的是那些无效消耗的钱,不是砍维持业务正常运转的必要投入。
去年北大光华管理学院针对国内两千多家中小制造企业做过一项调研,超过62%的企业降本行动最终以亏损告终,核心原因就是乱砍核心环节投入,把该省的没省下来,不该省的砍得一干二净。
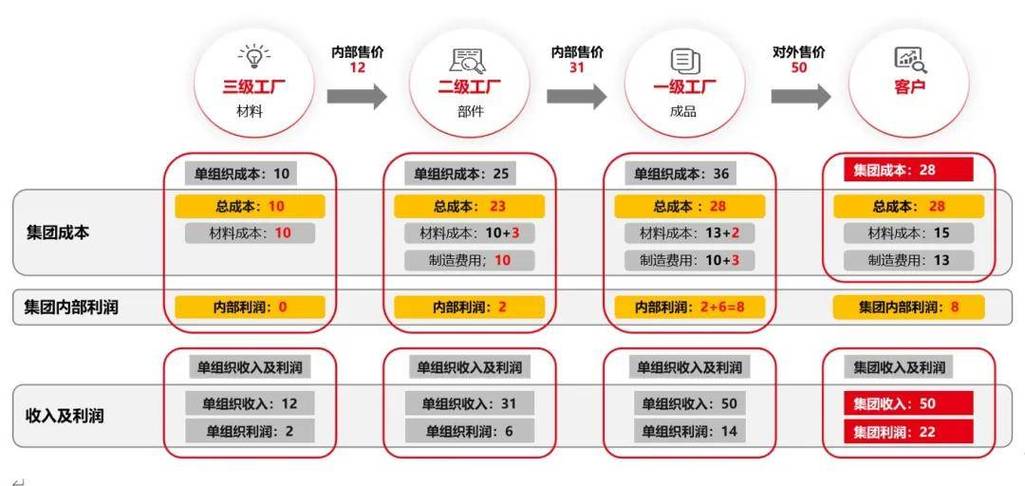 制造企业成本结构占比分布图
说实话,我见过太多老板,办公区空调温度调高一度都要抠半天,供应链上呆料滞存占了几百万流动资金却视而不见。这就是典型的捡了芝麻丢了西瓜。
当下落地性最强的三种成本控制技术
早就不是十年前拍脑袋降本的时代了。现在经过市场验证的成熟技术,只要用对了,真的能躺着省钱。
第一个就是数字化升级后的作业成本法(ABC)。原来这套方法要财务团队熬一两个月才能算出一份结果,时效性太差,很少有人能用。现在不一样了,有了车间物联网采集数据,加上云端ERP系统,能把每一道工序、每一个工时、甚至每一度电每一包辅料的成本,精准分摊到每一款具体产品上。你能清清楚楚看到,哪款产品看起来卖得好其实根本不赚钱,哪款产品不起眼其实是利润奶牛。
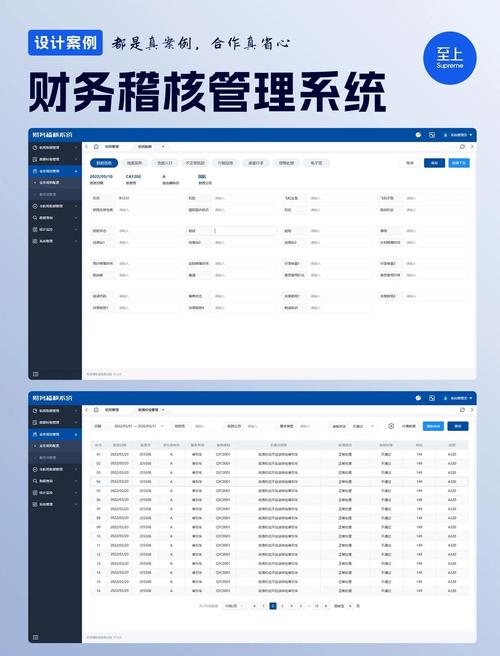 数字化作业成本核算系统界面
我之前认识一个做定制家具的老板,原来一直主推大尺寸衣柜,觉得客单价高利润厚。用作业成本法一算才发现,大衣柜需要上门测量、单独安装,售后返修率还高,每卖一台净亏80多块。反而是那款定价几百块的小边桌,全标准化生产,不需要上门安装,几乎没售后,一台净赚120。后来他调整了产品结构,砍掉三分之二的定制大衣柜订单,扩大小边桌产能,总销售额没涨,纯利润直接涨了42%。
第二个是新消费和制造业都在用的目标成本倒推法。原来很多企业做产品,是先做出来算成本,再加价卖,卖不动就降价,最后算下来没利润。目标成本倒推反过来,先定好终端要卖多少钱,目标利润率是多少,然后从设计端开始,倒推供应链每个环节的成本红线,从根源上把成本卡死,不会做到最后发现成本超支利润蒸发。
第三个就是全生命周期成本控制,不止算生产环节的成本,还要把仓储、物流、售后、甚至报废回收的成本全算进去。很多人选原材料只看出厂价,便宜一毛钱就觉得赚了,结果用三个月就出问题,售后修一下要五块钱,这笔账很多人到最后都算不清。
中小企业落地成本控制技术,别搞花里胡哨
 中小企业落地成本控制技术,别搞花里胡哨
现在很多咨询公司一上来就推几十万的系统,说能帮你控本增效。说实话,八成中小企业根本消化不了这么复杂的东西,花了钱最后变成摆设。
中小企业想做,从这三步开始就行,一点不复杂。
第一步,先花一周盘清楚你的所有支出,分门别类理清楚。别上来就动刀。你盘完会吓一跳,至少有10%左右的支出是完全无效的:已经停用的SAAS服务还在按月扣费,离职员工的社保还在交,同一款软件买了好几个不同品牌的会员...这种钱省下来,一点不影响业务,纯赚。
第二步,先动变动成本,别上来就砍固定成本。变动成本就是跟着产量走的钱,比如原材料损耗、物流费、营销投放浪费,这些试错成本低,见效快,调整起来也容易,比上来就裁员砍研发稳妥多了。
第三步,一定要绑定双向考核。不能只给部门压成本指标,还要绑质量和效率指标。比如采购部门,你只考核采购单价,那采购肯定给你进最便宜的烂原材料,最后吃亏的还是你。加上来料合格率的考核指标,自然就会平衡价格和质量。
不过话说回来,成本控制最终控的是人,不是冰冷的数字。你把员工逼得太狠,把供应商压得活不下去,最后遭殃的还是你自己。我见过做得最聪明的一家工厂,老板定了规矩,每个月通过成本控制技术省下来的钱,拿出30%分给参与的一线员工。结果呢?员工自己就会想办法省钱,原来下料剩下的边角料全当垃圾扔,现在都拼起来做成小配件,一年下来省了两百多万,员工还多拿了奖金,双赢。
省一块钱成本,比赚十块钱营收更容易变成净利润。这话真不是瞎说。