接地气的实用风险管理方法,避开大多数决策陷阱
前阵子跟做投资的老友喝茶,聊起这两年的项目,他叹口气说,见过太多死得冤的团队。项目没问题,赛道也对,就是一次没预料到的风险,直接把家底亏光,说没就没了。
很多人创业做决策,眼睛只盯着能赚多少钱,从来不去想,最坏的情况是什么?自己能不能扛得住?
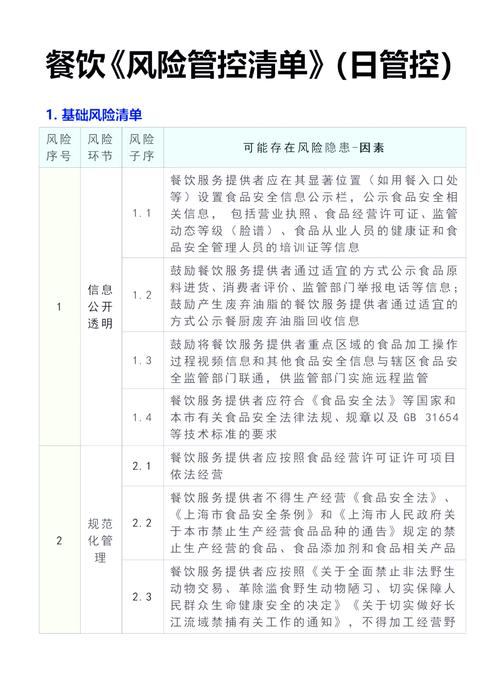 中小餐饮创业风险清单示例表
很多人列清单的时候会犯一个错,就是只列大风险,忽略不起眼的小风险。我之前见过一个做美食自媒体的博主,账号做了三年,涨了六十多万粉,每个月接广告能赚十几万,结果因为账号绑定的手机号是大学时候办的,毕业没在意,过期被运营商回收,被人盗号直接转手卖了,找平台申诉都找不回来。
谁能想到?就这么一件芝麻大的小事,直接毁了做了三年的盘子。太可惜了。
这种事放在风险清单里就是一行字,提前花一百块办个手机号永久保号就能解决,没列进去就是灭顶之灾。
说实话,风险清单法最妙的地方,从来不是帮你消除风险,是把藏在暗处的坑,直接摆到你眼皮子底下。
列完清单,只需要再做一步:给风险分等级,哪些是会让你直接出局的致命风险,哪些是亏点钱就能摆平的小问题,先把致命风险全部处理完,再去谈赚钱。
想要创业,“亏完所有积蓄还欠外债”肯定是顶级风险,那你就不会砸掉房子卖了车子all in,会留足最少一年的生活费当救命钱。
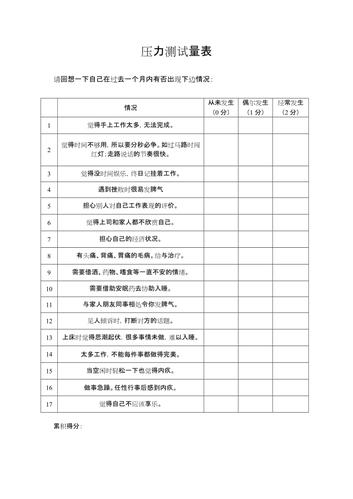 个人房贷压力测试测算表
去年我身边就有三个朋友,就是没做这个测试,硬上了二套房,结果遇到降薪加租户退租,月供断供,最后只能低于市场价几十万急售,亏了上百万,白忙活三四年。
不过话说回来,压力测试不是让你悲观,不是不让你冒险,是让你提前摸清楚自己的底线在哪里。
很多人春风得意的时候,觉得自己运气一直好,什么风险都扛得住,真出事了才发现,自己连三个月的失业都扛不住。
现在外贸行业很多老板都在做这个,接大订单之前,先测一下如果人民币升值五个点,利润会不会全部吃掉,如果集装箱运费涨一倍,还能不能赚到钱,提前算过,心里有数,就不会为了抢订单瞎报价,最后把自己拖死。
 分散不是瞎买:风险对冲法的正确打开方式
大家都听过一句话:不要把鸡蛋放在同一个篮子里。对吧?
但我见过起码九成的人,都理解错了这句话。很多人买股票,一下子买了十五只,打开一看全是白酒消费板块,大盘跌的时候一起跌,这不叫分散,这叫扎堆。
真正的风险对冲,是让不同的风险之间互相抵消,东边不亮西边亮,一个出问题了,另一个能补上。
你开了一家线下餐馆,全部收入都来自到店客流,那你一定要做外卖和私域做对冲,万一遇到临时管控闭店,线上还能有收入活下去,不至于直接关门。
你做外贸,九成订单都来自欧美市场,那你一定要抽点精力拓展东南亚、中东的市场,欧美需求降了,其他市场的增长还能顶得上,不至于整个公司没订单停工。
我老家那边有个种果树的老板,前几年樱桃价格好,把自己几百亩地全部种了樱桃,连着赚了三年钱,结果第四年遇到倒春寒,开花的时候全冻坏了,全部绝收,直接欠了几百万负债,把地卖了才还清。
如果他当时拿十分之一的地种点抗寒的桃子苹果,也不至于亏到爬不起来。
当然,我也要提醒一句,很多人搞风险对冲,喜欢搞自己完全不懂的东西,本来开工厂赚了点钱,跑去炒币炒原油,那不是对冲,那是主动找死。对冲是在你自己的能力圈里,抵消你现有的核心风险,不是让你瞎碰陌生的坑。
现在很多年轻人做资产配置,也能用对这个方法:主业收入是你的基本盘,拿八成左右的资产买稳健的储蓄和国债,拿两成以内的钱投高风险的股权或者创业,高风险的亏了,不影响你正常生活,赚了就能增厚收益,这就是正确的对冲。
风险管理从来不是要消除所有风险。你出门走路都有被车撞的风险,难道你一辈子不出门?
它本质上,是帮你在可控的范围内,放心去赚该赚的钱。完全不想承担风险的人,赚不到大钱,但从来不把风险当回事的人,赚再多钱,一次就能亏光。
走慢一点,多看看脚下的坑,比跑的快更重要。
别迷信复杂模型,先搞定风险清单法
很多人一提风险管理,第一反应就是华尔街的复杂公式、动辄几十页的专业报告,觉得那是大企业大机构才玩得起的东西,跟普通人小老板没关系。 其实不是。 最实用的入门风险管理方法,就是看起来最笨的风险清单法。说白了就是坐下来,把你能想到的、所有可能出问题的点,一条条列在纸上,没有任何门槛。 开一家社区奶茶店,你能列出来的风险可能有:选址实际流量不及预期三分之一、核心原料供应商突然涨价、疫情管控临时闭店三个月、网红新鲜感过去客流腰斩、核心奶茶师突然离职挖不走……中小餐饮创业风险清单示例表
很多人列清单的时候会犯一个错,就是只列大风险,忽略不起眼的小风险。我之前见过一个做美食自媒体的博主,账号做了三年,涨了六十多万粉,每个月接广告能赚十几万,结果因为账号绑定的手机号是大学时候办的,毕业没在意,过期被运营商回收,被人盗号直接转手卖了,找平台申诉都找不回来。
谁能想到?就这么一件芝麻大的小事,直接毁了做了三年的盘子。太可惜了。
这种事放在风险清单里就是一行字,提前花一百块办个手机号永久保号就能解决,没列进去就是灭顶之灾。
说实话,风险清单法最妙的地方,从来不是帮你消除风险,是把藏在暗处的坑,直接摆到你眼皮子底下。
列完清单,只需要再做一步:给风险分等级,哪些是会让你直接出局的致命风险,哪些是亏点钱就能摆平的小问题,先把致命风险全部处理完,再去谈赚钱。
想要创业,“亏完所有积蓄还欠外债”肯定是顶级风险,那你就不会砸掉房子卖了车子all in,会留足最少一年的生活费当救命钱。
应对不确定性:压力测试法到底怎么用
风险清单列完,接下来就要测一测,你真的能扛住最坏的情况吗? 很多人对压力测试的印象,就是银行监管机构要求金融机构做的东西,跟自己没关系。不对,不管你是开公司做投资,还是贷款买房子,甚至找工作换赛道,都能用这个方法。 举个最常见的例子,你和爱人月薪加起来三万,看上一套二套房,月供一万八,算一算,每个月还完还剩一万二够花,手头的存款刚好够付首付,很多人直接就买了。 那压力测试怎么测? 换个场景:假如你明年公司裁员,你失业了,半年找不到同薪资的工作,你手里的存款能撑几个月月供?假如行业整体降薪,你们两个人的总收入降了三成,你还能不能扛得住月供?假如你原本打算把第一套房子租出去以租养贷,结果房子挂了半年租不出去,你能不能补上这个缺口? 说白了就是把你扔到最坏的场景里,走一遍完整的流程,看看自己能不能活下来。个人房贷压力测试测算表
去年我身边就有三个朋友,就是没做这个测试,硬上了二套房,结果遇到降薪加租户退租,月供断供,最后只能低于市场价几十万急售,亏了上百万,白忙活三四年。
不过话说回来,压力测试不是让你悲观,不是不让你冒险,是让你提前摸清楚自己的底线在哪里。
很多人春风得意的时候,觉得自己运气一直好,什么风险都扛得住,真出事了才发现,自己连三个月的失业都扛不住。
现在外贸行业很多老板都在做这个,接大订单之前,先测一下如果人民币升值五个点,利润会不会全部吃掉,如果集装箱运费涨一倍,还能不能赚到钱,提前算过,心里有数,就不会为了抢订单瞎报价,最后把自己拖死。
分散不是瞎买:风险对冲法的正确打开方式
分散不是瞎买:风险对冲法的正确打开方式
大家都听过一句话:不要把鸡蛋放在同一个篮子里。对吧?
但我见过起码九成的人,都理解错了这句话。很多人买股票,一下子买了十五只,打开一看全是白酒消费板块,大盘跌的时候一起跌,这不叫分散,这叫扎堆。
真正的风险对冲,是让不同的风险之间互相抵消,东边不亮西边亮,一个出问题了,另一个能补上。
你开了一家线下餐馆,全部收入都来自到店客流,那你一定要做外卖和私域做对冲,万一遇到临时管控闭店,线上还能有收入活下去,不至于直接关门。
你做外贸,九成订单都来自欧美市场,那你一定要抽点精力拓展东南亚、中东的市场,欧美需求降了,其他市场的增长还能顶得上,不至于整个公司没订单停工。
我老家那边有个种果树的老板,前几年樱桃价格好,把自己几百亩地全部种了樱桃,连着赚了三年钱,结果第四年遇到倒春寒,开花的时候全冻坏了,全部绝收,直接欠了几百万负债,把地卖了才还清。
如果他当时拿十分之一的地种点抗寒的桃子苹果,也不至于亏到爬不起来。
当然,我也要提醒一句,很多人搞风险对冲,喜欢搞自己完全不懂的东西,本来开工厂赚了点钱,跑去炒币炒原油,那不是对冲,那是主动找死。对冲是在你自己的能力圈里,抵消你现有的核心风险,不是让你瞎碰陌生的坑。
现在很多年轻人做资产配置,也能用对这个方法:主业收入是你的基本盘,拿八成左右的资产买稳健的储蓄和国债,拿两成以内的钱投高风险的股权或者创业,高风险的亏了,不影响你正常生活,赚了就能增厚收益,这就是正确的对冲。
风险管理从来不是要消除所有风险。你出门走路都有被车撞的风险,难道你一辈子不出门?
它本质上,是帮你在可控的范围内,放心去赚该赚的钱。完全不想承担风险的人,赚不到大钱,但从来不把风险当回事的人,赚再多钱,一次就能亏光。
走慢一点,多看看脚下的坑,比跑的快更重要。