研发费用管理,真不是财务一个部门的活儿
做科研的人总觉得谈钱俗。可一到年底做研发费用归集的时候,财务部的人恨不得掐死研发部的人——你们那些报销单能写清楚点吗?这个项目到底用了多少材料?哪些人是全职做这个项目的?这种问题年年问,年年吵。说实话,我在财务和研发之间当了几年“夹心饼干”,什么奇葩事都见过。研发人员觉得财务在卡报销,财务觉得研发在添乱。但研发费用管理这事儿,还真不是财务一个部门能搞定的。
研发费用归集,先从立项扯皮开始
见过太多研发项目,立项报告写得像流水账。项目名称叫“新型材料研发”,具体目标、技术路线、人员分工全没有。等到年底归集费用的时候,谁算这个项目的人?哪些设备折旧该分摊?全靠拍脑袋。我跟你说,立项说明书就是研发费用归集的“第一道防线”。这里头得写清楚:项目要解决什么技术难题、有多少个研发人员各自负责哪块、预计耗用哪些原材料和设备。别小看这页纸,税务局查账的时候,第一眼就看立项报告。
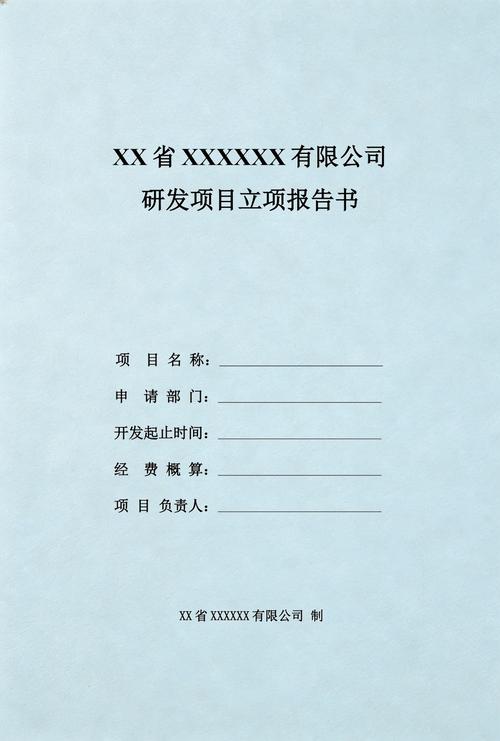 研发项目立项报告书模板示例图
另一个容易扯皮的点是研发和生产的边界。很多企业让研发人员偶尔去车间帮忙,那他们的工资怎么算?按工时分摊?可考勤记录里根本没有“研发工时”这个字段。你让财务去猜?猜出来的数字,经不起检查。所以得让研发部门每周填工时表,哪怕粗糙点,至少有个依据。我见过一家公司,研发人员手动填工时,每月一叠纸,财务录入系统录到手抽筋。但好歹账目说得清,后来申请重点研发项目补贴时,所有证据链拿得出手,那叫一个爽。
辅助账那点事儿,差点让我想转行
第一次建研发费用辅助账的时候,我对着Excel发了一下午呆。每个项目一个账套,里面要分人员人工、直接投入、折旧费用、设计费、无形资产摊销……一共六大类。关键是每笔费用还得跟原始凭证对上号。研发部的人报销时只写“买材料”,我哪知道是哪个项目用的?后来我强制要求报销单上必须注明项目编号和用途,不然一律打回。
辅助账不是财务自己闷头做出来的,而是靠业务部门配合喂出来的。我的经验是,把所有可能涉及的研发费用科目列个清单,做成下拉菜单格式,报销时直接选。还有,千万别用Excel一家到底,整个ERP系统里挂个项目辅助核算,能省一大半人工。
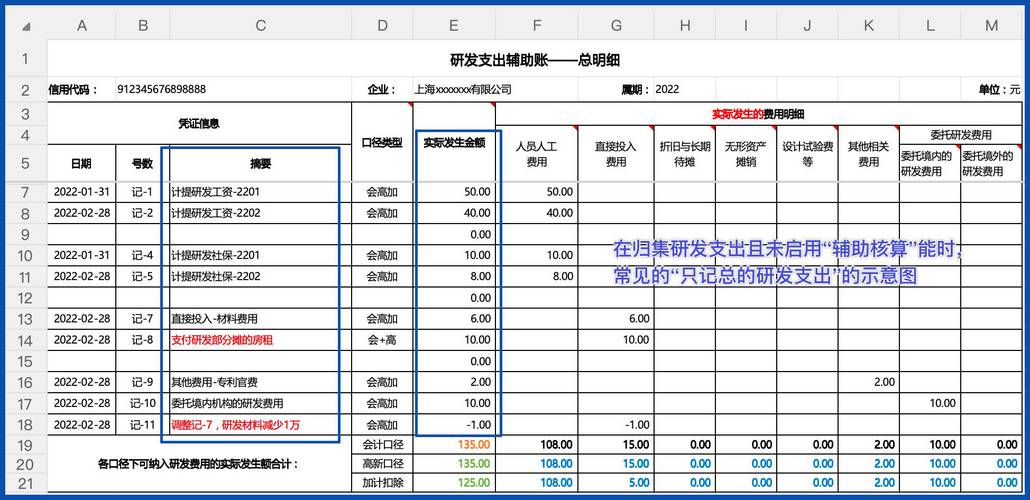 研发费用辅助账科目设置Excel截图
对了,还有一个容易漏的——研发用的设备折旧。很多公司只算直接材料,忘了折旧。其实这属于“折旧费用”类,别漏了,能多抵扣不少。你可能觉得这些都是财务的杂活,跟科研成果没半毛钱关系。错!科研成果转化的时候,如果费用归集不清,连项目验收都过不了。我见过一个做新药研发的朋友,项目已经做到临床二期,就因为辅助账记录不规范,申请专项基金时被退回来,差点没气死。
加计扣除的坑,一个比一个深
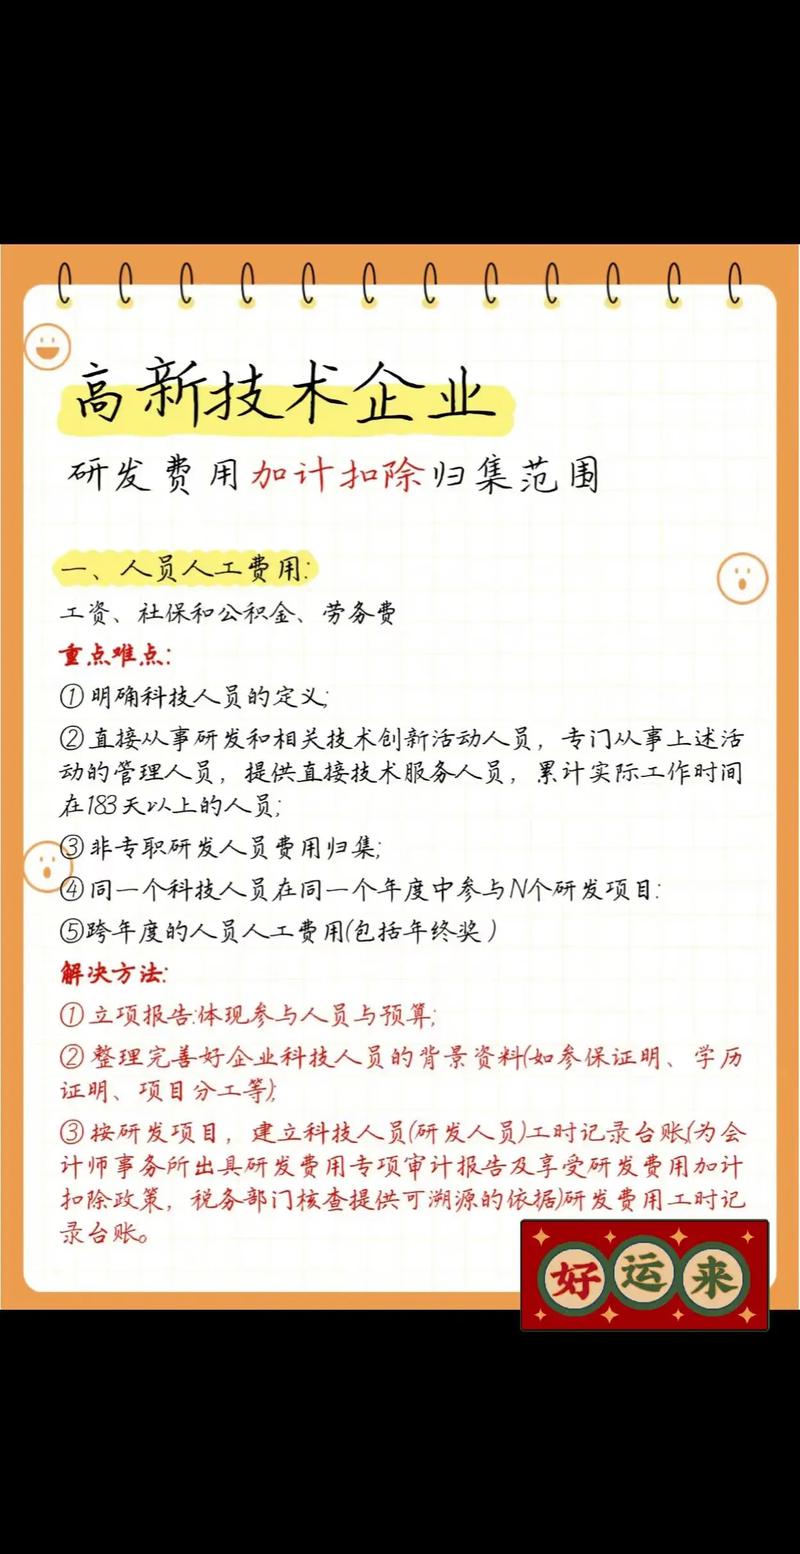 加计扣除的坑,一个比一个深
加计扣除的优惠政策是好,但实操起来处处是坑。先说“其他费用”,比如技术图书资料费、差旅费、会议费,这些加起来不能超过可加计扣除研发费用总额的10%。超了就得调整,很多人不知道,等到申报时才发现,白忙活。
再说委托研发。委托外部机构研发的,只能按实际发生额的80%计入加计扣除基数,境内境外还有区别。我见过不少企业把委托研发的费用全额算进去,结果被税务局打回来。这个比例一定要记牢。还有一点,研发费用和高新企业认定的研发费用口径并不完全一致,这个我也经常搞混。加计扣除的口径更严,比如人员人工,只包括直接从事研发活动的人员,而高新认定还可以把管理人员算进去。别急着高兴,哪个好用使哪个,前提是别混着算。
政策年年变,比如2024年加计扣除比例是100%,但过了2025年底,政策到期后还能不能延续?没人打包票。所以平时得留个心眼,多刷刷税务总局公告。说实话,这活儿急不来,但也不能拖到年底才突击。
让科研人员也懂点研发费用管理
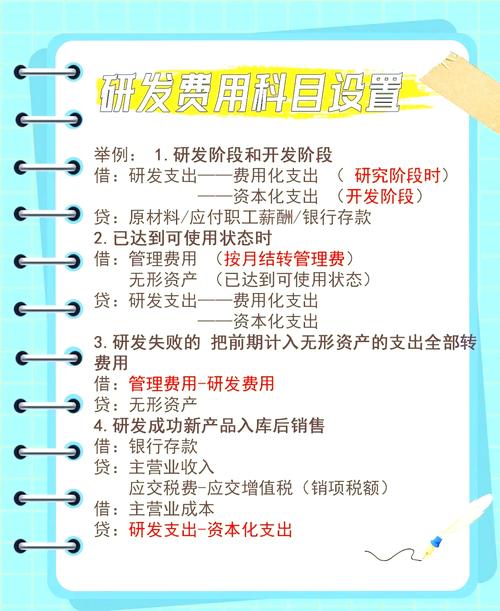 让科研人员也懂点研发费用管理
光靠财务盯是不够的。我见过一个研发小组,为了省事,把所有费用都记到一个项目上,另一个项目零支出。等到做验收报告时慌神了。所以,得定期给研发人员做培训,告诉他们:工时表怎么填、报销单怎么贴、研发材料怎么单独存放。别嫌麻烦,这些事要是不管,年末就是灾难片。
还有,公司内部的研发项目管理系统最好和财务系统打通。立项、进度、费用报销都能关联起来。哪怕用个简单的项目看板也行,至少把每一笔钱的去向记清楚。真金白银的投入,换来的是实打实的税收优惠,这买卖划算。
好吧,说这么多,其实就一句话——研发费用管理没有捷径,靠的是日常的规范和跨部门的协作。你要是问我有没有什么秘诀,我只能说:把立项、工时、报销这三件事抓牢,大方向就不会错。剩下的,慢慢磨吧。