长期价值导向的贴现陷阱:研发决策为何偏爱可计量的现在
如果一项研发需要七年,而管理层的任期是三年,会发生什么?答案通常不是反对长期,而是把长期拆成可被短期验证的碎片。于是长期价值导向在口头上成立,在预算表里被折现。这个现象并不神秘。跨期选择中,收益越远,贴现越重;不确定性越高,贴现率越高。问题在于,组织往往把贴现率当成外部给定,却忘了它由考核周期、信息披露压力、职业风险共同生成。
折现率不是会计参数,它是组织的时间观
金融教科书里,贴现率反映资金机会成本和风险。组织内部更复杂。一个项目经理对三年后才能确认的收益,会主观加上“晋升窗口折价”“失败问责折价”“资源再申请折价”。这些折价不进报表,却进入行为。于是同一项目,在技术评审会上被判定有战略价值,在季度经营会上被要求证明下季度收入。两者并不矛盾,它们使用了两套时间尺度。冲突在于,哪套尺度拥有最终否决权。
长期价值导向若只是文化倡议,很难对抗否决权。需要把时间尺度写进治理结构。比如,研发预算分为探索性支出和交付性支出,前者不以当年毛利为唯一关闭条件,而用学习速度、技术里程碑、外部同行评议来触发继续或终止。注意,这里不是放弃问责。问责对象从“短期财务结果”转向“假设是否被检验、证据是否累积、风险是否收敛”。听起来抽象,做起来很具体:一个材料中试项目若连续两轮未达到纯度阈值,即使论文产出漂亮,也应重新设计路线;反过来,若关键机理被验证,即使收入为零,也可能值得追加。
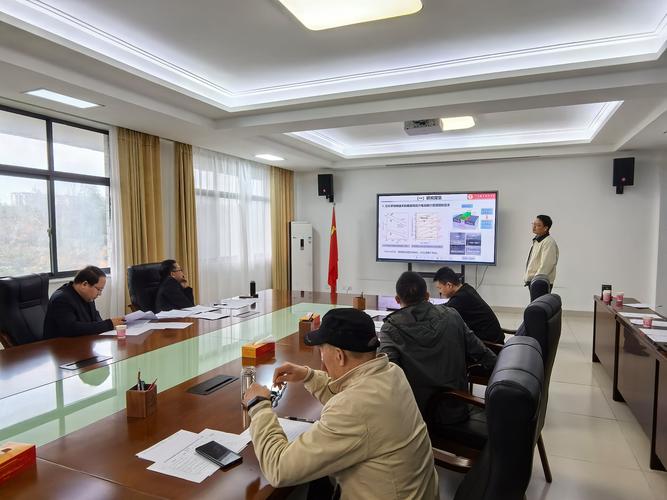 南京产学研联合实验室长期研发项目评审会议
延迟反馈如何扭曲研发选择
研发的反馈天生延迟。延迟越长,因果越难归因,代理问题越明显。委托方看不到努力,只能看到阶段结果;执行方知道努力会被折现,于是选择短平快。这不是道德问题,是信息结构问题。解决思路不是喊“坚持”,而是降低延迟反馈的折价。手段有若干类。
增加中间信号,但避免指标替代。中间信号可以是原型通过率、关键工艺窗口、用户共研反馈、专利引用结构,而非简单的论文数量。指标一旦成为考核本身,就会被策略性生产。古德哈特定律在此成立:当测量变成目标,它就不再是好的测量。
设置不可逆承诺。比如与高校共建联合实验室,签订五年期基础经费,允许前两年低产出。不可逆承诺提高退出成本,也提高对方信任。但它有反面:若环境剧变,不可逆承诺会变成僵化。因此需要退出条款,而不是无限期输血。
分离决策权与收益权。长期项目往往由中低层执行,高层决策。若执行者承担失败风险,却无法分享远期收益,短视是理性选择。期权式激励、内部创业跟投、技术入股,都是把远期收益部分内部化。不过,这类机制在国有企业、高校院所中受制度约束,不能照搬。更可行的可能是“里程碑奖金+职业信用记录”,让参与长期项目的人不被当期绩效排序伤害。
 企业跨期研发投入现金流折现模型示意图
把长期写成规则,而非态度
 把长期写成规则,而非态度
很多组织的长期价值导向停留在价值观海报。真正有区分度的做法,是把它变成预算规则、评审规则、退出规则。预算规则决定什么钱可以跨年;评审规则决定谁有权判断不确定性;退出规则决定失败如何收场。三者缺一,长期就会退化为口号。
一个可操作的框架是分层:探索性项目,周期三到五年,允许高失败率,评审重点是问题质量和学习曲线;中试与工程化,周期一到三年,评审重点是良率、成本曲线和供应链可行性;商业化,周期一年内,评审重点是现金流和客户留存。不同层用不同贴现率,甚至不用同一套财务门槛。若把三层放在同一张损益表里竞争,商业化层几乎总会赢。因为它离现金近,数据完整,风险容易解释。
但分层也有代价。层级之间会形成“死亡之谷”:探索成果无法进入中试,因为中试要求工程指标;中试成果无法商业化,因为销售要求现成客户。跨越死亡之谷需要专门的组织界面,如技术转移办公室、产品线预研团队、客户共创项目。南京不少高校与制造企业合作时,卡点不在技术本身,而在中试线的排产优先级和知识产权分配。实验室样品性能好,不代表能上现有产线;企业愿意试,但不愿为不确定批量调整排产。此时长期价值导向意味着,双方要事先约定试错成本分担和失败数据归属,否则合作会停在友好座谈。
长期承诺的边界与反例
 长期承诺的边界与反例
长期价值导向不是无条件延长。至少三种情况下,坚持长期是危险的。
技术路线已被证伪,但组织因沉没成本继续投入。此时长期主义变成承诺升级。判断标准不是投入了多少,而是新增证据是否支持原假设。
市场需求根本不存在,只是技术自嗨。长期研发若缺少用户接触,容易变成内部循环。定期引入外部评审,甚至引入竞争性方案,可以打破。
制度环境高度不确定,长期合同无法执行。此时更合适的是实物期权策略:先做小规模、可逆、保留扩展权的投资,而不是一次性重注。长期价值导向不等于长期承诺,它更接近在不确定下保留选择权。
从趋势看,数字化工具降低了部分延迟反馈成本。仿真、数字孪生、AI辅助实验可以缩短学习周期,但也会制造“数据丰富、理解贫乏”的假象。模型预测不能替代物理验证,尤其在中试和规模化阶段。另一个风险是,长期指标被短期化使用,比如把专利数量、论文数量当成长期价值代理,结果产生新的泡沫。
因此,长期价值导向的核心不是时间长短,而是组织是否愿意为不可计量的未来保留资源、权利和耐心。它要求承认:有些收益无法按季度结算,有些失败必须被记录而非隐藏,有些决策必须由更长时间尺度的主体做出。做到这一点,靠的不是信念强度,而是制度设计。否则,贴现率会继续悄悄赢。