别让烂账吃掉项目经费:研发费用管理的真实踩坑实录
上周帮一个做工业传感器的初创公司理账,整个人都傻了。
三个核心研发人员的差旅发票,夹在客户招待的餐票里报了小半年。买的高精度示波器,走的是办公设备采购,没入研发专用资产。到了税务那边要办加计扣除,翻出来一堆不合规的凭证,整整28万的费用全卡壳了。
老板拍桌子骂财务不懂技术,财务委屈说研发部连个项目立项书都没给过——这种破事,我这两年见得太多了。
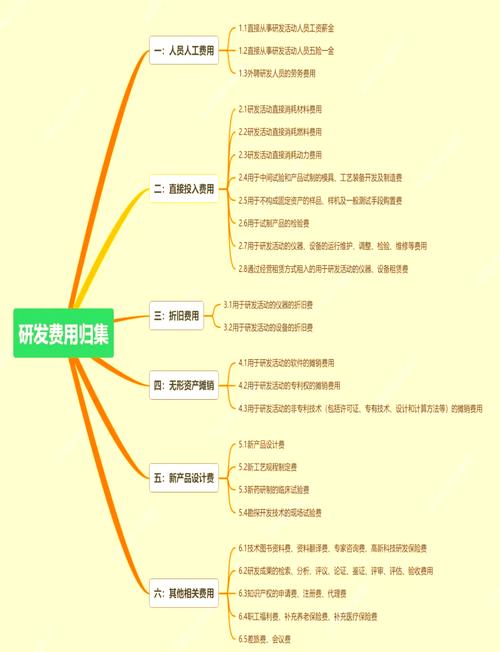 专精特新企业研发费用归集流程表
平时没注意的小细节,到了核查的时候全是窟窿。研发人员同时接了好几个项目,工资分摊没有按实际投入工时算,全堆到一个项目里,等高企认定查账的时候,直接把研发费用占比的指标打下来。买的实验试剂,转头被行政部拿过去做办公室甲醛检测,账上还记在研发耗材里。甚至有团队把给客户的商务礼品,全塞到研发费用的名目里报加计扣除,最后被税务预警,补了40多万的税,连带着之前三年的优惠全被翻出来重查。
何苦呢?
 研发人员项目工时填报系统界面
最容易被忽略的,是设备折旧的分摊。比如你买了一台100万的扫描电镜,不是说买的当月就把100万全算成研发费用,是要按设备的实际使用时长,分摊到不同的项目里。如果这台设备一半时间在做A项目的材料表征,一半时间在做B项目的失效分析,那折旧就对半分。之前有个团队,买了200万的实验设备,全算在第一年的研发费用里,结果第二年要报高企的时候,发现研发费用占比直接掉了一半,差点没保住资质。
现在政策给的红利其实很实在,研发费用加计扣除的比例提了那么多,专精特新的认定对研发投入的要求也很明确,但真的能把合规做到位的企业,连30%都不到。很多人盯着那点优惠,却连最基本的业务和费用对应关系都理不清,最后拿不到优惠,反而说政策不好。
你以为的“管钱”,其实是在给项目埋雷
很多人对研发费用管理的认知,还停留在“财务审发票、年底凑数报加计扣除”的层面。觉得只要票是真的,能走公账,就不算错。 大错特错。 之前接触过一个做动力电池材料的团队,当时为了赶客户的验证节点,临时找了个外部测试机构做循环寿命测试,花了12万,连正式合同都没签,直接转了账。对方开的票是“技术服务费”,最后报加计扣除的时候,税务局的专管员问了一句“这个测试和你哪个在研项目对应?”整个团队翻了三天的记录,也没拿出对应的项目里程碑材料——12万的费用,全不能抵扣。 研发费用管理的核心,从来不是事后贴票报销,是从项目立项第一天起,就把钱的流向和项目的实际产出绑定在一起。专精特新企业研发费用归集流程表
平时没注意的小细节,到了核查的时候全是窟窿。研发人员同时接了好几个项目,工资分摊没有按实际投入工时算,全堆到一个项目里,等高企认定查账的时候,直接把研发费用占比的指标打下来。买的实验试剂,转头被行政部拿过去做办公室甲醛检测,账上还记在研发耗材里。甚至有团队把给客户的商务礼品,全塞到研发费用的名目里报加计扣除,最后被税务预警,补了40多万的税,连带着之前三年的优惠全被翻出来重查。
何苦呢?
别等年底凑账,从立项就把规则定死
见过太多团队,平时花钱的时候大手大脚,到了12月份才开始急急忙忙翻发票,对着凭记忆凑哪些算研发费用。这种做法,不出问题才怪。 真正靠谱的做法,是在项目立项的那天,就把整个项目的费用框架搭好:多少预算是人员人工,多少是设备采购,多少是材料测试,多少是外部委托研发。甚至要提前写清楚,每个参与项目的研发人员,每个月要在这个项目上投入多少工时。 真正靠谱的研发费用管理,是让每一笔花出去的钱,都能对应到具体的项目阶段、具体的研发动作,而不是年底翻发票凑数。 我认识的那个做AI视觉检测的团队,现在的流程就很顺:每个研发人员每周五要在系统里填工时,这个小时在做算法调优,属于“产线缺陷检测模型迭代”项目;那个小时在帮客户做售后调试,属于售后收入对应的成本,不算研发费用。每个月财务会把当月的人员工资,按工时占比分摊到对应的研发项目里。买的每一样实验耗材,入库的时候就要贴标签,写清楚是哪个项目领的,哪怕是一块钱的打印硒鼓,只要是打了研发测试的文档,就算进对应项目的耗材成本。研发人员项目工时填报系统界面
最容易被忽略的,是设备折旧的分摊。比如你买了一台100万的扫描电镜,不是说买的当月就把100万全算成研发费用,是要按设备的实际使用时长,分摊到不同的项目里。如果这台设备一半时间在做A项目的材料表征,一半时间在做B项目的失效分析,那折旧就对半分。之前有个团队,买了200万的实验设备,全算在第一年的研发费用里,结果第二年要报高企的时候,发现研发费用占比直接掉了一半,差点没保住资质。
现在政策给的红利其实很实在,研发费用加计扣除的比例提了那么多,专精特新的认定对研发投入的要求也很明确,但真的能把合规做到位的企业,连30%都不到。很多人盯着那点优惠,却连最基本的业务和费用对应关系都理不清,最后拿不到优惠,反而说政策不好。