解构双碳目标下的低碳技术路径:不是选边站,是混搭赢
前阵子刷行业新闻,刷到好几个专家吵架,说来说去就是低碳技术到底走哪条路,吵得唾沫星子都快漫到屏幕外了。
一派说要all in新能源,早点把化石能源全淘汰,所有减碳靠风光电堆就行。另一派说新能源太不稳定,电网扛不住,核心重工业离不开化石燃料,得靠碳捕集续命。
吵赢了,也换不来真减排。
听到一半我出去喝咖啡了。本来就是伪命题啊。我们要的是实现碳中和,又不是搞技术意识形态站队。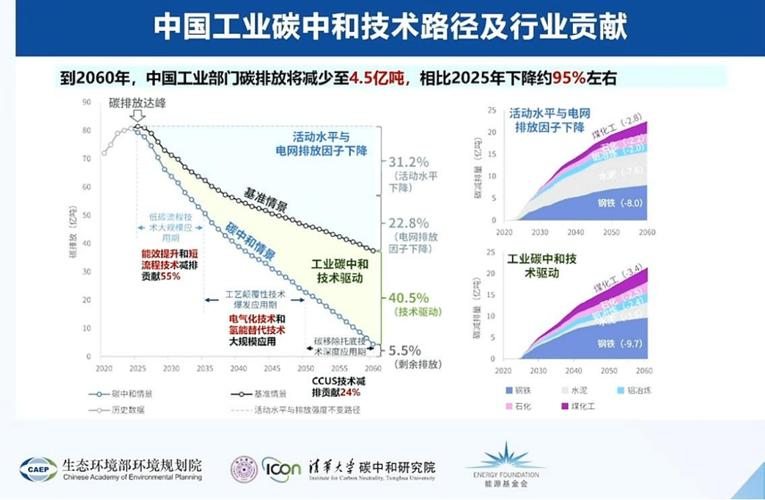 中国2060碳中和不同低碳技术减排贡献占比图
你去翻中科院去年发布的官方碳中和技术路线图,明明白白写着数据:到2050年,新能源替代贡献约60%的减排量,碳捕集利用与封存(CCUS)贡献近20%,剩下15%左右来自能效提升,5%来自林业碳汇。哪里是什么二选一?本来就是多技术混搭的组合拳。
不过话说回来,现在自媒体就爱搞非黑即白的流量密码,要么踩化石能源全是垃圾,要么踩新能源都是陷阱,吵来吵去,把很多地方做规划的人都带歪了。
我见过南方某小城,明明本地没有大片连片的闲置土地,为了抢新能源风口,占了两千亩耕地建光伏,最后发的电本地消纳不了,要跨市输出去,成本翻了一倍,项目烂在那里,没人接盘。
也见过北方某个产煤大市,抱着“等碳捕集成熟再转型”的想法,迟迟不肯上马新能源项目,去年双碳考核差点被亮红牌。
选错路的,最后都要自己买单。
第一条,新能源替代。这个不用多说,现在光伏风电的度电成本已经比煤电还低,技术成熟度没得说,但很多人不知道,现在行业的降本逻辑已经变了。前些年靠卷产能、压硅料价格就能降本,现在硅料价格已经跌到谷底了,N型电池的转换效率再往上涨,每提0.5个百分点都要烧好几亿研发,接下来的增长点在哪里?
在回收。未来3年,国内将有超过12万吨的光伏组件进入退役期,一套成熟的回收技术,能拆解出95%以上的晶硅和铝材,比用新原料生产再减碳70%,成本还能降15%左右。现在头部光伏企业都在悄悄布局,再过两年,回收就是下一个风口,不是什么新概念了。
第二条,CCUS碳捕集。很多人喊这是伪技术,真冤枉。去年国内已经投运的CCUS项目,总捕集能力已经超过300万吨/年,不少项目是和油田驱油结合的——把捕集到的二氧化碳打去低产油田,能多采15%到25%的原油,卖原油的钱就能覆盖七成以上的捕集成本,人家本来就是赚钱的。
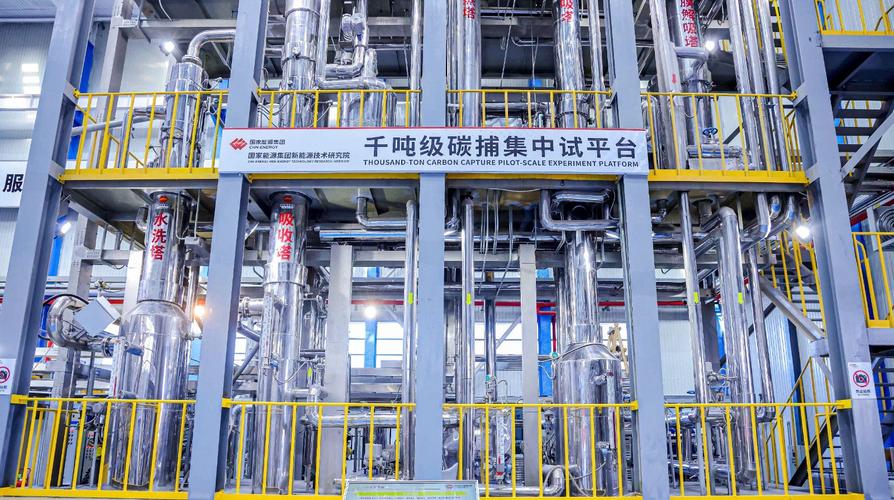 燃煤电厂配套CCUS碳捕集装置生产现场图
当然,现在CCUS成本确实还高,大规模推广还得等技术降本,但说人是伪技术,那就是坏了。对于钢铁、水泥这种很难完全脱碳的行业,CCUS就是当下唯一能大规模减碳的路径,没得选。
第三条,氢冶金。现在宝武的首套百万吨级氢冶金项目已经出合格钢材了,技术路线是对的,但说实话,现在还没法大规模铺开。为啥?因为氢冶金要用绿氢才真减碳,现在绿氢的成本是灰氢的两倍多,一顿钢材用绿氢生产,成本要涨一两百块,没几个客户愿意买单。我接触过几个搞氢冶金的企业,现在都在等绿电成本降,最乐观的估计也要10年才能规模化,别听炒概念股的说今年就能遍地开花。
骗投资的。
最后还有个被忽略的黄金路径:能效提升。说实话,这个是当下投入产出比最高的低碳技术,很多工厂换个高效电机,改造一下余热回收系统,减一公斤碳只要三五毛钱,比新能源、CCUS都便宜好几倍。为啥没人吹?因为不性感,赚不到快钱,资本不爱看。但真要算双碳任务完成,这条路才是实打实的压舱石。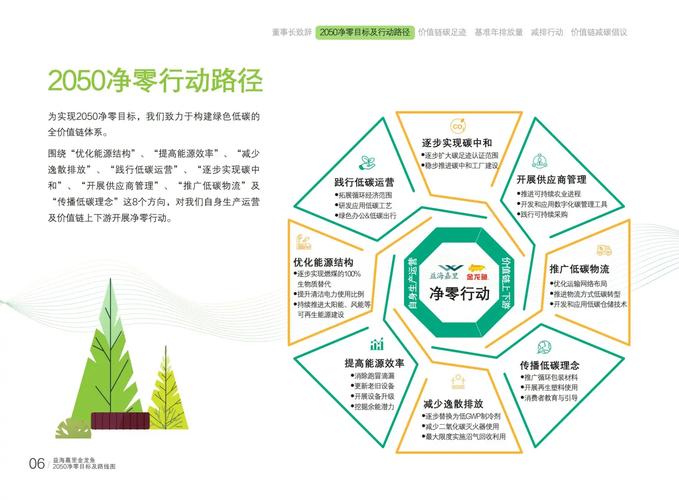 选对低碳技术路径:要适配,不要追风
我去年给一个地方产业园做双碳咨询,接触过很多企业和地方政府的决策者,发现最大的误区就是:所有人都在追最热门的技术,从来不问自己适合不适合。
山西有个产煤大县,本来一开始规划是占五千亩荒山搞集中式光伏,后来算了一笔账,本地有好几个大型燃煤电厂和煤化工项目,每年排放上千万吨二氧化碳,发展CCUS有天然的场景,周边还有几百万亩的宜林荒山可以搞林业碳汇,根本不需要抢耕地搞光伏。后来调整了规划,一边给现有企业上CCUS改造,一边搞碳汇林,不仅没花多少钱抢项目,还卖碳汇赚了不少,给煤企转型留了缓冲时间,这不比追风香?
还有广东佛山一个制造产业园,几十家中小家电企业,本来每家都要自己锅炉供蒸汽,后来搞了园区级的综合低碳改造,建了分布式光伏+余热共享+储能,蒸汽成本降了两成,电价降了一毛多,每家企业每年省几十万电费,实打实的收益,这就是选对了路径。
从来没有放之四海而皆准的低碳技术路径,适合你的资源禀赋、产业基础的,才是好路径。你沿海有丰富的风电资源,又是化工园区,那就多搞绿电替代,靠绿氢减碳;你是内陆老钢铁基地,一时半会儿换不了高炉,那就先上CCUS降排放,慢慢攒钱等氢冶金降本;你是农业大县,有大量的林地农田,那就好好搞碳汇,躺着卖指标赚钱,不比硬着头皮搞工业项目强?
前阵子看到新闻,西部某个县级市,负债率都快到红线了,还硬借了三百亿搞大容量储能基地,说要抢双碳风口,这不瞎搞吗?风口是给有基础、有承载力的地方准备的,不是砸锅卖铁梭哈的赌局。
双碳是四十年的长跑,不是百米冲刺。技术本来就是一步步迭代的,今天的主流路径,十年后可能就被新技术替代,今天的试点技术,十年后可能就成了主流。现在吵得面红耳赤要选边站的,多半是屁股决定脑袋——要么资本要炒概念割韭菜,要么既得利益要守自己的地盘。真正干实事的,都在闷头找适合自己的路呢。
一派说要all in新能源,早点把化石能源全淘汰,所有减碳靠风光电堆就行。另一派说新能源太不稳定,电网扛不住,核心重工业离不开化石燃料,得靠碳捕集续命。
吵赢了,也换不来真减排。
别被“二元对立”带节奏:低碳技术路径从来不是单选题
说实话我上个月去参加一个线下能源论坛,亲眼见两个行业大佬吵得差点拍桌子。一方说碳捕集都是化石能源企业编出来的幌子,就是为了延缓新能源替代,拿补贴续命。另一方说你们站着说话不腰疼,全国那么多钢铁、水泥、化工企业,说关就能关?上千万工人喝西北风去?听到一半我出去喝咖啡了。本来就是伪命题啊。我们要的是实现碳中和,又不是搞技术意识形态站队。
中国2060碳中和不同低碳技术减排贡献占比图
你去翻中科院去年发布的官方碳中和技术路线图,明明白白写着数据:到2050年,新能源替代贡献约60%的减排量,碳捕集利用与封存(CCUS)贡献近20%,剩下15%左右来自能效提升,5%来自林业碳汇。哪里是什么二选一?本来就是多技术混搭的组合拳。
不过话说回来,现在自媒体就爱搞非黑即白的流量密码,要么踩化石能源全是垃圾,要么踩新能源都是陷阱,吵来吵去,把很多地方做规划的人都带歪了。
我见过南方某小城,明明本地没有大片连片的闲置土地,为了抢新能源风口,占了两千亩耕地建光伏,最后发的电本地消纳不了,要跨市输出去,成本翻了一倍,项目烂在那里,没人接盘。
也见过北方某个产煤大市,抱着“等碳捕集成熟再转型”的想法,迟迟不肯上马新能源项目,去年双碳考核差点被亮红牌。
选错路的,最后都要自己买单。
主流路径扒皮:哪些真赚钱,哪些是画饼
现在市面上喊得最多的几条低碳技术路径,我给你掰碎了说,哪些真能落地赚钱,哪些是资本炒出来的画饼。第一条,新能源替代。这个不用多说,现在光伏风电的度电成本已经比煤电还低,技术成熟度没得说,但很多人不知道,现在行业的降本逻辑已经变了。前些年靠卷产能、压硅料价格就能降本,现在硅料价格已经跌到谷底了,N型电池的转换效率再往上涨,每提0.5个百分点都要烧好几亿研发,接下来的增长点在哪里?
在回收。未来3年,国内将有超过12万吨的光伏组件进入退役期,一套成熟的回收技术,能拆解出95%以上的晶硅和铝材,比用新原料生产再减碳70%,成本还能降15%左右。现在头部光伏企业都在悄悄布局,再过两年,回收就是下一个风口,不是什么新概念了。
第二条,CCUS碳捕集。很多人喊这是伪技术,真冤枉。去年国内已经投运的CCUS项目,总捕集能力已经超过300万吨/年,不少项目是和油田驱油结合的——把捕集到的二氧化碳打去低产油田,能多采15%到25%的原油,卖原油的钱就能覆盖七成以上的捕集成本,人家本来就是赚钱的。
燃煤电厂配套CCUS碳捕集装置生产现场图
当然,现在CCUS成本确实还高,大规模推广还得等技术降本,但说人是伪技术,那就是坏了。对于钢铁、水泥这种很难完全脱碳的行业,CCUS就是当下唯一能大规模减碳的路径,没得选。
第三条,氢冶金。现在宝武的首套百万吨级氢冶金项目已经出合格钢材了,技术路线是对的,但说实话,现在还没法大规模铺开。为啥?因为氢冶金要用绿氢才真减碳,现在绿氢的成本是灰氢的两倍多,一顿钢材用绿氢生产,成本要涨一两百块,没几个客户愿意买单。我接触过几个搞氢冶金的企业,现在都在等绿电成本降,最乐观的估计也要10年才能规模化,别听炒概念股的说今年就能遍地开花。
骗投资的。
最后还有个被忽略的黄金路径:能效提升。说实话,这个是当下投入产出比最高的低碳技术,很多工厂换个高效电机,改造一下余热回收系统,减一公斤碳只要三五毛钱,比新能源、CCUS都便宜好几倍。为啥没人吹?因为不性感,赚不到快钱,资本不爱看。但真要算双碳任务完成,这条路才是实打实的压舱石。
选对低碳技术路径:要适配,不要追风
选对低碳技术路径:要适配,不要追风
我去年给一个地方产业园做双碳咨询,接触过很多企业和地方政府的决策者,发现最大的误区就是:所有人都在追最热门的技术,从来不问自己适合不适合。山西有个产煤大县,本来一开始规划是占五千亩荒山搞集中式光伏,后来算了一笔账,本地有好几个大型燃煤电厂和煤化工项目,每年排放上千万吨二氧化碳,发展CCUS有天然的场景,周边还有几百万亩的宜林荒山可以搞林业碳汇,根本不需要抢耕地搞光伏。后来调整了规划,一边给现有企业上CCUS改造,一边搞碳汇林,不仅没花多少钱抢项目,还卖碳汇赚了不少,给煤企转型留了缓冲时间,这不比追风香?
还有广东佛山一个制造产业园,几十家中小家电企业,本来每家都要自己锅炉供蒸汽,后来搞了园区级的综合低碳改造,建了分布式光伏+余热共享+储能,蒸汽成本降了两成,电价降了一毛多,每家企业每年省几十万电费,实打实的收益,这就是选对了路径。
从来没有放之四海而皆准的低碳技术路径,适合你的资源禀赋、产业基础的,才是好路径。你沿海有丰富的风电资源,又是化工园区,那就多搞绿电替代,靠绿氢减碳;你是内陆老钢铁基地,一时半会儿换不了高炉,那就先上CCUS降排放,慢慢攒钱等氢冶金降本;你是农业大县,有大量的林地农田,那就好好搞碳汇,躺着卖指标赚钱,不比硬着头皮搞工业项目强?
前阵子看到新闻,西部某个县级市,负债率都快到红线了,还硬借了三百亿搞大容量储能基地,说要抢双碳风口,这不瞎搞吗?风口是给有基础、有承载力的地方准备的,不是砸锅卖铁梭哈的赌局。
双碳是四十年的长跑,不是百米冲刺。技术本来就是一步步迭代的,今天的主流路径,十年后可能就被新技术替代,今天的试点技术,十年后可能就成了主流。现在吵得面红耳赤要选边站的,多半是屁股决定脑袋——要么资本要炒概念割韭菜,要么既得利益要守自己的地盘。真正干实事的,都在闷头找适合自己的路呢。