从江南产业场景看,储能技术应用的破局与边界
上个月在南京江宁的制造园区见一个做能源管理的朋友,蹲在储能集装箱门口抽烟,一口烟喷出来,骂了句娘。
去年园区为了拿绿色工厂的认证,凑了两兆瓦的储能,本来算好峰谷套利五年就能回本,现在刚满一年,系统报的容量已经掉了百分之十二。
原因说出来好笑,集装箱放在冲压车间旁边,每天机器震,夏天地表温度能到五十度,设计的时候全按实验室标准算的,谁能想到实际工况这么离谱。
工业落地里藏着的真问题
很多做方案的人,张嘴就是效率寿命,全拿实验室的参数往项目上套。
说实话,哪有那么理想的环境。
城市周边的用户侧项目,要么挤在工业园的边角地,要么放在楼顶上,温度、振动、粉尘,每一样都在削电池的寿命。去年跟着东南大学的团队跑了七个江苏投运的项目,三个的实际度电成本比可研报告高了近四成,问题大半出在对工况的低估。
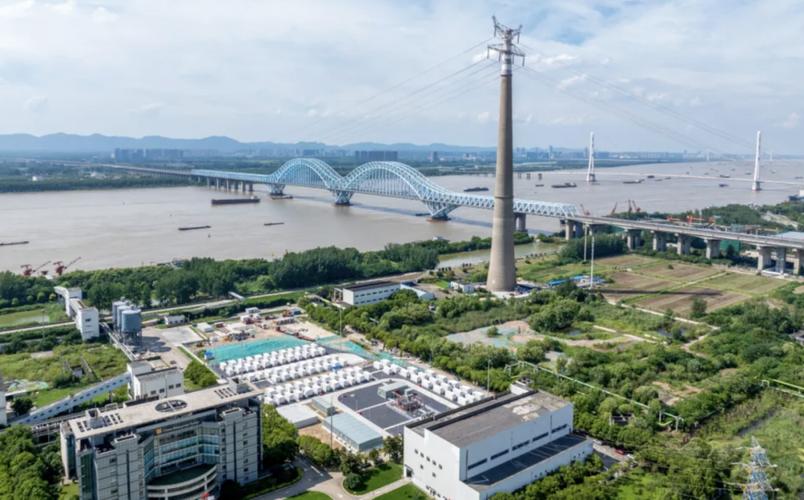 南京江北产业园用户侧储能电站现场
现在说的收益,大多只算了峰谷套利那一块。辅助服务的准入门槛卡在大部分项目碰不到的地方,很多地方电网根本不开放中小储能的调频接入,相当于你花了钱建了调峰的能力,卖不出去。
还有容易被忽略的退役处置成本。现在绝大多数项目的可研里,都不会把十年后电池拆解回收的费用算进去。就算是有企业回收,也要看电池的衰减程度,很多降到百分之八十以下的储能电芯,根本没法再利用,拆解成本还要自己贴。
别小看这笔钱,摊到全生命周期里,能吃掉将近百分之十五的预期收益。
不同技术路线的应用边界
现在一提就说某某技术路线是未来,其实哪有什么通吃的技术。每一种都有自己不能碰的边界。
抽水蓄能当前是装机规模最大的,稳定性好度电成本低。但前提是你得有合适的地形,要有足够的水头差,还要有上下水库的建址条件。江南这边大多是平原,哪来那么多适合建抽水蓄能的地方?就算找到,征地环评也要跑个五六年,等建成了,市场环境早就变了。
全钒液流安全性高,循环寿命长,适合长时储能。但问题是能量密度低,相同容量下,占地面积是磷酸铁锂的三倍还多,工业侧拿地本来就难,多出来的占地成本直接把收益率压没了。还有就是电堆的材料成本现在下不来,每千瓦的造价比锂电高出近一倍,中小玩家根本玩不起。
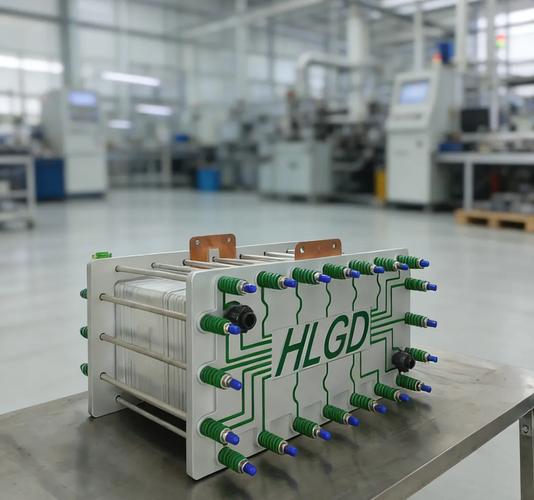 全钒液流储能电堆实验室测试台
压缩空气储能同理,对地下岩层的密封性要求极高,大部分平原地区根本找不到合适的储气空间,现有示范项目大多依赖特殊的地质条件,没法复制。磷酸铁锂能量密度高,成本降下来了,但是安全问题绕不开,人员密集区周边的项目,审批卡得越来越严,衰减速度也比液流快很多,长期项目不划算。
说白了,技术本身没有高低,错的是不管什么场景都硬塞同一种技术。
接下来的可行路径
 接下来的可行路径
不过话说回来,现在的需求是真的。新能源装机越来越多,电网调峰的压力越来越大,工业用户要降电费要拿绿色认证,需求摆在这。
核心方向不是追哪条热门路线,而是场景匹配技术。
城市核心区的商业建筑、用户侧项目,场地紧张,峰谷价差大,投资回报周期要求短,选磷酸铁锂就没问题,做好消防散热,五年左右回本是可能的。偏远地区的风光基地,要长时储能,不在乎占地,对安全性要求高,那全钒液流就是更合适的选择,二十年的寿命摊下来,度电成本其实比锂电更低。
政策层面也该转方向,别盯着技术路线给补贴,要对着场景给支持。比如鼓励风光基地配长时储能,就给长时项目放开辅助服务的准入,让项目能赚到额外的收益,不用全靠补贴撑着。
现在很多资本一窝蜂挤进来,产能过剩的苗头已经出来了,不少中小项目拿到的都是降级库存电芯,用不了三五年容量就掉没了,最后烂尾的一堆。这种虚火反而把真正做技术落地的团队挤得没空间。
上次那个江宁园区的朋友,最后把一半的电芯换了,重新做了散热改造,多花了两成的预算。他说现在算是明白了,搞这个东西,别听PPT上的故事,要蹲在现场看温度看振动,算清楚每一笔隐形成本,才谈得上落地。