实用可落地的风险管理方法:别拿风控当虚活
上个月跟一个做供应链的老大哥喝茶,他说去年囤了三个亿的原材料,亏得差点把工厂卖了。要是早半年停下来做风险对冲,也不至于这样。
很多人对风险管理的印象,还停留在大公司合规部整的那一堆套话模板,跟自己没关系。这话真错得离谱。现在黑天鹅满天飞,随便一个不起眼的小风险没兜住,攒了十几年的家底说没就没。
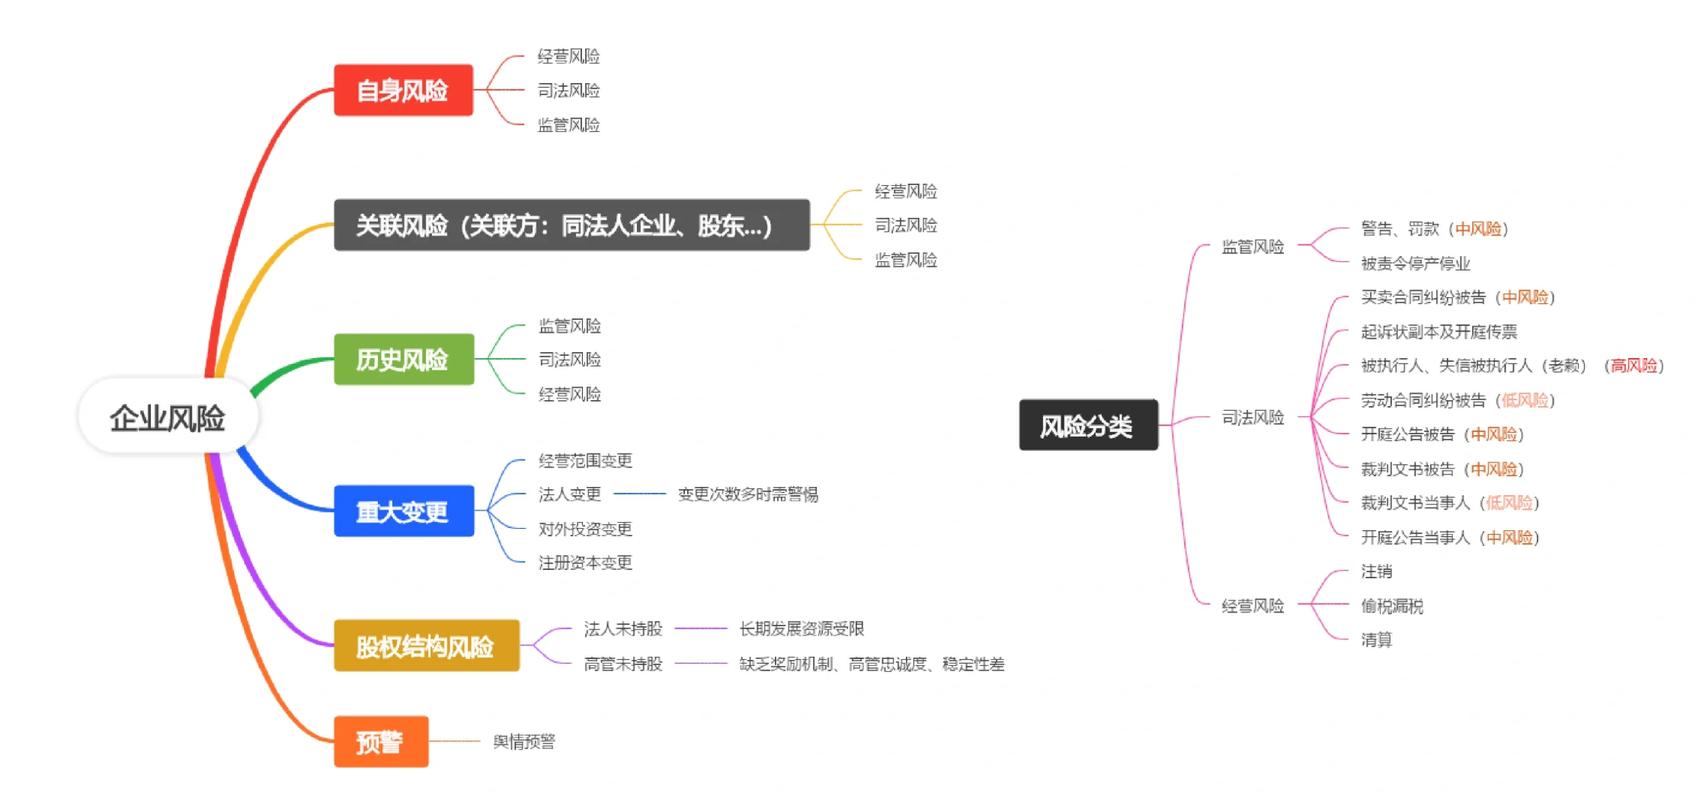 企业业务节点风险识别思维导图
最近中科院数学与系统科学研究院出了个新的动态贝叶斯风险识别模型,说白了就是用数据算清楚每个节点的影响权重,不会凭感觉排序。
很多人不服,说我做了十几年生意还不知道哪里风险大?说实话,我见过太多老司机翻在阴沟里。前年上海那个做进口生鲜的老板,谁能想到港口疫情闭环把整船货全烂在了码头?他之前压根没把“港口防疫政策变动”列进核心风险,一直觉得食品安全才是头号大事,你说找哪说理去?
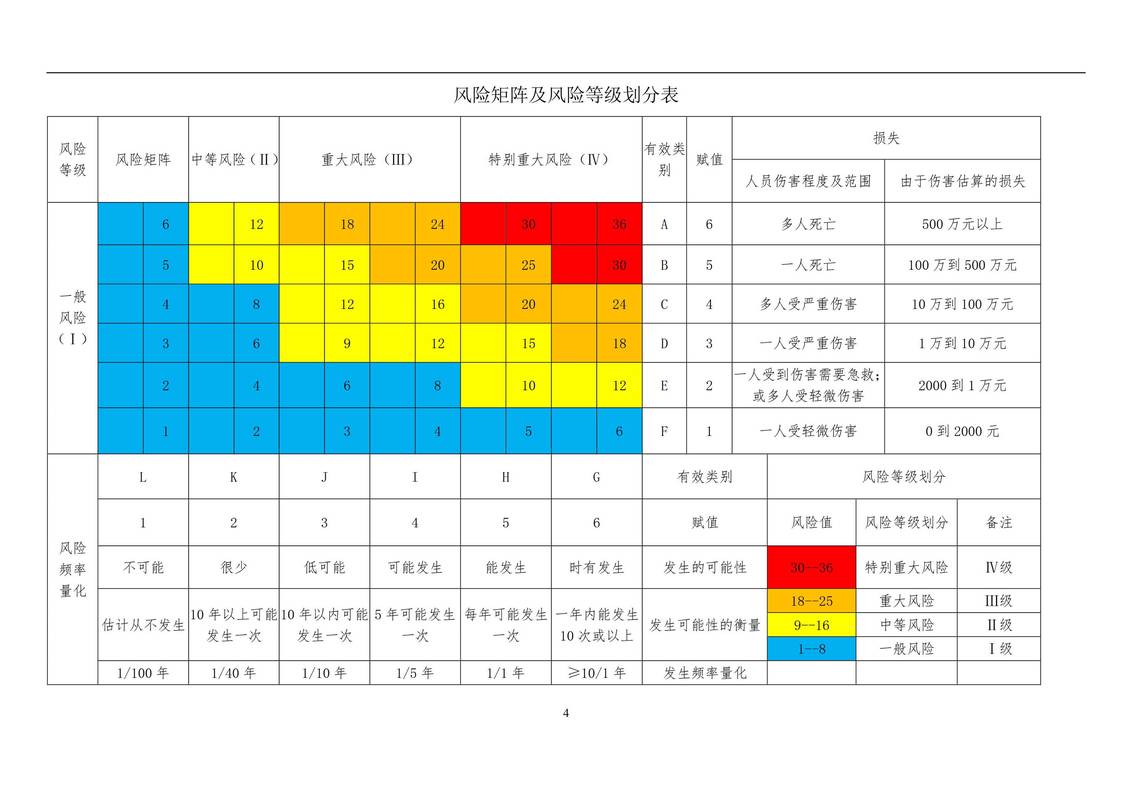 四种常见风险管理方法适用场景对照表
去年清华五道口对A股上市公司做过统计,做了合理风险转移配置的公司,2022到2023年的平均净资产收益率,比没做任何转移的公司高了7.2个百分点。这个数据够实在吧?
很多老板舍不得每年花几十万买保险做对冲,觉得是白花冤枉钱。真出事了,那就是几百万几千万的窟窿,填都填不上。说实话,这个账很多人都算反了。
不过话说回来,也不是所有风险都能转出去。你的品牌口碑,你的核心团队,这些风险你转不出去,就得靠风险降低,平时把品控做好,把员工福利跟上,把预案做足,把风险发生的概率往降了压。
最后就是风险承受,那种发生概率极低,就算发生了损失也不大的风险,该扛就扛。没必要花大成本去防,你开个十几个人的互联网公司,犯得着为了防止地震砸办公楼买天价特殊保险吗?浪费那个钱。
 动态调整才是风险管理的核心
我见过最多的操作,就是年初做一次风险评估,写个报告往档案柜一扔,一年都不碰一下。这完全是自欺欺人。
现在市场变化有多快?去年俄乌冲突推高能源价格,今年地缘冲突再升级,油价说涨就涨,汇率说跳就跳,你年初定的风险等级,年中可能就全变了。
去年有个做新能源材料的朋友找我周转,说资金链快断了。他们年初把核心风险定成锂矿涨价,提前囤了一大堆货,结果年中下游车企需求直接掉了三成,库存堆了一个亿卖不出去,这不就是没调整风险策略的教训?
现在海外最新的科研成果,早就推滚动式风险管理了,每个季度做一次小复盘,半年一次大调整,跟着业务和市场走,从来没有一劳永逸的风控方案。
很多人说,这么麻烦会不会增加成本?说实话,跟出了事的损失比起来,这点成本算什么?你花一个星期调整一次风险清单,总比你到处磕头借钱填窟窿强吧?而且现在有很多数字化工具,自动拉业务数据,自动更新风险等级,也花不了多少精力。
你看那些跑的稳的互联网公司,哪个不是每个月复盘一次风险?产品迭代出问题,服务器崩了,用户数据泄露,都是实时监控调整,就是因为踩过坑,知道风控不是一锤子买卖。
其实放到个人身上也一样。很多人把所有积蓄都拿来加杠杆买房,或者把所有钱都投进一只股票,连三个月的生活费都没留,这就是完全没有风控意识。万一裁员了呢?万一行业不行了呢?你连一点缓冲的余地都没有。去年多少人断了房贷,说多了都是泪。
风险管理本质上不是帮你赚快钱,是帮你活的久。不管是企业还是个人,活下去才能谈接下来的收益。太多人天天盯着怎么冲业绩怎么赚快钱,忘了给自己留后路,一次黑天鹅就把几十年攒的家底亏干净,这种例子这些年见得还少吗?
多花点时间理理自己的风险,别拿风控当虚活。
别搞虚的:先把风险识别做对
很多公司做风险识别,就是找个网上的模板改改公司名,把市场风险、政策风险、人力风险一条条列上去,全是空话。 去年北大光华做了个中小民企调研,87%的企业风险清单,都是套模板出来的,没有一条能对应到具体的业务环节。对吧? 做跨境电商的把汇率风险列第一条,亚马逊封店这种分分钟让你归零的风险反而排在十名开外。开餐饮店的把食品安全列核心风险,“商圈修路封掉入口”这种真能让你营业额掉八成的事,从来没想过。 正确的风险识别,从来不是自上而下拍脑袋,得自下而上捋。让每个岗位的人说清楚,手上的活哪个环节出问题,会连累整个公司转不动?把所有能拉出来的节点列出来,再找相关性,最能牵一发而动全身的那个,就是你要守的核心。企业业务节点风险识别思维导图
最近中科院数学与系统科学研究院出了个新的动态贝叶斯风险识别模型,说白了就是用数据算清楚每个节点的影响权重,不会凭感觉排序。
很多人不服,说我做了十几年生意还不知道哪里风险大?说实话,我见过太多老司机翻在阴沟里。前年上海那个做进口生鲜的老板,谁能想到港口疫情闭环把整船货全烂在了码头?他之前压根没把“港口防疫政策变动”列进核心风险,一直觉得食品安全才是头号大事,你说找哪说理去?
常见的风险管理方法,哪些真能落地
行里把风险管理方法分成四类:风险规避、风险降低、风险转移、风险承受。很多人只会背概念,真到用的时候全乱了。 就说风险规避,不是说让你啥都不做,是主动切掉“收益撑不起风险”的业务。前两年地产爆雷的时候,很多做建材的老板明明看到甲方账期拖到一年以上,还为了那点高毛利往里冲,最后应收款全变成坏账,这不叫敢闯,叫拿命换钱,明明能规避的坑非要往下跳。 再说风险转移,这两年被验证最有用的方法,说白了就是花钱买平安。货运买保险,供应链做保理,外包业务把风险条款绑在乙方身上,都是转移。但也不能什么都转,你把核心生产环节全外包,质量风险转出去了,最后砸的是自己的牌子,得不偿失。四种常见风险管理方法适用场景对照表
去年清华五道口对A股上市公司做过统计,做了合理风险转移配置的公司,2022到2023年的平均净资产收益率,比没做任何转移的公司高了7.2个百分点。这个数据够实在吧?
很多老板舍不得每年花几十万买保险做对冲,觉得是白花冤枉钱。真出事了,那就是几百万几千万的窟窿,填都填不上。说实话,这个账很多人都算反了。
不过话说回来,也不是所有风险都能转出去。你的品牌口碑,你的核心团队,这些风险你转不出去,就得靠风险降低,平时把品控做好,把员工福利跟上,把预案做足,把风险发生的概率往降了压。
最后就是风险承受,那种发生概率极低,就算发生了损失也不大的风险,该扛就扛。没必要花大成本去防,你开个十几个人的互联网公司,犯得着为了防止地震砸办公楼买天价特殊保险吗?浪费那个钱。
动态调整才是风险管理的核心
动态调整才是风险管理的核心
我见过最多的操作,就是年初做一次风险评估,写个报告往档案柜一扔,一年都不碰一下。这完全是自欺欺人。
现在市场变化有多快?去年俄乌冲突推高能源价格,今年地缘冲突再升级,油价说涨就涨,汇率说跳就跳,你年初定的风险等级,年中可能就全变了。
去年有个做新能源材料的朋友找我周转,说资金链快断了。他们年初把核心风险定成锂矿涨价,提前囤了一大堆货,结果年中下游车企需求直接掉了三成,库存堆了一个亿卖不出去,这不就是没调整风险策略的教训?
现在海外最新的科研成果,早就推滚动式风险管理了,每个季度做一次小复盘,半年一次大调整,跟着业务和市场走,从来没有一劳永逸的风控方案。
很多人说,这么麻烦会不会增加成本?说实话,跟出了事的损失比起来,这点成本算什么?你花一个星期调整一次风险清单,总比你到处磕头借钱填窟窿强吧?而且现在有很多数字化工具,自动拉业务数据,自动更新风险等级,也花不了多少精力。
你看那些跑的稳的互联网公司,哪个不是每个月复盘一次风险?产品迭代出问题,服务器崩了,用户数据泄露,都是实时监控调整,就是因为踩过坑,知道风控不是一锤子买卖。
其实放到个人身上也一样。很多人把所有积蓄都拿来加杠杆买房,或者把所有钱都投进一只股票,连三个月的生活费都没留,这就是完全没有风控意识。万一裁员了呢?万一行业不行了呢?你连一点缓冲的余地都没有。去年多少人断了房贷,说多了都是泪。
风险管理本质上不是帮你赚快钱,是帮你活的久。不管是企业还是个人,活下去才能谈接下来的收益。太多人天天盯着怎么冲业绩怎么赚快钱,忘了给自己留后路,一次黑天鹅就把几十年攒的家底亏干净,这种例子这些年见得还少吗?
多花点时间理理自己的风险,别拿风控当虚活。