普通人也能上手的实用风险管理方法
前阵子跟一个开工厂的老大哥喝酒,他说去年一年亏了快两千万,不是生意不好,是给朋友做担保,朋友跑了,他连带得把厂房抵押进去。
说这辈子没犯过这么大的错,就是当初觉得跟对方穿一条裤子都嫌肥,压根没往最坏的地方想。
真的。太多人死在这一步。
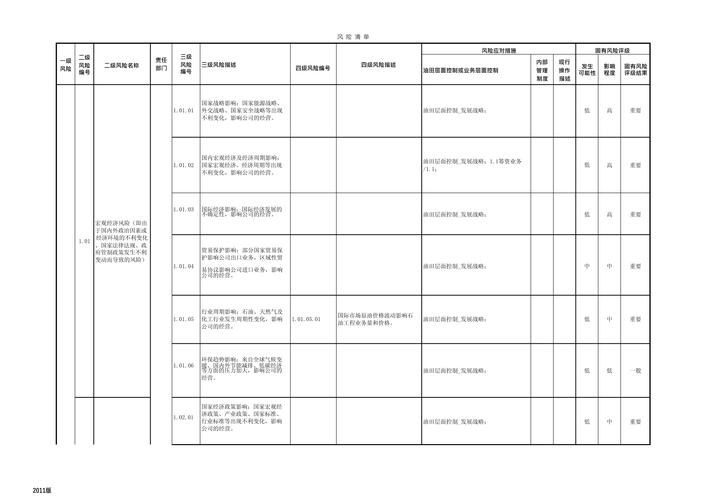 中小创业者底层风险筛查清单表
最实用的第一个风险管理方法,说穿了就是排除法。
先列出来:哪些风险是你亏了就翻不了身的?把这些全部划掉,碰都不要碰。剩下的,再谈收益。
我认识一个做了三十年建材生意的老爷子,他一辈子的原则就是:不上超过两成的杠杆,不跟口碑差的人做生意,不碰自己看不懂的行业。别人赚快钱的时候他慢腾腾,这么多年经济危机、疫情都扛过来了,现在资产比好多当年比他风光的人多好几倍。
对吧?活下去,才谈得上赚钱。
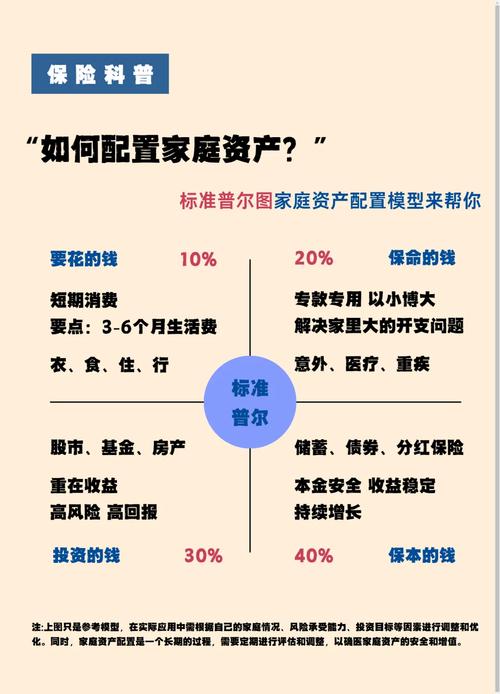 普通家庭资产风险管理配置比例图
 动态调整才是风险管理的灵魂
我见过很多人,做一次风险规划,就把本子锁抽屉里,十年都不翻一次。这有什么用?
三年前你做外贸,最大的风险是汇率波动。现在呢?最大的风险是海外客户赖账,是海运价格暴涨,是港口堵柜卸不下来。风险都变了,你的管理方法当然要变。
今年上半年好多做跨境电商的朋友栽了,为什么?之前一直靠亚马逊平台流量,压根没想着做独立站分流,也没铺其他平台,结果亚马逊一政策调整,一封号,直接没了收入来源,撑不住就关门了。
这不是运气不好,是你的风险管理早就过期了。
不过话说回来,也不用天天调来调去,搞得自己焦虑。普通人半年翻一次自己的风险清单就行。
你生了孩子,就要加够寿险和医疗险。你升了职收入翻了倍,就能适当增加一点高风险投资的比例;你年纪大了快退休了,就要把高风险资产慢慢换成稳健的。
很多人觉得,风险管理就是降低收益,就是绑住自己的手脚。错了。
风险管理是让你能在市场里活的更久,赚长期的钱。你看那些在市场里摸爬滚打二三十年的老玩家,哪个不是把风险放在收益前面?反而那些上来就满仓梭哈,一年翻几倍的,多半三五年就销声匿迹了。
今天下班,你花十分钟坐在沙发上,列三个你当前面对的最大风险,划掉一个你本不该碰的,就够了。比你看十本厚厚的专业教材有用多了。
别迷信复杂模型,先把底层致命风险筛干净
我见过太多刚入门的管理者,上来就啃VaR模型、背COSO框架,张口闭口就是量化风险敞口,转头自己公司的现金流都撑不过三个月。 说实话,对百分之九十的普通人、中小创业者来说,根本用不上那些花里胡哨的大企业工具。你先把一眼能看见的致命风险筛掉,比什么都强。 那个开工厂的老大哥,他不是不懂担保风险,是他刻意忽略了——对方给的好处够大,他就自动把“对方可能跑路”这个选项从脑子里删掉了。 很多人都是这样。盯着那点超额收益,连最基本的底线都守不住。你拿买房的首付去炒题材股,你把全部身家投到一个只有PPT的创业项目,你给不熟的人做无限连带责任担保——这些从一开始就是致命坑,压根没必要去试。中小创业者底层风险筛查清单表
最实用的第一个风险管理方法,说穿了就是排除法。
先列出来:哪些风险是你亏了就翻不了身的?把这些全部划掉,碰都不要碰。剩下的,再谈收益。
我认识一个做了三十年建材生意的老爷子,他一辈子的原则就是:不上超过两成的杠杆,不跟口碑差的人做生意,不碰自己看不懂的行业。别人赚快钱的时候他慢腾腾,这么多年经济危机、疫情都扛过来了,现在资产比好多当年比他风光的人多好几倍。
对吧?活下去,才谈得上赚钱。
三个人人能用的实操风险管理方法
筛完了致命风险,剩下的就是日常管控,我给身边人讲过很多次,这三个方法拿过去就能用,根本不用学复杂理论。 第一个,风险转移。别什么风险都自己扛。 你开货车跑运输,一定要买足额的第三者意外险,一年几千块,把万一撞人的风险转移给保险公司,真出事了不至于赔到倾家荡产。现在做自媒体的朋友,怕不小心用到侵权图片被告,也可以买几百块一年的新媒体责任险,这不比出事了赔好几万强? 就连我那个开工厂的老大哥,要是当初找专业机构做了反担保,也不至于落得这个地步——说白了,就是省钱省错了地方。 第二个,风险分散。别把鸡蛋放一个篮子里,但也别瞎分散。 很多人以为我买十只股票就是分散,结果十只全是AI概念股,大盘一跌全跌停,这叫什么分散?这叫换个方式集中押注。 真正的分散,是跨不同品类、不同周期来配。你手里有自住的房子,有稳健的年金,有能承受波动的股票,有应急用的现金,这才叫真分散。哪怕股票跌了,你还有现金吃饭,还有年金养老,根本慌不着。 第三个,风险留存。给自己留够缓冲垫。 什么意思?就是你能接受的最大亏损,一定不能超过你能承受的底线。你拿十万块闲钱投资,全亏了也不影响你还房贷养孩子,那你随便造。要是这十万是你孩子明年的学费,那你碰都别碰高风险投资。 加杠杆之前一定算清楚:哪怕连续出三个黑天鹅,你会不会爆仓?很多人就是加了满杠杆,一点回调就直接被清盘,后面再大的涨幅都跟你没关系了。普通家庭资产风险管理配置比例图
动态调整才是风险管理的灵魂
动态调整才是风险管理的灵魂
我见过很多人,做一次风险规划,就把本子锁抽屉里,十年都不翻一次。这有什么用?
三年前你做外贸,最大的风险是汇率波动。现在呢?最大的风险是海外客户赖账,是海运价格暴涨,是港口堵柜卸不下来。风险都变了,你的管理方法当然要变。
今年上半年好多做跨境电商的朋友栽了,为什么?之前一直靠亚马逊平台流量,压根没想着做独立站分流,也没铺其他平台,结果亚马逊一政策调整,一封号,直接没了收入来源,撑不住就关门了。
这不是运气不好,是你的风险管理早就过期了。
不过话说回来,也不用天天调来调去,搞得自己焦虑。普通人半年翻一次自己的风险清单就行。
你生了孩子,就要加够寿险和医疗险。你升了职收入翻了倍,就能适当增加一点高风险投资的比例;你年纪大了快退休了,就要把高风险资产慢慢换成稳健的。
很多人觉得,风险管理就是降低收益,就是绑住自己的手脚。错了。
风险管理是让你能在市场里活的更久,赚长期的钱。你看那些在市场里摸爬滚打二三十年的老玩家,哪个不是把风险放在收益前面?反而那些上来就满仓梭哈,一年翻几倍的,多半三五年就销声匿迹了。
今天下班,你花十分钟坐在沙发上,列三个你当前面对的最大风险,划掉一个你本不该碰的,就够了。比你看十本厚厚的专业教材有用多了。