技术收购策略的残酷真相:为什么你总在给别人交学费?
前阵子刷到一条消息,某巨头砸了几十亿美金吞下一家只有十二个博士的初创。朋友圈瞬间炸锅——‘这tm不是冤大头?’‘科研成果值这个价?’说实话,我当时也愣了几秒。但转念一想,这招真挺狠的。你以为人家买的是技术文档?不,买的是那个团队看世界的角度。
 到底买的是啥?科研成果的幻觉与现实
很多老板对技术收购有个浪漫的误解:以为买来一堆论文、几项专利,研发实力就能原地升天。呸。纯属做梦。我早年参与过一个收购案,目标公司手握顶级期刊的封面论文,光专利壁就有几十项。结果呢?核心研究员拿了钱,转身去了竞争对手那儿,留下一个空壳。那个痛啊……投行的朋友至今提起来还拍大腿。真正的价值,往往不是纸面上的成果,而是那群人脑子里的暗知识——那些没写进论文的失败实验、导师才能教的直觉、半夜调试bug时砸键盘砸出来的窍门。这些东西,你买不到,除非你把人也绑住。但人是最难锁定的变量,对吧?收购协议里那些竞业禁止条款,在真正的大牛眼里就是个鬼画符,他们有八百种方法绕开你。
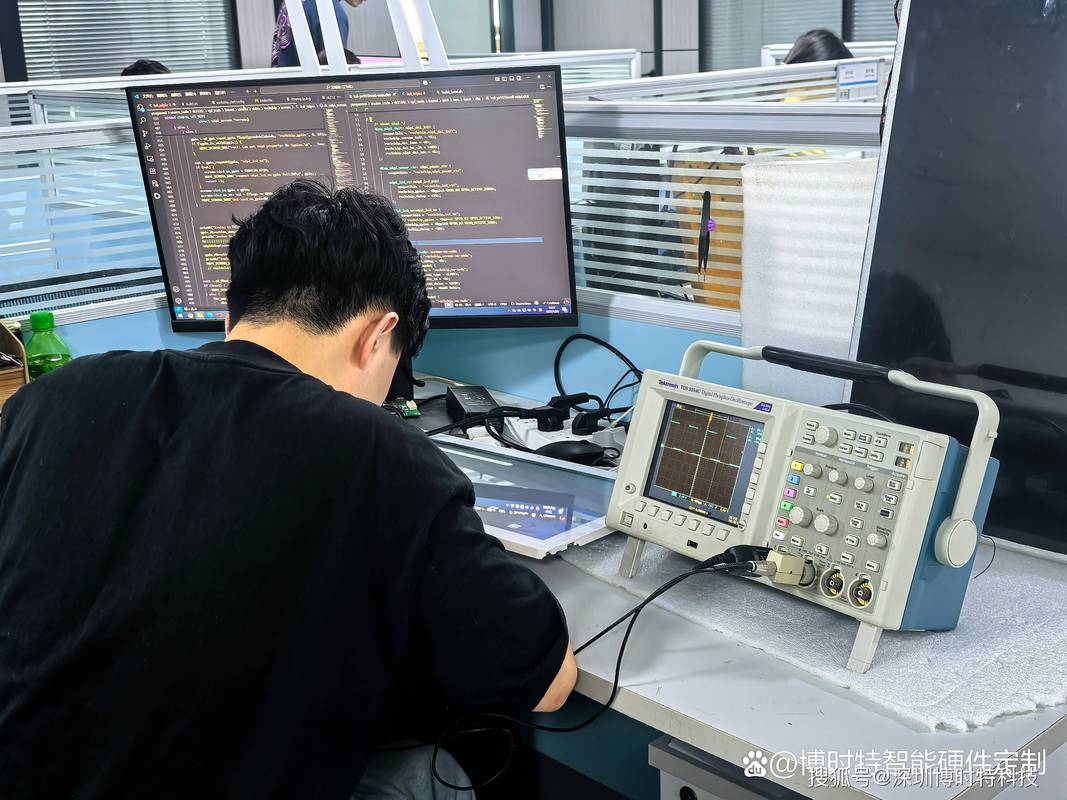 科研人员在深夜实验室调试设备
所以,出手前你得死盯着三样:人、数据、生态位。人,前面说了,是灵魂;数据,是喂养算法的养料,没有高质量的数据,算法就是个残废;生态位,则是它卡住了哪个不可替代的环节。这三样齐了,才值得赌。缺一样,价格砍半。缺两样,趁早跑路。别被花哨的Demo晃瞎眼——Demo就是个精心排练的戏法,你永远不知道背后藏着多少补丁。很多买家常犯的错:把技术可行性报告当成圣经,却忘了实验室里的完美环境,根本扛不住真实世界的泥石流。
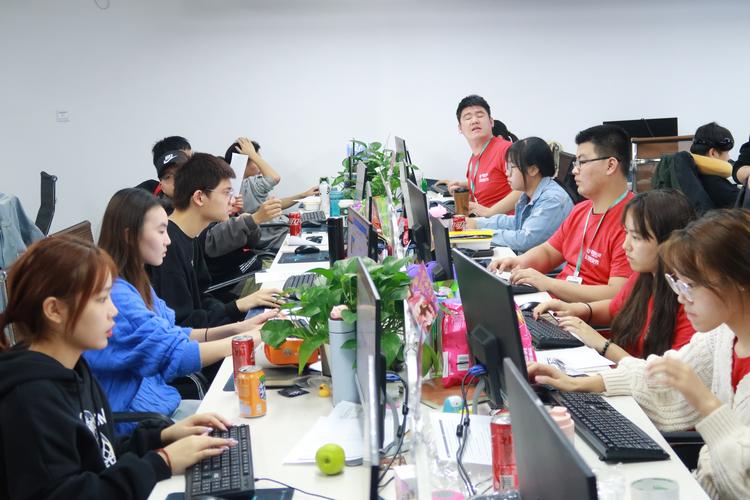 科技公司收购后团队磨合的场景
除此之外,还有个隐形杀手——知识产权归属的模糊地带。初创公司为了活命,早期往往跟高校、研究所藕断丝连,有些专利根本就不是100%自有。你花几亿买下来,可能买到的是个‘租约’。这坑,不挖不知道,一挖眼泪掉。还有技术债务……那些匆匆堆砌的代码,为了赶Demo临时搭的破架子,以后维护成本高到吓人。所以,尽调不能只请会计和律师,必须得派自家最牛的程序员去扒源码,闻到臭味了吗?闻到了,赶紧压价或者转身。记得有次,我们偷偷让一个架构师混进尽调团队,他直接把对方首席的代码库拉出来跑了遍静态分析——好家伙,注释全是‘TODO finish this later’。那场面,尴尬得能抠出三室一厅。
 万一买砸了怎么办?止损的艺术
收购失败是常态,成功才是意外。别信那些对外发布的漂亮新闻稿。承认失败不丢人,丢人的是硬撑着。我认识一哥们,公司收购了个AR眼镜项目,折腾两年毫无起色,烧钱如流水。最后果断切割,把残骸卖给了一家做军工的,居然回血了40%。这叫什么?垃圾堆里也能刨出宝。关键是你得放下自尊。还有一招——别把收购当成一锤子买卖。完全可以先投后买,先小比例参股,派人进去观察个一年半载,磨合好了再全吞。这叫‘试婚’,对吧?人性都是这样,结了婚才暴露本性,技术团队也一样。先同居,后领证,风险小很多。
 技术收购策略与止损决策的思维导图
另外,别总盯着头部明星。那些冷门细分领域的隐形冠军,可能更划算。科研圈里有很多这样的‘扫地僧’,闷声发大财,估值也不虚高。收购他们,就像在二手市场淘到没拆标签的古董衣——那种窃喜,懂的人自然懂。不过话说回来,再精妙的策略也抵不过运气。技术收购本质上是和时间对赌,赌某个技术路线会在未来五年爆红。赌对了,封神;赌错了,就当打水漂。去年有个生物材料项目,所有人都说是个坑,结果人家买完第二年,政策风口一来,直接起飞。这种事,你上哪儿说理去?
写到这儿,突然想起那个风投老哥后来的话:他猛灌一口啤酒,眼睛发红,‘这行没有神,只有幸存者。’ 我默然。窗外霓虹闪烁,科技新闻的推送又响了——某某公司收购某某实验室,金额惊人。呵呵,故事的下一章,谁知道呢。
到底买的是啥?科研成果的幻觉与现实
到底买的是啥?科研成果的幻觉与现实
很多老板对技术收购有个浪漫的误解:以为买来一堆论文、几项专利,研发实力就能原地升天。呸。纯属做梦。我早年参与过一个收购案,目标公司手握顶级期刊的封面论文,光专利壁就有几十项。结果呢?核心研究员拿了钱,转身去了竞争对手那儿,留下一个空壳。那个痛啊……投行的朋友至今提起来还拍大腿。真正的价值,往往不是纸面上的成果,而是那群人脑子里的暗知识——那些没写进论文的失败实验、导师才能教的直觉、半夜调试bug时砸键盘砸出来的窍门。这些东西,你买不到,除非你把人也绑住。但人是最难锁定的变量,对吧?收购协议里那些竞业禁止条款,在真正的大牛眼里就是个鬼画符,他们有八百种方法绕开你。
科研人员在深夜实验室调试设备
所以,出手前你得死盯着三样:人、数据、生态位。人,前面说了,是灵魂;数据,是喂养算法的养料,没有高质量的数据,算法就是个残废;生态位,则是它卡住了哪个不可替代的环节。这三样齐了,才值得赌。缺一样,价格砍半。缺两样,趁早跑路。别被花哨的Demo晃瞎眼——Demo就是个精心排练的戏法,你永远不知道背后藏着多少补丁。很多买家常犯的错:把技术可行性报告当成圣经,却忘了实验室里的完美环境,根本扛不住真实世界的泥石流。
交割那天才是噩梦的开始
假设你眼光毒辣,买到金矿了。别急着开香槟。真正的挑战——整合——才刚拉开大幕。我见过最离谱的案例:收购方是家传统车企,买了支自动驾驶顶流团队。结果呢,头三个月就逼走了一半人。为啥?因为让这群习惯在车库写极客代码的家伙,天天穿西装打卡、填工时表。文化冲突,老生常谈,但永远有人栽。而且,大公司的流程官僚能把人逼疯。一个刚加入团队的博士跟我吐槽:‘申个GPU算力要过五道审批,等批下来,AI热潮都过两波了。’ 你说可不可笑?科技公司收购后团队磨合的场景
除此之外,还有个隐形杀手——知识产权归属的模糊地带。初创公司为了活命,早期往往跟高校、研究所藕断丝连,有些专利根本就不是100%自有。你花几亿买下来,可能买到的是个‘租约’。这坑,不挖不知道,一挖眼泪掉。还有技术债务……那些匆匆堆砌的代码,为了赶Demo临时搭的破架子,以后维护成本高到吓人。所以,尽调不能只请会计和律师,必须得派自家最牛的程序员去扒源码,闻到臭味了吗?闻到了,赶紧压价或者转身。记得有次,我们偷偷让一个架构师混进尽调团队,他直接把对方首席的代码库拉出来跑了遍静态分析——好家伙,注释全是‘TODO finish this later’。那场面,尴尬得能抠出三室一厅。
万一买砸了怎么办?止损的艺术
万一买砸了怎么办?止损的艺术
收购失败是常态,成功才是意外。别信那些对外发布的漂亮新闻稿。承认失败不丢人,丢人的是硬撑着。我认识一哥们,公司收购了个AR眼镜项目,折腾两年毫无起色,烧钱如流水。最后果断切割,把残骸卖给了一家做军工的,居然回血了40%。这叫什么?垃圾堆里也能刨出宝。关键是你得放下自尊。还有一招——别把收购当成一锤子买卖。完全可以先投后买,先小比例参股,派人进去观察个一年半载,磨合好了再全吞。这叫‘试婚’,对吧?人性都是这样,结了婚才暴露本性,技术团队也一样。先同居,后领证,风险小很多。
技术收购策略与止损决策的思维导图
另外,别总盯着头部明星。那些冷门细分领域的隐形冠军,可能更划算。科研圈里有很多这样的‘扫地僧’,闷声发大财,估值也不虚高。收购他们,就像在二手市场淘到没拆标签的古董衣——那种窃喜,懂的人自然懂。不过话说回来,再精妙的策略也抵不过运气。技术收购本质上是和时间对赌,赌某个技术路线会在未来五年爆红。赌对了,封神;赌错了,就当打水漂。去年有个生物材料项目,所有人都说是个坑,结果人家买完第二年,政策风口一来,直接起飞。这种事,你上哪儿说理去?
写到这儿,突然想起那个风投老哥后来的话:他猛灌一口啤酒,眼睛发红,‘这行没有神,只有幸存者。’ 我默然。窗外霓虹闪烁,科技新闻的推送又响了——某某公司收购某某实验室,金额惊人。呵呵,故事的下一章,谁知道呢。