绿色供应链建设,别光顾着贴标签——那些被扯淡和干货填满的实践现场
上周跟一个做光伏的朋友喝酒,他猛灌了一口啤酒,满脸通红地吐出句:“现在谁都跟我们谈绿色供应链,可一拨人压根不知道咱们的硅料从哪挖的,另一拨人更搞笑,拿个碳核算报告当遮羞布,该排的碳一点没少。” 我说你这话太刻薄了吧。他把杯子往桌上一顿:“供应链绿色化不是算算术,是重新设计一遍买卖关系。”
说实话,这话戳到我了。这两年 ESG 挂在嘴边,双碳目标压下来,哪个采购总监没被董事长叫去问过“我们的供应链绿了吗”?可实际干起来,全是坑。
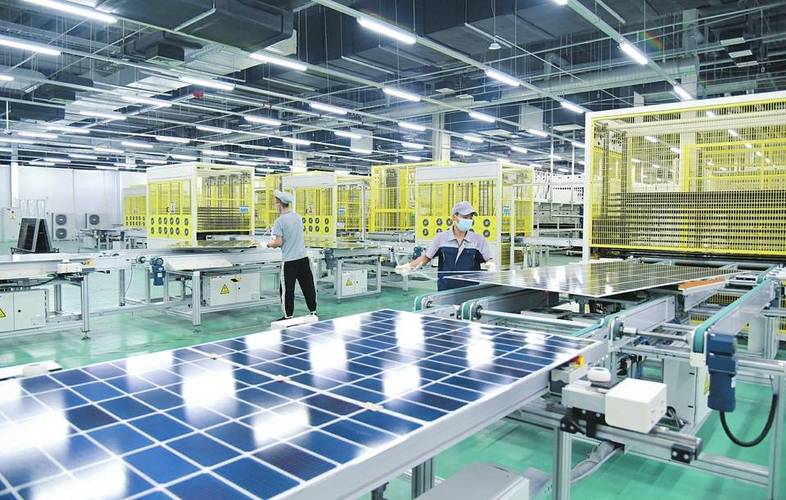 太阳能电池板生产车间自动化流水线
为啥一夜之间,人人都要搞绿色供应链了
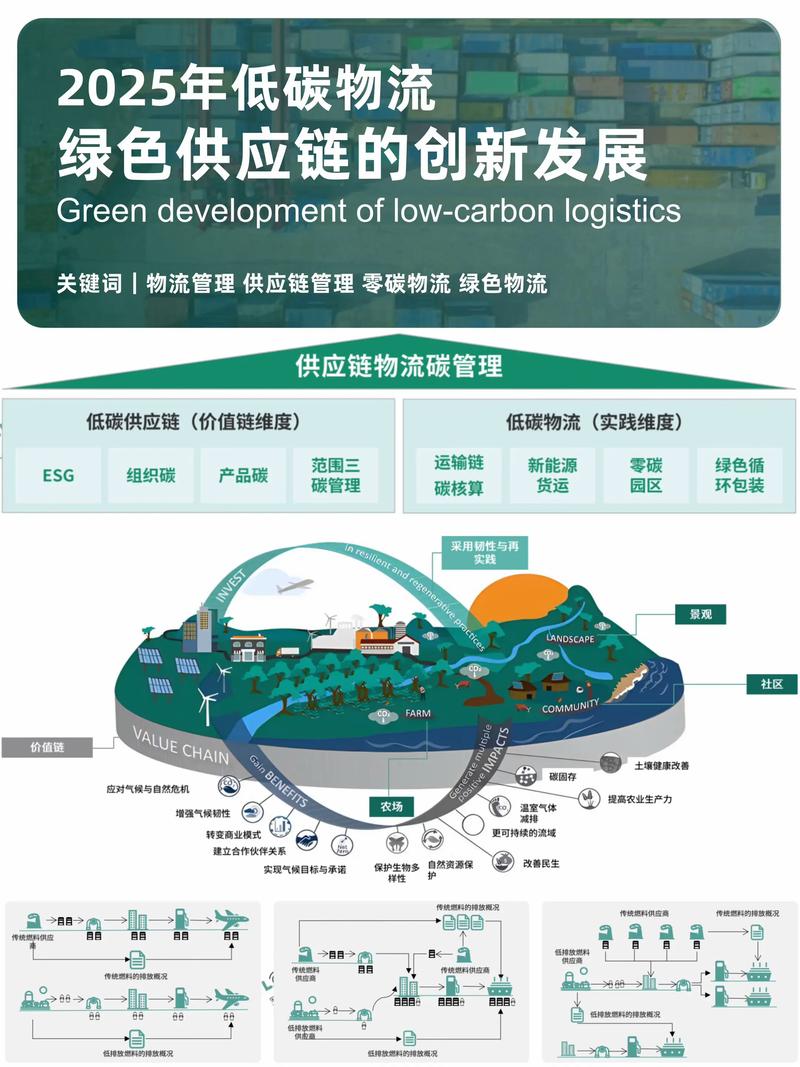 为啥一夜之间,人人都要搞绿色供应链了
不是觉悟高,是刀架脖子了。欧盟碳边境调节机制(CBAM)今年10月开始试运行,2026年正式收税,钢铁、铝、水泥、化肥、电力、氢,一个都跑不掉。你产品里隐含的碳排放,超过欧盟给的免费配额,就得按周去买 CBAM 证书,价格直接对标欧盟碳市场。我算过一笔账,国内某特钢企业出口一吨棒材,如果全用长流程高炉冶炼,碳排放强度大概 2.1 吨 CO2/吨钢,欧盟同类产品的基准值定在 1.6 吨,超额部分乘以碳价(按 80 欧元/吨算),成本直接飙升 40 欧元,比利润都高。这还没算海运的碳。所以,不是你想不想绿,是客户逼着你绿,而且是拿真金白银逼。
可国内很多老板还抱着侥幸心理,觉得 CBAM 只盯直接排放,我在厂里装个光伏电站、买点绿证不就对冲了?天真。CBAM 核算的是全生命周期碳排放,从矿山开采、原料运输到生产加工,甚至废料处理,统统要算。你工厂大门内的排放只占一小块,大头在供应链上游——那些藏在三四线城市郊区的冶炼厂、化工厂。我去过一家给苹果代工阳极铝件的厂子,老板翻出供应商给的碳排放数据,苦笑着跟我说:“你看这数字,每年都一样,连小数点儿都不带变的,我能信吗?”
供应链脱碳,到底卡在哪儿
技术不是主要障碍。成熟的清洁能源、循环材料、能效提升方案一抓一把。真正难啃的骨头,是数据——跨越多层供应商的碳排放数据,全是黑洞。 打个比方,你是一家手机品牌,你要算整机的碳足迹,得从芯片开始。芯片厂告诉你,我这晶圆每片的碳排是 0.5 千克,你觉得挺低,可这 0.5 千克背后,是硅料厂、电子特气厂、光刻胶厂层层叠加的数据,其中一家如果用的是煤电,直接翻几倍。而你现在想拿到三级甚至四级供应商的真实数据?比登天还难。人家凭什么给你?凭你订单多?不一定。很多核心材料供应商就那么两三家,牛逼得很。“爱买不买,就这排放,你咬我?”
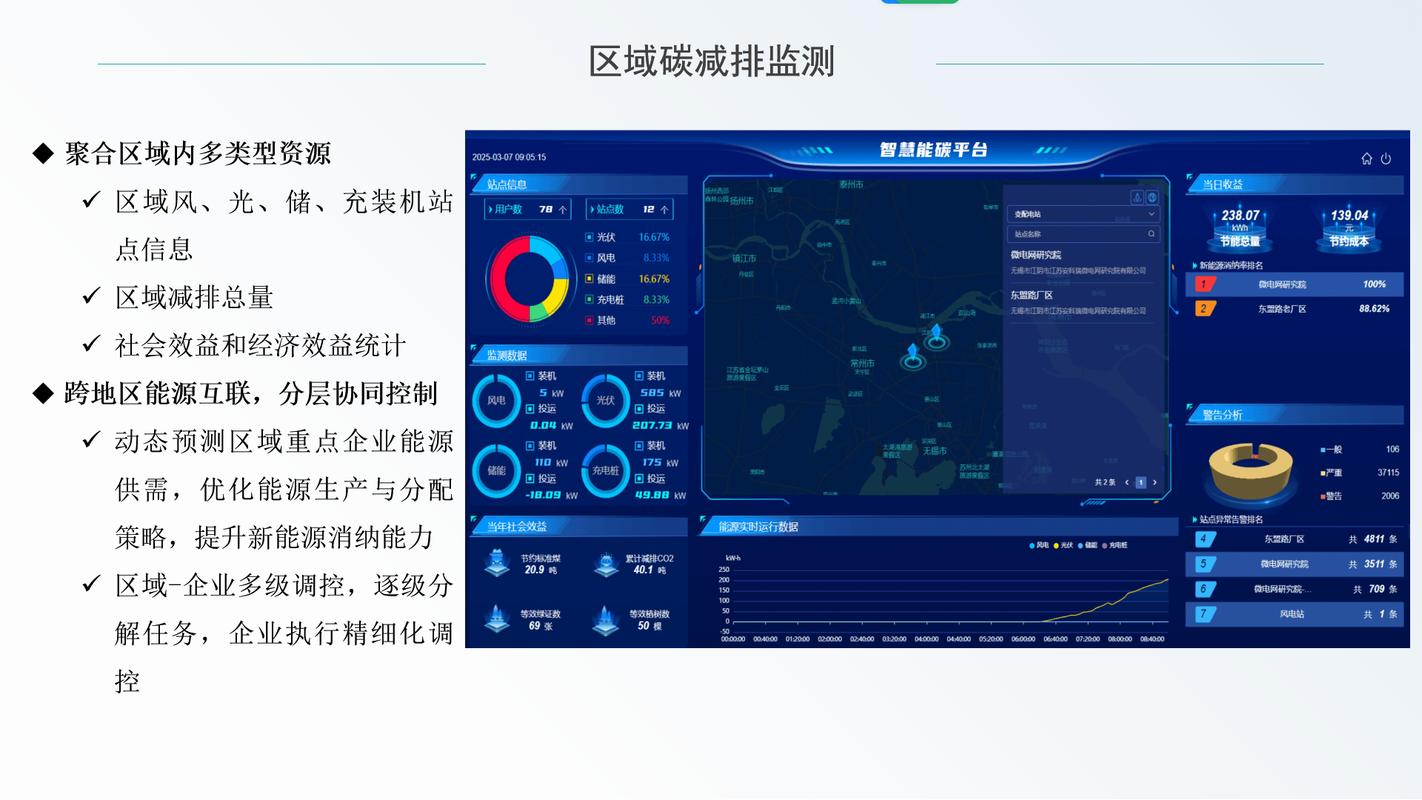 数字化供应链碳管理平台大屏
我问过一家做碳管理 SaaS 的创业公司 CTO,你们这套系统能打通几层?他给我比了个“嘘”的手势,然后压低声音说:“真正愿意给真实数据的,不到三成。剩下的要么编,要么拖,要么直接拿行业平均值糊弄。” 所以啊,现在市面上那些所谓的“碳中和产品”,很多就是买点碳信用额抵消了事,链路数据经不起推敲。更头疼的是,国内供应链的合规成本太高了。 比如你要采购区块链追踪过的再生铝,价格比普通铝锭贵 15%~20%,但它的物理性能、表面处理效果可能还不如原生铝。在商言商,谁愿意当冤大头?
甭管多难,总有头铁的跑通了
去年在深圳见了一个做跨境电商的90后老板,卖户外储能电源。他做了一件让我当时觉得“疯了”的事:把电池包里的电芯供应商从国内某大厂换成了北欧一家用 100% 水力发电生产的电池厂,采购成本陡增 30%。我问他图啥。他翻出亚马逊后台数据:自从在产品页打上 “Full Lifecycle Carbon Neutral Certified” 标签,并且附上独立第三方出具的从摇篮到大门碳足迹报告之后,产品溢价提高到 22%,转化率涨了 17%,退货率降了 5 个百分点。 他说奢侈品的逻辑变了,以前讲故事,现在要讲数据,关键是你的数据得能让消费者拿在手里当社交货币。“我在德国站的用户,很多人买了之后会在社媒晒那个碳足迹标签,比晒开箱还积极。”
另一个例子,有点邪门。某国产运动品牌为了响应欧洲客户要求,把鞋底橡胶的供应商换成了东南亚一家通过 FSC 认证的天然橡胶园,并且要求对方用生物质能源烘干。结果第一批货出来,质量不稳,退货率飙升,赔了上千万。换一般企业早停了,他们没停。把工程师团队直接派到橡胶园,一蹲就是三个月,从割胶时间、凝固工艺到干燥温度全重调,硬生生把合格率拉回来。现在这款鞋成了欧洲买手店的爆款,毛利率反倒比传统产品高 8 个点。他家供应链总监跟我说:“绿色转型,最怕的不是花钱,是花到一半打退堂鼓。沉没成本一旦变成研发投入,局面就打开了。”
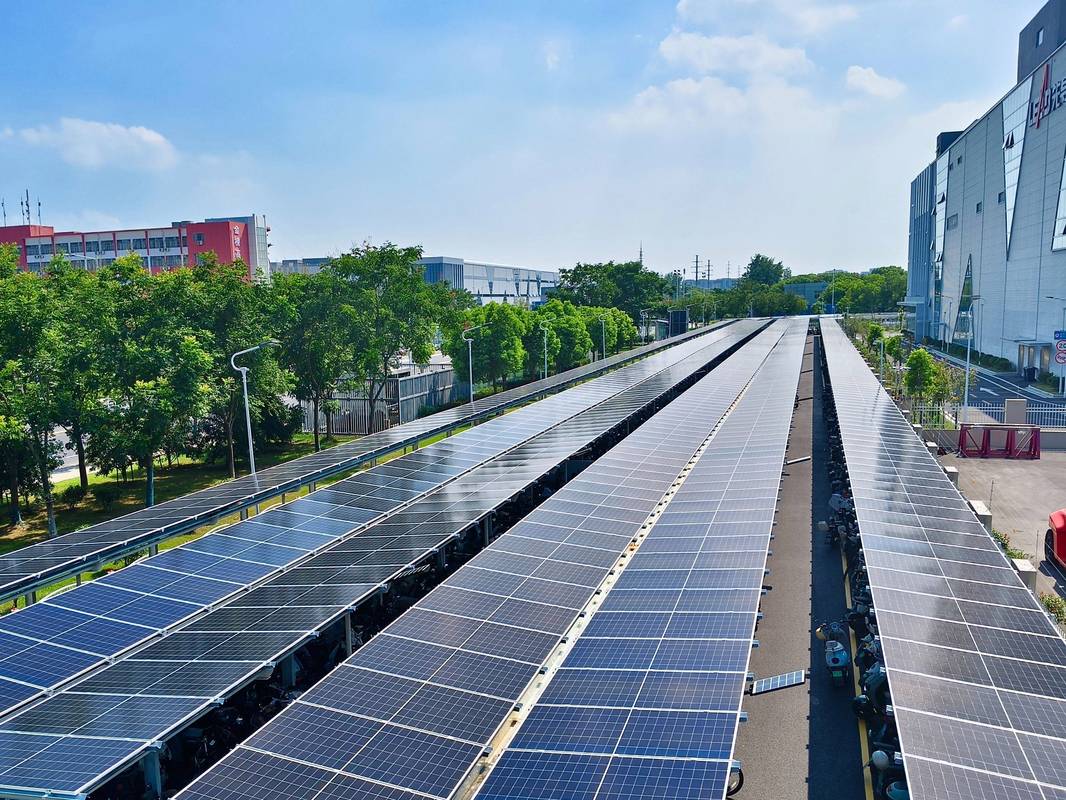 工厂屋顶太阳能板储能设备绿色能源
不过话说回来,中小企业没这个资本去赌。他们的生存之道更接地气:抱团。宁波有一批做小家电的厂子,自发凑了个“绿色供应链联盟”,联合采购绿色铝材、联合投资分布式光伏,还用一套共享的能碳管理平台把数据跑通。单个厂子产量小,议价能力弱,绑在一起就能跟上游要折扣、跟下游客户谈长期协议。去年联盟内平均单位产品碳排放下降了 24%,而成本只上浮了 4%,基本被客户给出的绿色采购溢价覆盖了。这玩意儿没有多 fancy,但有效。
下一个十年,绿色供应链会走向哪儿
我的判断是:从“合规成本”变成“业务引擎”。 当碳变成像钱一样的硬通货,供应链的碳数据就成了新的信用资产。银行敢给碳足迹低的企业放贷,保险公司愿意承保,甚至成为并购时的估值筹码。最近看到欧盟在推“数字产品护照”(DPP),2027 年起电池、电子产品必须带这个护照,记录从原料到回收的全链条环境信息。这相当于给每个产品办了张“碳排放身份证”,未来没有这张身份证,你连欧洲的货架都上不去。
技术层面,AI 和物联网会填上数据黑洞。比如可以用知识图谱自动映射多层供应商之间的物料-碳排放关系,用无人机巡检矿山复绿情况,用区块链存证防止数据篡改。但技术之外,更根本的是商业逻辑的重构:企业得从“卖产品”转向“卖服务+回收”的闭环。 你卖给客户的不再是一个灯泡,而是照明服务,合同结束后灯泡返回工厂,铝制散热器熔掉重铸,电子元件拆解再利用。这种模式把供应链的线性“挖-造-扔”变成循环的“造-用-收”,碳排放自然下来了。国内有一家做工业照明的公司已经开始试验,效果惊人,但前提是你得重新设计产品结构,让它更易拆解、材料更单一。这才是真本事。
当然,监管不能少。但千万别学那种一刀切的限产停产,那是懒政。好的政策应该是“胡萝卜加大棒,胡萝卜要够甜”。比如对采购绿色中间品的企业给予税收抵免,对主动披露三级供应链碳数据的企业减免碳交易手续费。咱们的碳市场目前只纳入了电力行业,钢铁、水泥、铝业很快也会进去,届时供应链碳成本的传导机制会逐步成型,市场会逼着上下游一起降碳。
说到底,绿色供应链建设不是公关部门写份报告就完事了。它是一场组织变革。采购、研发、生产、财务、市场,都得卷进来。过程很痛苦,但熬过去的,就能拿到下一个时代的船票。至于那些还在把“绿色”当个标签往产品一贴就指望卖出高价的,洗洗睡吧,消费者不傻,数据也不会撒谎。