研发费用管理:别再让科研经费打水漂了,从一团乱麻到明明白白
朋友老张去年搞了个生物科技项目,研发抗癌新药。钱砸进去两千多万,结果呢?临床试验数据一塌糊涂。老张直拍大腿:“这钱他妈都花哪儿了?” 我看了他的账——好家伙,光一台进口质谱仪就占了预算三成,如今在实验室吃灰,利用率不到10%。类似的破事,我见太多了。企业搞研发,明明是冲着成果去的,最后却变成费用黑洞。
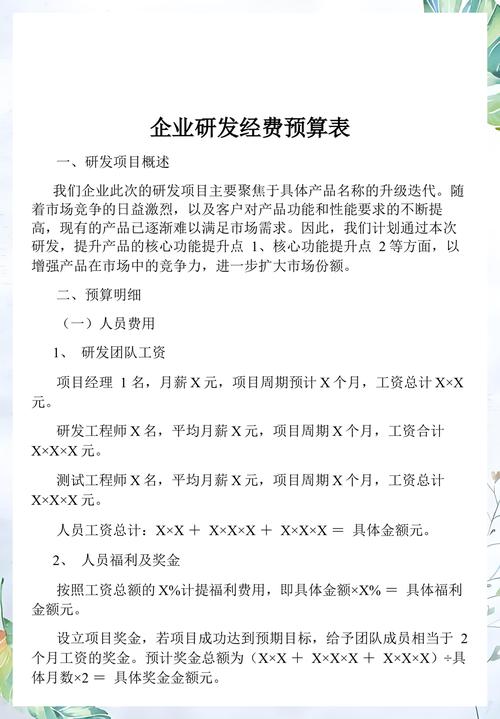 企业研发预算表与实际支出对比
我见过最离谱的,是把老板全家旅游的机票钱塞进“市场调研差旅费”。审计一查一个准,补税罚款不说,还上了黑名单。说实话,很多企业根本没搞懂研发费用归集的逻辑——不是所有的科技活动都算研发,更不是所有研发都能加计扣除。但为了那点税收优惠,财务和研发部门天天打架,最后出来的账目像本悬疑小说。
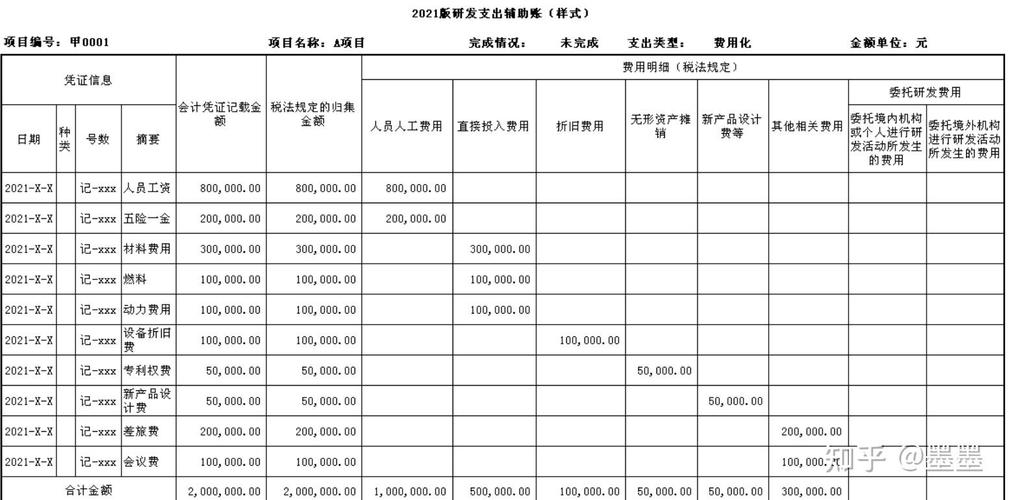 税务人员审核企业研发费用辅助帐场景
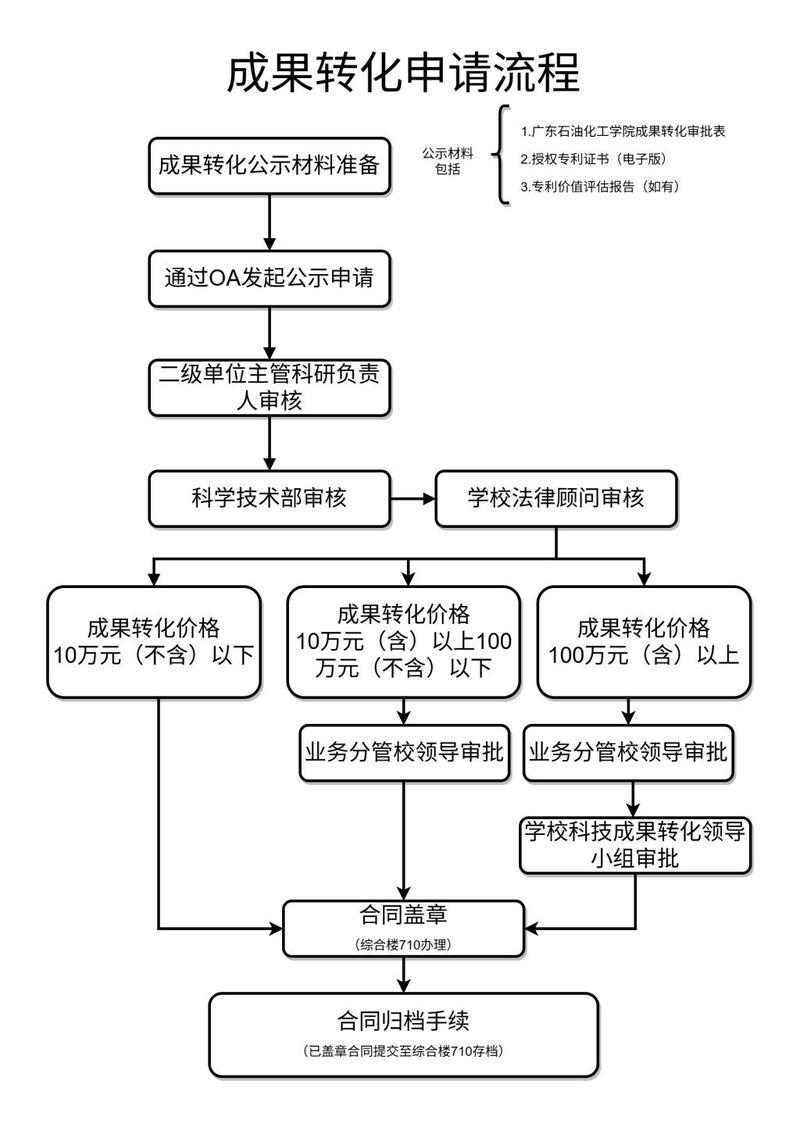 科研成果从实验室到商业化的费用转化流程图
 别光顾着记账,要动脑子
怎么管好研发费用?先抛个结论:靠财务记手工台账的时代早该终结。有个做SaaS的朋友,用了三年研发项目管理系统,所有工时、材料、设备自动归集到项目任务,月底一键生成多维度费用报表——税务要的辅助账,研发要的绩效分析,老板要的“钱花哪儿了”一目了然。刚开始推行时,研发部骂声一片,觉得绑手绑脚。但坚持半年后,他们自己都惊讶:原来之前那么多重复采购和无效会议,每年多烧了三百多万。
不过,系统只是工具。真正核心是建立业财融合的规则。比如,立项前强制做技术可行性评估和费用基线测算;过程中按里程碑审核预算执行率,偏差超过20%必须复盘;把费用管理指标纳入研发人员KPI,而不是只考核进度——这些做法看似增加了束缚,实则保护了真正的创新。
最后说个正面例子。杭州一家生物医药公司,从初创期就死磕研发费用精细化管理,IPO时审计师进场,原本预计要三个月厘清历史账,结果两周就过了。因为他们每批实验都有电子记录,领用的一根试管都对应到具体项目,甚至操作人员的资质都有存档。监管部门转了一圈评价:这研发体系比上市公司还扎实。后来那家企业顺利上了科创板,市值翻了好几倍。
所以啊,研发费用管理从来不是记流水账。它是你对技术创新的敬畏之心——花出去的每一分钱,都得对得起那个可能改变世界的念头。
预算编得跟科幻小说似的
去年帮一家AI公司梳理研发费用,发现他们把“可能用到的图形计算卡”编了五百万,结果开发人员拿这钱买了二十台顶配电脑,天天跑《赛博朋克2077》。看预算方案的时候我还以为他们要造变形金刚。这就是研发费用管理的头号顽疾——预算编制脱离实际。立项时拍脑袋,领导说“要做就做最牛的”,于是费用往高了估,反正花不完也能调。但偏偏,科研项目的不确定性太高,计划赶不上变化。比如原计划买某种试剂,结果实验方案改了,试剂报废;又或者为了申报高新技术企业,硬是把普通运营成本伪装成研发支出。坑,到处都是坑。企业研发预算表与实际支出对比
我见过最离谱的,是把老板全家旅游的机票钱塞进“市场调研差旅费”。审计一查一个准,补税罚款不说,还上了黑名单。说实话,很多企业根本没搞懂研发费用归集的逻辑——不是所有的科技活动都算研发,更不是所有研发都能加计扣除。但为了那点税收优惠,财务和研发部门天天打架,最后出来的账目像本悬疑小说。
加计扣除?别被政策反噬
既然说到加计扣除,我就想吐槽。去年某省税务稽查,查出两百多家企业虚报研发费用,最夸张的一家把生产线的折旧费全算进去,理由是“生产即研发”。很幽默,对吧?不过话说回来,研发费用加计扣除本是好政策,但落地执行太难。税务要求辅助账、立项书、结题报告缺一不可,而多数中小企业的研发过程根本没那么规范。研发人员嫌财务麻烦,财务嫌研发不懂规矩,互相扯皮之下,不是少报了优惠,就是多报了风险。 上个月有个做新材料的朋友找我诉苦:他们研制一种耐高温涂层,反复试了三百多次,直接材料消耗两百多万,结果申报加计扣除时,税务局不认“试制”为研发活动,理由是——成果没出来。荒唐吗?但这恰恰是现实。研发活动认定口径的模糊,让很多真金白银投入创新的企业吃了哑巴亏。反观某些“伪高新”,花几千块买份软件著作权,再编点人工费,轻轻松松拿到税收减免。税务人员审核企业研发费用辅助帐场景
成果转化那笔糊涂账
研发搞出成果了,总算能变现了吧?没那么简单。我前年参与过一个专精特新企业的成果转化项目——他们研发了一套工业软件,想把模块独立出来卖给客户。但在费用分摊上,又卡壳了。软件研发早期是项目制,后来产品化,再后来定制化,每一个阶段的开发人员工时、服务器折旧、外部测试费……到底哪些算研发,哪些算销售成本?费用一旦混淆,直接扭曲利润表,更严重的是,如果将来IPO,监管问询能把财务总监逼疯。 更普遍的是,企业把研发费用过度资本化,捏造无形资产,粉饰报表。听起来像大公司操作,但小公司也玩这套。比如某医疗器械公司,研发一款手术机器人,临床实验阶段就迫不及待把支出资本化,结果产品上市失败,资产瞬间归零,投资者血本无归。研发费用管理,说到底,是连接技术和商业的生死线。科研成果从实验室到商业化的费用转化流程图
别光顾着记账,要动脑子
别光顾着记账,要动脑子
怎么管好研发费用?先抛个结论:靠财务记手工台账的时代早该终结。有个做SaaS的朋友,用了三年研发项目管理系统,所有工时、材料、设备自动归集到项目任务,月底一键生成多维度费用报表——税务要的辅助账,研发要的绩效分析,老板要的“钱花哪儿了”一目了然。刚开始推行时,研发部骂声一片,觉得绑手绑脚。但坚持半年后,他们自己都惊讶:原来之前那么多重复采购和无效会议,每年多烧了三百多万。
不过,系统只是工具。真正核心是建立业财融合的规则。比如,立项前强制做技术可行性评估和费用基线测算;过程中按里程碑审核预算执行率,偏差超过20%必须复盘;把费用管理指标纳入研发人员KPI,而不是只考核进度——这些做法看似增加了束缚,实则保护了真正的创新。
最后说个正面例子。杭州一家生物医药公司,从初创期就死磕研发费用精细化管理,IPO时审计师进场,原本预计要三个月厘清历史账,结果两周就过了。因为他们每批实验都有电子记录,领用的一根试管都对应到具体项目,甚至操作人员的资质都有存档。监管部门转了一圈评价:这研发体系比上市公司还扎实。后来那家企业顺利上了科创板,市值翻了好几倍。
所以啊,研发费用管理从来不是记流水账。它是你对技术创新的敬畏之心——花出去的每一分钱,都得对得起那个可能改变世界的念头。