科技金融(非金融产品)服务又搞了什么新花样?——从实验室到柜台的科研成果落地见闻
上周去银行办点事,被柜员小姑娘一句话噎住了。她说,先生您这个流水有点复杂,我帮您走一下智能尽调,三分钟出结果。我愣了一下——以前这种业务,没半个小时下不来吧?后来才知道,她们行刚上了一套基于知识图谱的企业关联关系识别系统。说实话,我当时心里就俩字:服气。
科技金融这个东西,说久了容易飘。很多人一提就是数字货币、移动支付,但那都是金融产品层面的创新。真正的硬核,是那些藏在产品底下,像水管一样默默送水的技术服务。没有它们,什么普惠金融、秒批贷款,全是空中楼阁。而这两年,科研圈憋出来的技术,终于开始大规模往金融业灌了。
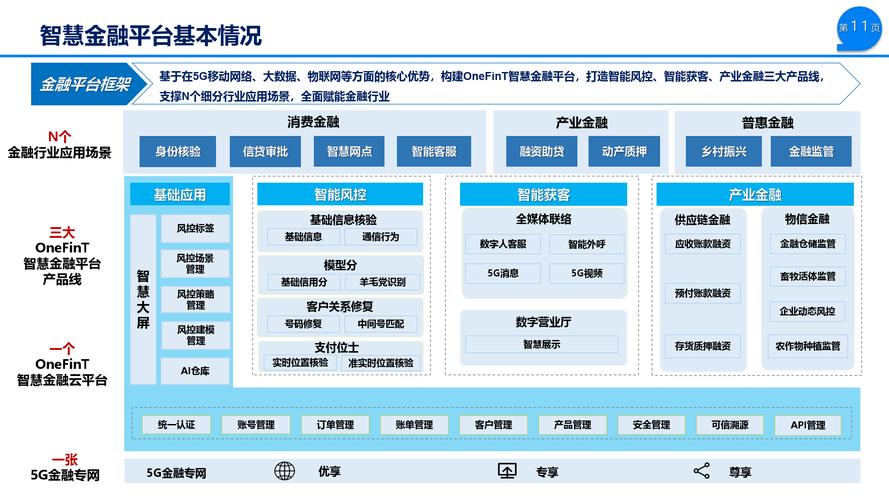 银行智能风控系统架构示意图
我见过最夸张的一个案例,是某城商行搞的卫星遥感信贷。给农户放款,以前靠信贷员骑着摩托去地里看庄稼,现在直接用卫星图片分析种植面积、长势,甚至能预估产量。这玩意儿原本是农业科研项目里用来监测粮食安全的,被一家金融科技公司买过来改装成了风控模型。准确率高得吓人,不良率直接腰斩。那家公司的CTO跟我说,他们连光谱分析都用上了,能看出地里种的到底是小麦还是杂草。我当时差点把咖啡喷出来——这哪是风控,这是搞刑侦啊。
风控不是筛沙子,是拼图游戏
传统风控,说白了就是筛沙子。一堆规则摆那儿,符合条件的过,不符合的拒。但现在科研圈带来的玩法完全不同。知识图谱、图神经网络、联邦学习……这些词听着高大上,落到业务上其实就是给企业画一张360度无死角的关系网。股东、上下游、担保圈、甚至社交网络里的隐性关联,全给你揪出来。以前藏在复杂股权结构后面的猫腻,现在根本无处遁形。我有次参观某股份制银行的风控中台,大屏幕上密密麻麻的点和线,就像在看谍战片里的情报分析图。风控总监拍着桌子说,这套系统上线第一周就抓出一个隐蔽的骗贷团伙,涉及金额三个亿。他激动得连抽了两根烟。
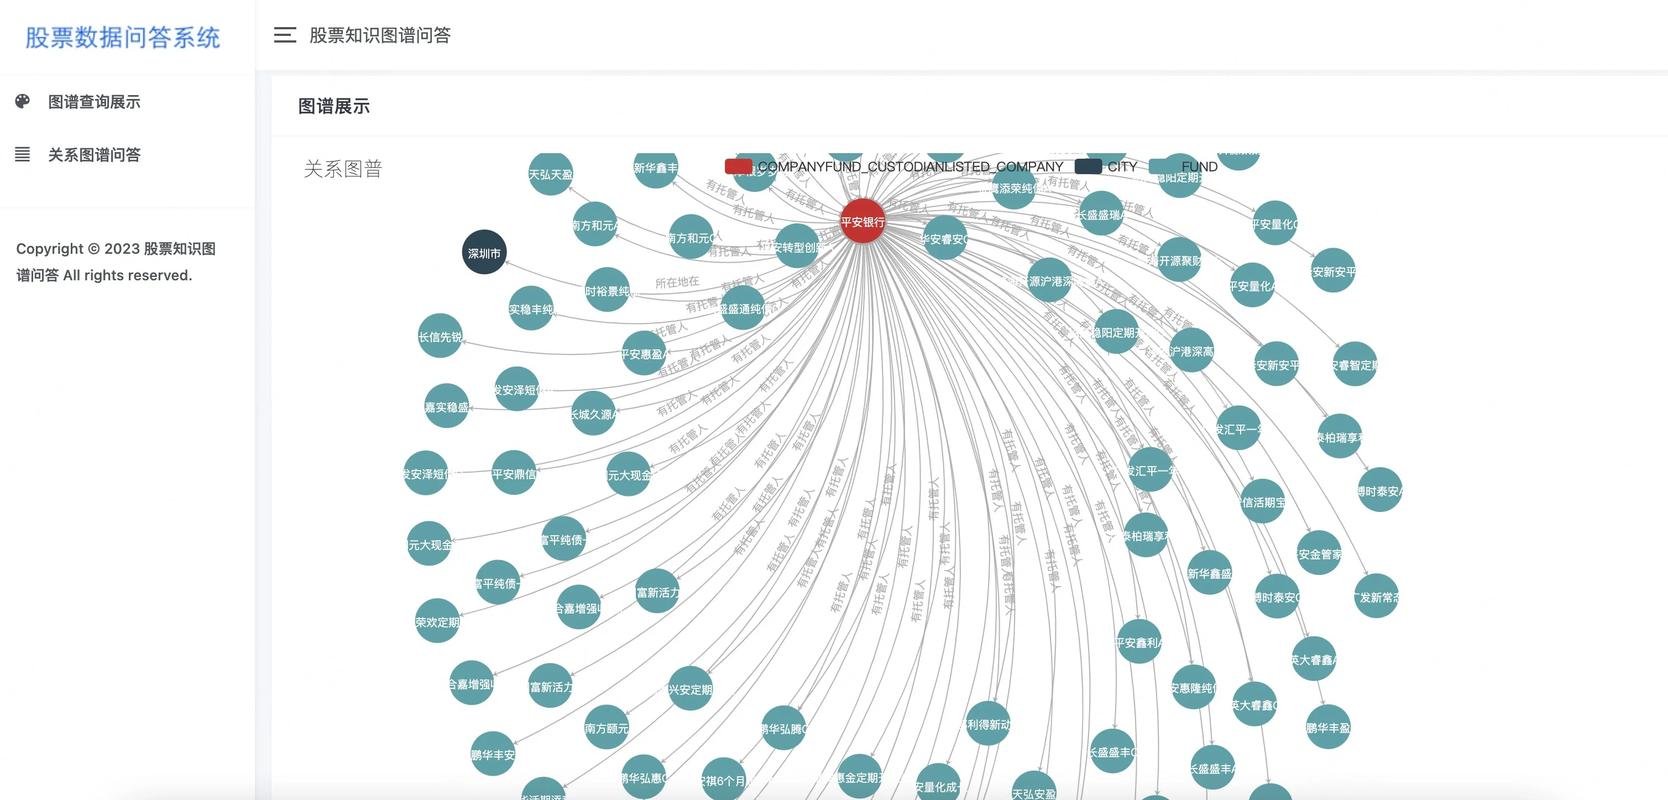 企业知识图谱关联分析界面
不过话说回来,技术牛归牛,落地的坑也不少。数据孤岛就是老大难。银行之间数据不互通,政府部门的数据拿不到,互联网平台的数据又贵得要死。很多科研团队在实验室里跑出的亮眼指标,一到真实环境就拉胯。原因很简单——脏数据太多。有个做机器学习反欺诈的博士跟我吐槽,说他用公开学术数据集训练模型,AUC能到0.95,结果用某银行的真实交易流水一试,直接跌到0.7。后来发现,数据里一堆错标、漏标,还有大量交易备注写的是“借款”“还款”但实际根本不是那么回事。他叹了口气说,论数据处理,AI还不如一个干了十年的老信贷员。打标签这事儿,现在反而成了最贵的成本。
区块链终于不吹牛了,开始干脏活累活
前几年区块链被币圈搞得乌烟瘴气,现在总算回归正道。供应链金融、跨境支付、资产证券化……这些领域里,区块链正在变成底层管道。我印象最深的是深圳一家科技公司做的应收账款多级流转平台。核心企业把应付账款登记到链上,上游一级供应商可以拆分、转让给二级三级,一直穿透到末端的小工厂。以前这些小工厂根本融不到资,因为银行不信那些纸质的贸易合同。现在每一笔债务关系都在链上清清楚楚,银行敢放款了,利率还低了不少。一个做模具的小老板跟我说,他以前借50万都得求爷爷告奶奶,现在线上点几下,钱当天就到。他文化程度不高,不懂什么分布式账本,但他知道这东西“靠谱”。
不过也有尴尬的时候。去年某省搞了一个区块链+政务金融的项目,想把企业工商、税务、司法数据全部上链给银行用。技术方案很完美,结果卡在了一个谁都没想到的环节——各个政府部门的数据格式不统一。税务局的字段编码和工商局的定义完全是两套体系,光做数据清洗就花了大半年。项目负责人私下跟我说,这叫“高科技碰到土问题”。所以很多事,真不是技术不行,是生态太原始。
隐私计算让数据可用不可见,但代价是什么
这个赛道最近火得不像话。金融机构想用外部数据提升模型效果,但又不敢把自家数据拿出去。隐私计算正好解决这个矛盾,多方安全计算、联邦学习、可信执行环境……各条技术路线都在抢落地。我听说某大行用联邦学习跟运营商合作,把用户的通话行为特征引入信用卡反欺诈模型,效果提升了20%多,而且双方原始数据都没出本地。这事儿要是放以前,根本不可能——谁愿意把客户通话记录交给银行?
但你要问我这东西普及了没?我只能说,还在早期。性能是最大的瓶颈。一个简单的逻辑回归联邦训练,耗时是集中式的几十倍,模型一大就更没法用了。而且工程化难度极高,涉及密码学的底层协议,普通工程师根本调不动。我有一次听一个创业公司的技术分享,讲同态加密在信贷联合建模里的应用,PPT上全是数学公式,底下听众睡倒一片。没点数学功底,连门都摸不着。但不管怎样,这方向肯定没错。监管越来越严,数据合规的鞭子抽得啪啪响,隐私计算迟早会成为标配。
对了,还有一个有意思的现象——现在很多高校的计算机系、密码学实验室,跟金融机构的合作都快把门槛踏破了。以前搞理论的教授们,现在张口闭口都是业务场景。有个做差分隐私的教授半开玩笑说,他现在比券商分析师还懂信贷风险。学术圈和产业界的这种深度勾兑,可能是科技金融(非金融产品)服务最核心的发动机。
写到这儿突然想起来,前两天有个同行问我,说写了半天科技金融,到底怎么定义它?我想了想,觉得没必要定义。你只要知道,当一笔贷款从申请到放款只要三分钟,背后可能有几十个技术模块在协同工作——人脸识别、自然语言处理、知识图谱、流计算、模型引擎……每一个模块都是一堆博士论文堆出来的。而这些东西,没有一个直接卖给你,但它们实实在在地改变了钱流动的方式。这大概就是科技金融服务的价值吧。有时候,看不见的东西,才是最贵的。